매출은 늘었는데 왜 통장에는 돈이 없을까
흑자인데도 망하는 사업의 ‘돈의 흐름’ | 담우의 전략노트 #03
사업을 하다 보면 이상한 순간이 찾아온다.
분명 매출은 늘었다.
직원도 늘었고, 거래처도 많아졌다.
매달 세금계산서가 쌓이고 매출표의 숫자도 커진다.
그런데 이상하다.
통장에는 돈이 없다.
처음에는 대표도 대수롭지 않게 생각한다.
“이번 달에 지출이 좀 많아서 그렇겠지.”
“다음 달에는 큰돈이 들어오니까 괜찮아.”
“매출이 계속 늘고 있으니 조금만 버티면 돼.”
그런데 다음 달에도 똑같다.
돈이 들어오면 기다렸다는 듯 빠져나가고, 월급날과 결제일이 다가오면 또 자금을 걱정한다.
매출은 작년보다 늘었는데
대표의 통장은 오히려 더 불안해졌다.
나는 현장에서 이런 사업을 여러 번 보았다.
그래서 대표에게 묻곤 했다.
“대표님, 이번 달 매출이 얼마입니까?”
대답은 금방 나온다.
“1억 조금 넘습니다.”
그러면 다시 묻는다.
“그중 이번 달 실제로 들어온 돈은 얼마입니까?”
잠시 계산한다.
그리고 마지막 질문을 던진다.
“그럼 오늘 회사 통장에는 얼마가 남아 있습니까?”
이 질문에서 대화가 멈추는 경우가 의외로 많았다.
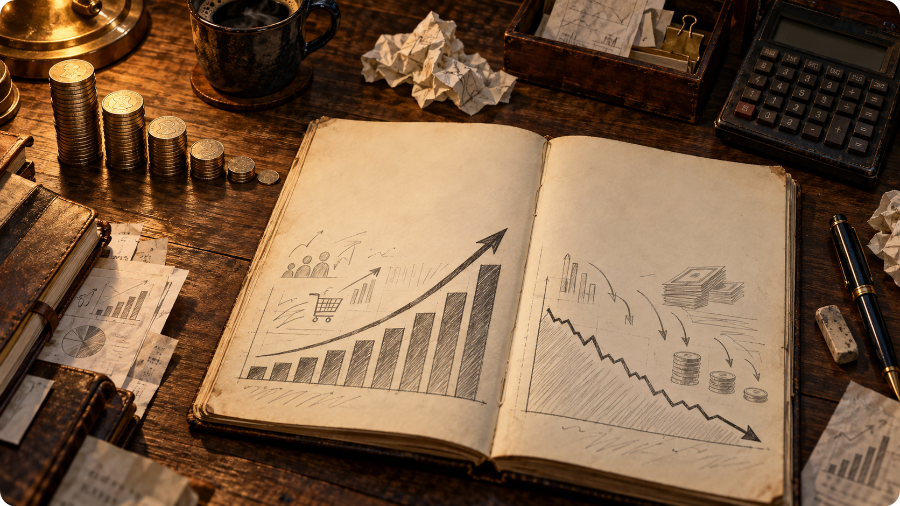 매출은 올라가는데 현금은 말라가는 역설
매출 1억짜리 회사가 돈이 없는 이유
많은 사업자가 사업을 하나의 숫자로 바라본다.
매출이다.
월 매출 3천만 원.
월 매출 1억.
연 매출 10억.
연 매출 100억.
사업이 성장하면 사람들은 가장 먼저 이 숫자를 이야기한다.
하지만 사업을 오래 하다 보면
매출보다 더 무서운 숫자가 있다는 것을 알게 된다.
현금이다.
매출과 현금은 전혀 다른 숫자다.
예를 들어 보자.
이번 달에 1억 원어치를 납품했다.
장부에는 매출 1억 원이 찍힌다.
하지만 거래처가 대금을 두 달 뒤에 준다면
오늘 회사 통장에 들어온 돈은 0원이다.
그런데 직원 월급은 이번 달에 나간다.
임대료도 나간다.
재료비도 지급해야 한다.
은행 이자도 빠져나간다.
세금도 기다리고 있다.
장부에는 분명 1억 원의 매출이 있는데
대표는 월급날을 걱정한다.
이것이 사업에서 가장 먼저 이해해야 할 돈의 구조다.
매출은 돈을 벌었다는 뜻이 아니다.
매출은 돈을 받을 권리가 생겼다는 뜻일 수도 있다.
매출 ≠ 이익 ≠ 현금
나는 사업계획서를 볼 때 이 세 가지 숫자를 반드시 분리해서 본다.
매출. 이익. 현금.
겉으로는 비슷해 보이지만
사업에서는 완전히 다른 역할을 한다.
매출은 얼마나 팔았는가를 보여준다.
이익은 팔고 비용을 빼면 얼마가 남는가를 보여준다.
현금은 지금 실제로 얼마를 쓸 수 있는가를 보여준다.
문제는 많은 대표가 첫 번째와 두 번째 숫자만 본다는 것이다.
“이번 달 매출이 좋습니다.”
“영업이익도 흑자입니다.”
그런데 사업은 장부의 이익으로 월급을 지급하지 않는다.
통장에 있는 돈으로 지급한다.
그래서 사업에서는 이런 일이 가능하다.
흑자인데 부도가 난다.
이상하게 들리지만 충분히 일어날 수 있다.
장부에는 이익이 있어도
지급해야 할 날에 현금이 없으면 사업은 멈춘다.
돈은 벌었는데 어디로 사라졌을까
대표들이 가장 많이 하는 말 중 하나가 있다.
“분명히 돈을 벌었는데 어디로 갔는지 모르겠습니다.”
사실 돈은 사라지지 않았다.
어딘가에 들어가 있다.
거래처에 받을 돈으로 묶여 있거나,
창고의 재고가 되어 있거나,
보증금으로 들어가 있거나,
시설과 장비가 되어 있거나,
지금 바로 작가의 멤버십 구독자가 되어
멤버십 특별 연재 콘텐츠를 모두 만나 보세요.
평범한 일상 속에서 마음의 결을 기록합니다. 담백함 속에서 세상을 바라봅니다. 어리석음처럼 보이지만, 그 안에 맑은 지혜가 흐릅니다.
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 최근 30일간 3개의 멤버십 콘텐츠 발행
- 총 3개의 혜택 콘텐츠