'송금완료'가 뜨면, 돈도 도착한 것일까?
화면 뒤에서 움직이는 지급결제 인프라
카피바라들이 이번에 제주도 여행을 다녀왔습니다. 여행 내내 어떤 카피바라는 숙소비를, 다른 카피바라는 저녁값을, 또 다른 카피바라는 택시비를 냅니다. 그때마다 바로 서로 돈을 보내지는 않았습니다. 대신 누가 얼마를 냈는지 기록만 해 두었다가, 여행이 끝나고 한꺼번에 계산했죠. "결국 내가 너한테 3만 원 주면 되네." 그리고 그 차액만 보내면 되니, 서로 참 편리합니다.
"방금 친구한테 어제 차액 3만 원 보냈어요. '송금 완료' 떴고, 친구도 받았대요.
그럼 제 돈이 지금 친구 은행으로 슝 날아간 거 맞죠?"
 카피바라 간에 돈이 오고갔어요
채팅창에도 "당연한 거 아니에요?" "은행끼리 돈을 주고 받았으니까요." 가 올라오네요. 그런데 오늘의 답은 조금 놀라울 수 있습니다. 카피바라끼리 돈을 주고 받았지만, 사실 그 순간 돈은 아무 데도 날아가지 않았습니다. 라이브 「카피바라가 토큰을 깨문 이유」, 오늘도 바로 시작합니다!
화면이 "송금완료"라고 말한 순간 일어난 일
카피바라는 A은행, 친구는 B은행을 쓴다고 해 볼게요. 카피바라가 송금 버튼을 누른 순간 실제로 일어난 일은 이렇습니다.
A은행은 자기 장부에서 카피바라의 잔액을 3만 원 줄입니다.
B은행은 자기 장부에서 친구의 잔액을 3만 원 늘립니다.
끝입니다. 실제로 돈이 이동한 게 아니라, 두 은행이 각자의 장부에 적힌 숫자를 고쳤을 뿐이에요.
그런데 여기서 이상한 점이 있습니다. B은행은 아직 A은행에게서 3만 원을 받지 않았습니다. 그런데도 친구의 잔액을 먼저 늘려 줬죠. B은행은 왜 그렇게 해 줬을까요? "A은행이 나중에 꼭 줄 것"이라고 믿었기 때문입니다. 이 험한 세상에, 은행들 너무 순진한 거 아닌가요? (아닙니다...)
은행들의 여행비 정산
그럼 은행들은 서로 받을 돈을 언제 주고받을까요? 카피바라들의 제주도 여행비 정산을 떠올리면 쉽습니다.
여러 카피바라가 하루 동안 번갈아 가며 밥값, 커피값, 택시비를 내지만, 결제할 때마다 서로 돈을 보내지 않죠.총무 카피바라가 하루치를 모아 "결국 누가 누구에게 얼마를 줘야 하는지"만 계산한 다음 차액만 정산합니다.
은행들도 똑같습니다. 하루에도 수천만 건의 송금이 은행 사이를 오가는데, 그때마다 진짜 돈을 옮기지 않습니다. 하루치를 모아 서로 상계하고, 남은 차액만 주고받습니다. 우리나라에서는 금융기관 사이의 이 최종 자금결제가 한국은행이 운영하는 한은금융망에서 다음 영업일 오전 11시에 이루어집니다.
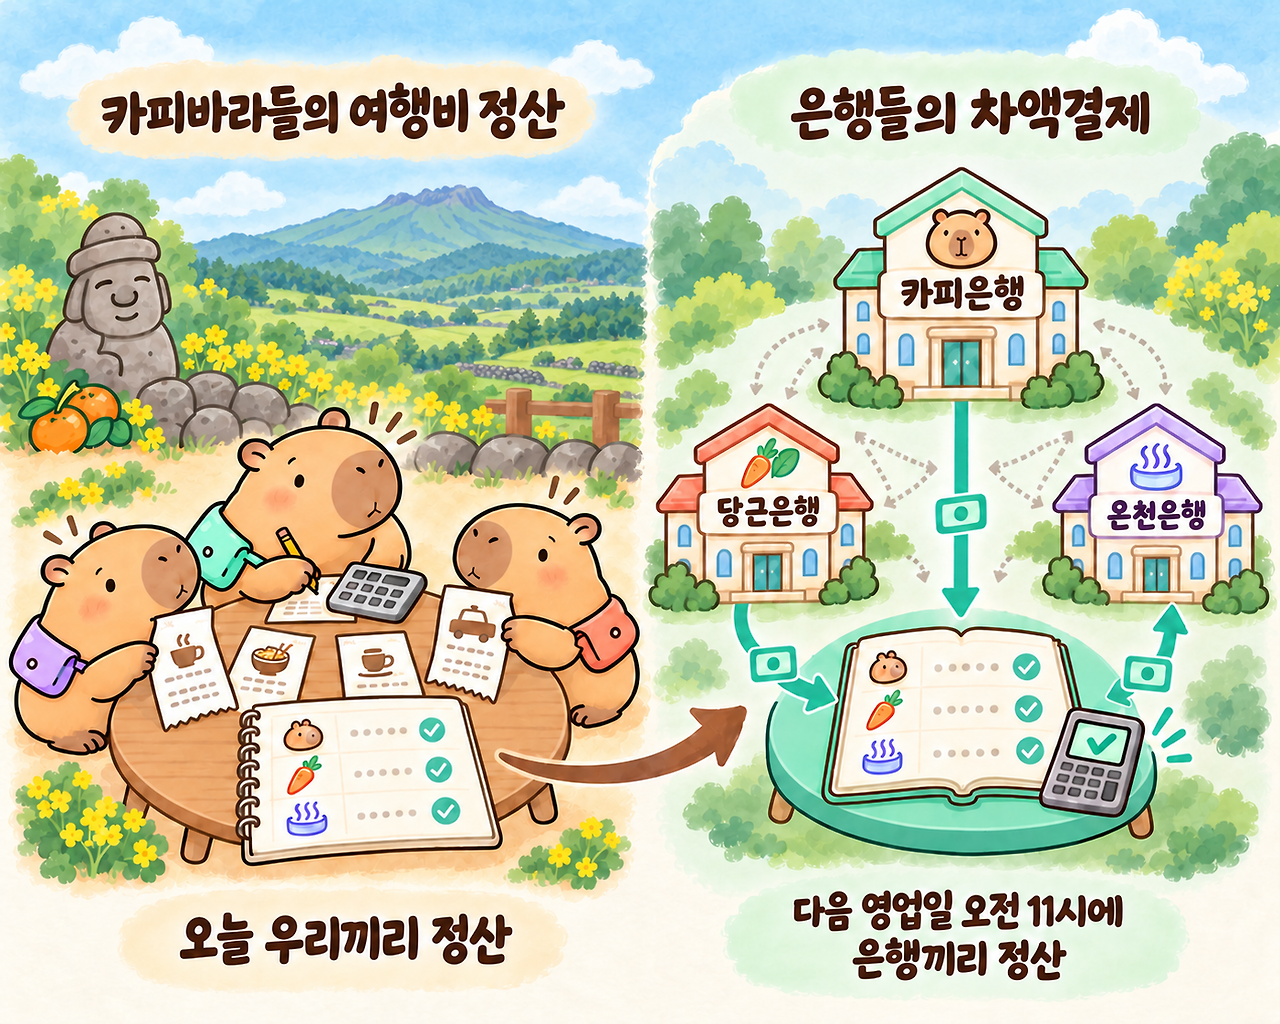 카피바라들이 보낸 돈은, 다음날 은행들이 야무지게 정산합니다
화면 속 "송금 완료"는, 은행들이 "내일 정산하자"고 약속한 순간입니다.
금요일 저녁에 보낸 송금이라면? 은행 사이의 진짜 정산은 다음 영업일인 월요일 오전에야 이루어집니다. 그 주말 동안 카피바라의 3만 원은, 사실 은행들의 약속 위에 떠 있었던 셈이죠.
그런데 그 사이에 은행이 망하면요?
눈치 빠른 카피바라가 채팅으로 묻네요. "그럼 다음 날 정산하기 전에 A은행이 망하면, B은행은 친구한테 먼저 준 돈을 날리는 거예요?"
정확한 질문입니다. 이 방식은 금융기관이 고객에게 돈을 먼저 내주고 최종 결제는 다음 영업일에 이루어지기 때문에, 그 사이에 신용리스크에 노출될 수 있습니다. 여행비 정산 전에 한 카피바라가 잠수를 타는 것과 같은 위험이죠. 그래서 금융은 안전장치를 겹겹이 둡니다. 은행들은 한국은행에 담보를 맡겨 두고, 하루에 다른 은행에 질 수 있는 빚의 한도를 정해 둡니다. 한국은행은 이 위험을 줄이기 위해 담보 납입 비율을 점차 높여 왔습니다. 그리고 각 은행의 장부, 정산을 모으는 기관의 장부, 한국은행의 장부가 서로 맞는지 매일 확인합니다.
느리고 복잡해 보이지만, 이 모든 게 약속이 깨지지 않게 하기 위한 장치입니다. 우리가 "송금 완료"를 아무 의심 없이 믿을 수 있는 건, 그 뒤에서 이 장치들이 조용히 일하고 있기 때문이에요.
해외 송금이 느린 이유 & 요즘 빠른 해외 송금의 비밀
국내 송금이 이 정도인데, 해외 송금은 어떨까요? 나라가 다르면 은행들이 함께 쓰는 정산 장부가 없습니다. 그래서 돈은 여러 은행을 징검다리처럼 건너갑니다. 내 은행에서 중개 은행으로, 또 다른 중개 은행으로, 그리고 친구의 은행으로. 다리를 하나 건널 때마다 각 은행이 자기 장부를 고치고, 서로 맞는지 확인하고, 수수료를 뗍니다. 해외 송금이 며칠씩 걸리고 수수료가 비싼 이유가 바로 이겁니다. 장부가 많을수록, 맞춰야 할 것도 많아지니까요.
그런데 요즘은 해외 송금도 빠른데요? 하는 카피바라도 있을 거에요. 실제로 저는 호주에 거주하면서, Wise라는 앱으로 호주 달러를 한국 계좌로 송금합니다. 몇 분이면 끝나죠. 비결은 간단합니다. 돈이 국경을 건너지 않거든요. 제가 보낸 호주 달러는 호주에 있는 Wise의 계좌로 들어가고, 한국에서는 Wise가 미리 쌓아 둔 원화가 제 계좌로 나갑니다. 해외 송금 한 번이 국내 송금 두 번으로 바뀐 셈이죠. 중개 은행을 징검다리처럼 건널 필요가 없으니 몇 분이면 끝나고, 수수료도 비교적 저렴합니다. 하지만 이 역시도, 뒤에서 많은 이해관계자가 계속 장부를 맞추고 있습니다.
"송금 완료"가 뜬 순간 돈이 정말로 도착하게 만들 수는 없을까요?
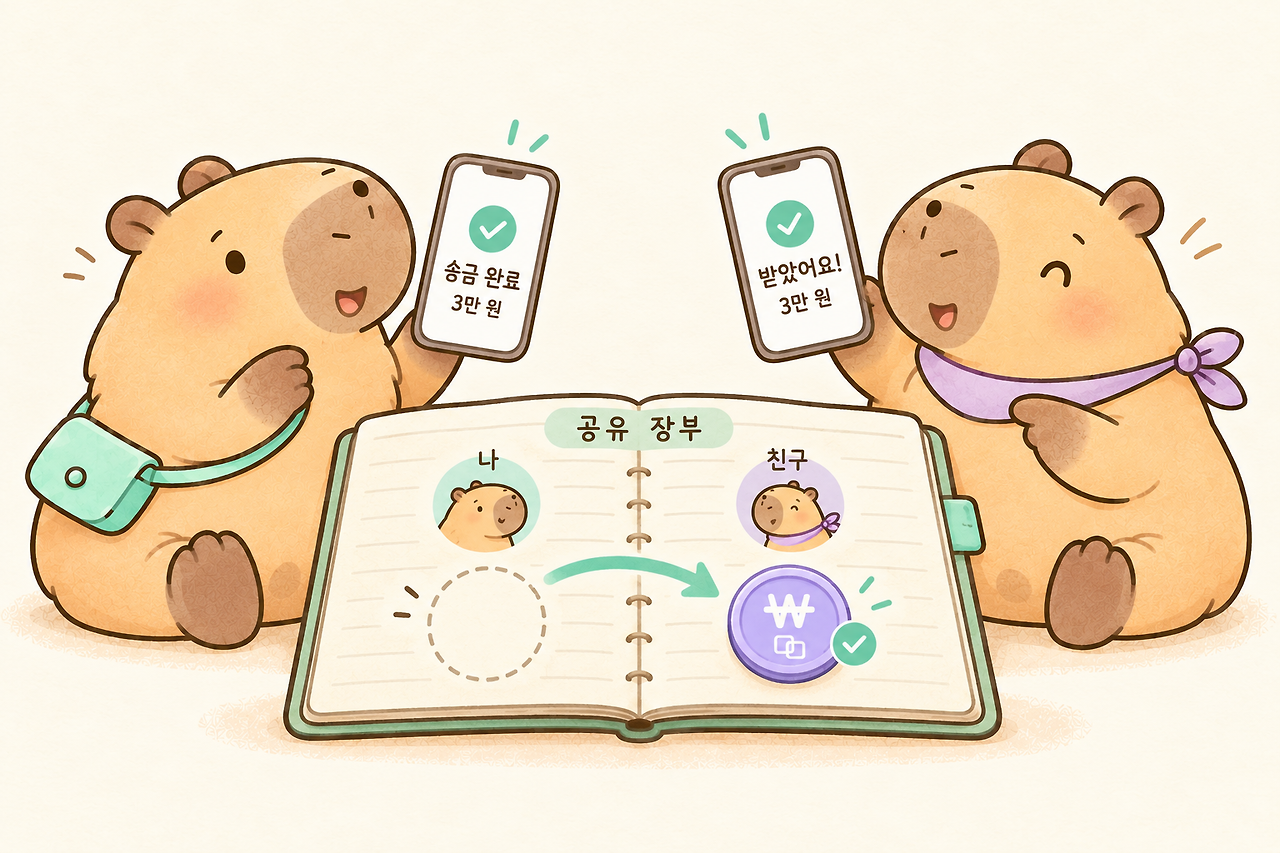 돈을 토큰화한다면? 송금완료와 동시에 돈도 도착해요
방법은 두 가지 방향에서 나오고 있습니다.
하나는 은행 사이의 정산 자체를 실시간으로 바꾸는 겁니다. 미국 연준처럼 금융기관 사이의 최종 결제를 건별로 실시간 처리하는 방식을 쓰면, 그 사이의 신용리스크가 생기지 않습니다. 대신 공짜는 아닙니다. 건별로 바로 결제하려면 은행은 송금할 때마다 그만큼의 돈을 미리 쌓아 둬야 합니다. 여행 내내 밥값을 낼 때마다 각자 몫을 바로 보내려면 지갑에 늘 돈이 넉넉해야 하는 것처럼요. 안전해지는 대신, 돈을 묶어 두는 부담이 커지는 거죠.
다른 하나가 토큰화입니다. 돈 자체가 모두가 함께 보는 하나의 장부 위에 토큰으로 존재한다면, 송금은 "내일 정산하자"는 약속이 아니라 토큰이 실제로 주인을 바꾸는 일이 됩니다. 은행마다 장부를 고치고 다음 날 차액을 맞출 필요가 없어지는 거죠. 화면 속 "완료"와 실제 도착 사이의 간격이 사라집니다.
물론 그러려면 돈이 토큰의 형태로 존재해야 하고, 그 토큰 뒤의 약속을 누가 지켜 주느냐는 질문이 또 남습니다. 하지만 적어도 방향은 분명합니다.
"송금 완료"는 돈이 도착했다는 뜻이 아니라, 은행들이 서로 약속했다는 뜻입니다.
토큰화는 그 약속을 실제 이동으로 바꾸려는 시도입니다.
오늘 라이브는 여기까지! 다음 라이브에서는 무려 112조 원짜리 유령주식 이야기를 깨물어 보겠습니다. 여기 경험하신 카피바라가 있을지도요.
참고 자료
KB Think, 「6화. 지급결제시스템의 구분」(2023.2.13): https://kbthink.com/main/economy/economic-in-depth-analysis/economic-research-report/series7-230213.html
아주경제, 「실시간총액결제방식 소액결제시스템 구축 시 차액결제 신용리스크 축소」(2020.2.3): https://www.ajunews.com/view/20200203114843386
비즈한국, 「10억원 넘는 거액도 '한방에 이체' 가능해진다」: https://bizhankook.com/articles/7294.html