코스닥 신규상장 기업, 열에 여덟은 공모가 아래였다
2021년 이후 신규상장 기업 354개를 전부 살펴봤다
IPO가 한국 스타트업과 투자자에게 사실상 거의 유일한 엑싯 경로가 되어버렸다는 이야기를 지난 글에서 했었다. 그러다 궁금해졌다. 상장에 성공하면 정말 성공적인 엑싯이라고 할 수 있을까?
대신 상장이라는 사건 이후에도 남는 질문으로 범위를 좁혀봤다. "상장 당시 공모가를, 상장한 뒤에도 지키고 있을까?"
그래서 2021년 1월부터 2026년 8월까지 코스닥에서 공모를 거쳐 신규상장한 기업 354개를 모두 살펴봤다. 스팩과 이전상장, 재상장, 스팩합병을 전부 걷어낸 순수 공모 기업만 센 것이다. 한국거래소 정보데이터시스템에서 누구나 쉽게 얻을 수 있는 공개 정보였다.
이 중 2026년 8월 28일 기준으로 공모가 이상을 지키고 있는 회사는 75개사다. 21.2퍼센트. 열에 둘만 본전이거나 그 이상인 거다. 나머지 열에 여덟은 모두 마이너스다. 수익률 중간값은 마이너스 53.3퍼센트다.
오마이갓. 이게 뭐지?? 그토록 코스닥 입성만을 바라보면서 스타트업들이 준비를 하는데, 기껏 입성하면 열에 여덟은 처음 상장한 가격보다도 못 미치다니. 과연 무엇이 이 회사들의 운명을 갈랐지?
1. 주가는 떨어졌는데 시가총액은 늘었다?
먼저 이상한 점 하나. 354개사의 상장 당시 시가총액 합계는 72조 1,900억 원이었다. 지금은 85조 3,900억 원이니, 18.3퍼센트 시가총액이 늘었다.
개별 기업의 80퍼센트가 공모가를 밑도는데 시가총액은 커진다는 게 가능해?
그 이면은 이렇다. 시가총액이 늘어난 회사가 98개사, 합계 플러스 40조 3,700억 원. 줄어든 회사가 255개사, 합계 마이너스 27조 1,700억 원. 시가총액이 늘어난 회사들의 증가폭이 워낙 커서 순증이 13조 2,000억 원 생긴 거다.
그리고 그 순증의 66퍼센트를 회사 한 곳이 만들었다. 시가총액 증가 1위 기업 한 곳이 8조 6,900억 원을 기여했다. 상위 5개사를 합치면 20조 5,200억 원으로, 시장 전체 순증보다도 높다. 상위 5개사를 빼고 보면 전체 시가총액은 10.4퍼센트 감소한다.
결국 전체 시가총액이 늘어난 것은 시장 전반이 골고루 성장했기 때문이 아니다. 극소수의 엄청나게 성공한 회사들이 전체 숫자를 끌어올린 결과였다.
2. 수익률 분포는 압도적으로 마이너스에 치우쳐
수익률을 순서대로 늘어놓으면 이 시장의 성격이 드러난다.
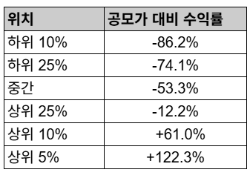
개수로 세면 더 분명하다. 공모가의 10배를 넘긴 회사는 1개사, 3배를 넘긴 회사는 총 8개사다. 반면 반토막 이하로 떨어진 회사가 189개사로 전체의 53퍼센트, 마이너스 80퍼센트 이하가 62개사로 18퍼센트다.
이처럼 소수 기업의 수익률은 엄청나게 높은 반면, 대다수 기업의 수익률은 마이너스인 분포에서는 평균만으로 시장을 설명하기 어렵다. 전체 시가총액이 증가했다는 사실과, 일반적인 개별 기업의 성과가 좋지 않았다는 사실이 동시에 성립할 수 있는 이유다.
3. 잘 나가는 산업은 따로 있을까?
그렇다면 어떤 산업에 속해 있느냐가 상장 후 성과를 갈랐을까? 한국거래소가 부여한 업종은 "무엇을 만드는가" 기준이라 실제 판매되는 시장기준과 다른 점들이 있다. 그래서 주력 제품이 팔리는 시장을 개별 확인해 분류했다.
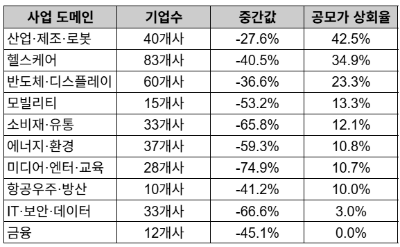
산업별로 바닥과 천장의 차이는 컸다. 수익률 중간값에도 차이가 있었고, 공모가 이상을 지키고 있는 기업의 비율도 꽤 달랐다.
그러나 가장 성과가 좋은 산업에서조차 공모가 이상인 회사는 열에 넷 정도에 불과했다. 모든 산업의 수익률 중간값도 여전히 마이너스였다.
산업을 잘 고르면 조금 나을 수는 있어도, 산업만으로 승자를 가려낼 수 있는 정도는 아니었다.
4. 기술성이 강하면 좀 낫나? (기술특례상장)
나는 헬스케어 업종의 스타트업에서 있었는데, 헬스케어 스타트업은 상장 당시에도 당장 현금흐름을 빵빵하게 만들어내지 못하는 곳들이 대부분이다. 따라서 기술력을 기반으로 기술특례상장을 많이들 시도한다.
그래서 상장 트랙도 살펴봤다. 기술특례 139개사의 공모가 상회율은 27.3%, 일반상장 166개사는 19.3%. 그런데 여기서 헬스케어를 떼어내면 방향이 뒤집힌다.
헬스케어는 기술특례 56개사의 공모가 상회율이 42.9%인 반면, 헬스케어를 제외한다면 기술특례 상장의 상회율이나 (16.9%) 일반상장이나 (19.2%) 비슷비슷하다. 기술특례라는 트랙 자체가 더 좋은 성과를 만든다기보다, 상대적으로 성과가 좋았던 헬스케어 기업이 기술특례 집단에 많이 포함되면서 전체 수치를 끌어올린 구성 효과일 가능성이 크다.
결국 산업군이나 상장 트랙처럼 상장 전에 확인할 수 있는 몇 가지 정보만으로는 이후의 승자를 가려내기 어려웠다.
그렇다면 정말 승자를 미리 알아볼 방법이 있는 걸까?
5. 과연 종목 선별의 문제일까?
8개사가 공모가의 3배를 넘기고 189개사가 반토막 났다면, 이 시장의 성과는 소수의 대박 종목에 압도적으로 좌우된다. 전체 시장의 성과도 극소수의 큰 성공에 의존했다. 그 극소수를 놓치면 결과가 완전히 달라지는 구조다.
상장을 준비하는 회사의 입장에서는 또 다른 의미가 나온다.
IPO에 성공하는 것과, 상장 후에도 그 가격을 지키는 것은 전혀 다른 문제다. 높은 공모가를 받는 것은 회사가 많은 자금을 조달하고 기존 주주가 높은 평가를 인정받는다는 점에서 당장은 좋은 일이다. 그러나 동시에 상장 후 증명해야 할 기준도 그만큼 높아진다.
이번 데이터만으로 기존 주주에게 IPO가 성공적인 엑싯이었는지까지 판단할 수는 없다. 다만 시장이 IPO 당시의 가격을 계속 인정해준 회사는 열에 둘뿐이었다.
상장은 성공의 결승선이 아니었다. 새로운 평가가 시작되는 출발선에 더 가까웠다.
6. 그런데 처음부터 이렇게 떨어졌을까?
근데 반토막 이하로 떨어진 189개사도 처음부터 그랬던 것은 아니다. 상장 첫날에는 354개사 중 277개사가, 그러니까 열에 여덟이 공모가보다 더 위에 있었다.
그렇다면 열에 여덟이 열에 둘이 되기까지, 과연 무슨 일이 있었을까. 이건 다음 편에서 이야기하겠다.
자료 출처: 한국거래소 정보데이터시스템 신규상장종목 현황, 공모가대비 등락률, 기술성장기업 상장현황. 기준일 2026년 8월 28일. 원자료 621건에서 스팩합병 상장 54개사, 이전상장 27개사, 재상장 4개사, 스팩 171개사, 상장폐지로 현재가가 없는 2개사를 제외한 354개사 기준.
상장 트랙 비교는 트랙 자료가 확보되는 2021년 10월 22일 이후 상장분 305개사 기준이다. 사업 도메인은 KRX 업종을 출발점으로 삼되, 업종만으로 전방 시장이 판별되지 않는 183개사는 개별 확인해 배정한 것으로 공식 분류가 아니다. 상장 이후 사명이나 주력 사업이 바뀐 기업은 상장 당시 기준으로 분류했다.