세상의 모든 것이 정말 토큰이 될 수 있을까?
주식, 채권, 부동산, 펀드, 금, 예금, IP까지
라이브 「카피바라가 토큰을 깨문 이유」, 오늘도 바로 시작합니다!
"토큰이 장부에 적힌 한 줄이라면, 세상의 모든 게 다 토큰이 될 수 있나요?
금도, 예금도, 제가 좋아하는 노래 저작권도요?"
이론적으로는 됩니다. 권리가 있는 것이라면 무엇이든 장부에 한 줄로 적을 수 있으니까요. 하지만 "될 수 있다"와 "될 만하다"는 전혀 다른 이야기입니다.
 좋아하는 모든 것을 토큰화해보고 싶은 카피바라
토큰화는 장부로의 이사입니다
이사를 생각해 보면 쉽습니다. 컴퓨터 속 파일은 USB에 담으면 끝입니다. 옷은 상자에 넣으면 되고요. 피아노는 사다리차와 전문 기사님이 필요합니다. 마당에 심은 나무는? 글쎄요, 옮길 수는 있지만, 옮기는 비용이 나무값보다 비쌀 수도 있습니다.
토큰화도 똑같습니다. 모든 자산은 지금 어딘가의 장부에 살고 있고, 토큰화는 그 자산을 새 장부로 이사시키는 일입니다. 짐 싸기 쉬운 자산이 있고, 사다리차가 필요한 자산이 있습니다.
이삿짐 체크리스트
어떤 자산이 디지털 세상으로 이사하기 쉬운지는 네 가지 질문으로 알 수 있습니다. 앞에서 다룬 이야기들이 그대로 카피바라의 이삿짐 체크리스트가 됩니다.
① 권리가 분명한가?
누가 무엇을 가졌는지 한 줄로 적을 수 있는가에 대한 이야기입니다. 3편에서 본 것처럼, 토큰이 되는 건 물건이 아니라 권리니까요.
② 가치를 확인하기 쉬운가?
오늘 얼마인지 모두가 동의할 수 있는가를 의미합니다.
③ 블록체인 밖에 실물이 존재하는가?
디트로이트의 집처럼, 누군가 현생에서 실물을 관리하고 약속을 지켜야 하는가도 중요한 문제입니다.
④ 법이 새 장부를 인정하는가?
4편에서 본 것처럼, 토큰에 적힌 기록이 법적으로도 권리로 인정되는가도 빠질 수 없죠.
①②④는 "예"가 많을수록, ③은 "아니요"일수록 이사가 쉽습니다.
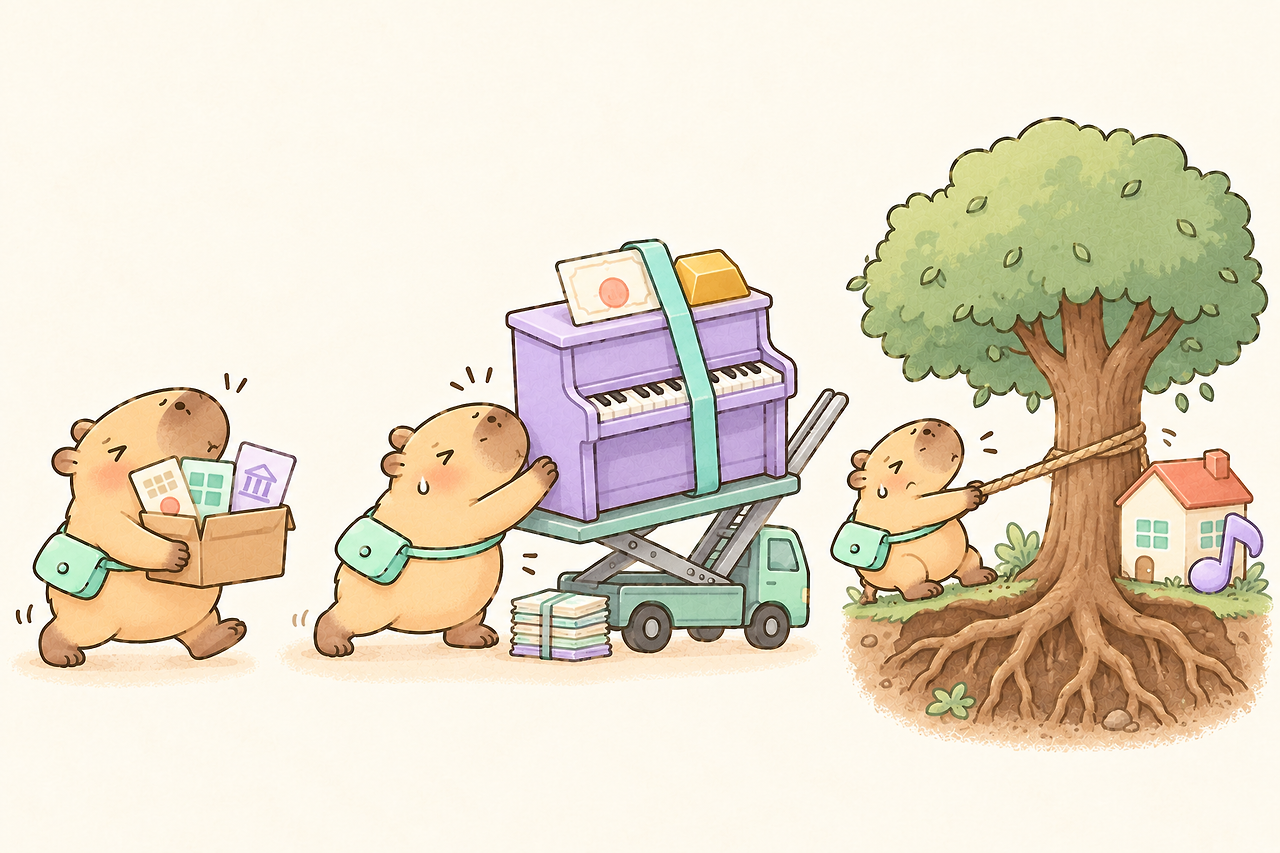 카피바라에게도 이사는 보통 일이 아닙니다 (카피바라는 맥시멀리스트였네요!)
자산별 토큰화(이사) 난이도
가벼운 짐: 채권, 펀드, 예금
의외일 수 있지만, 가장 먼저 이사하는 건 가장 지루한 자산들입니다.
채권은 "언제 얼마를 돌려준다"는 약속이 숫자로 딱 정해져 있습니다. 펀드와 예금은 원래부터 물건 없이 장부 위에만 존재합니다. 블록체인 밖에 지킬 물건이 없으니 체크리스트 ③이 필요 없죠. 실제로 세계적으로 토큰화가 가장 활발한 분야도 국채와 머니마켓펀드 같은 상품입니다. 토큰화된 미국 국채는 올해 2월 처음으로 시가총액 100억 달러를 넘었고, 1분기 말 기준으로 토큰화된 실물자산 시장의 67.2%를 차지했습니다. 금 같은 원자재가 28.7%로 그 뒤를 잇고, 주식은 2.5%에 그쳤습니다. 2025년 초 39억 달러였던 토큰화된 미국 국채는 1년여 만에 150억 달러를 넘어섰습니다.
사다리차가 필요한 짐: 주식, 금
주식은 권리가 분명하고 가격도 매일 정해집니다. 그런데 2편에서 봤듯, 이미 증권사, 예탁결제원, 발행회사로 이어지는 거대한 기존 장부들이 있습니다. 새 장부로 옮기려면 이 장부들 전체와 맞춰야 합니다. 이사 갈 집보다 지금 집에 짐이 너무 많은 경우죠.
금은 가치가 분명하고, 금 1g은 다른 금 1g과 똑같아서 쪼개기도 좋습니다. 하지만 진짜 금괴를 누군가 금고에 보관하고 있어야 합니다. 금고지기가 금을 정말 갖고 있는지, 잘 지키고 있는지는 블록체인 밖의 일입니다. 디트로이트의 집과 같은 숙제가 남는 거죠. 그래도 금은 원자재 토큰의 대부분을 차지하며 국채 다음으로 많이 이사했습니다. 금고지기라는 숙제가 있어도, 금 1g이 모두 똑같다는 장점이 그만큼 크다는 뜻이겠죠.
마당의 나무: 부동산, IP
부동산은 세상에 똑같은 건물이 하나도 없습니다. 가치를 매기기도 어렵고, 소유권은 등기부라는 별도의 장부가 지키고 있습니다. 그리고 누군가 지붕을 고치고 월세를 걷어야 합니다. 체크리스트 네 개가 모두 까다롭습니다.
노래 저작권 같은 IP는 더합니다. 권리의 범위가 복잡하고, 앞으로 얼마를 벌지 아무도 모릅니다. 실제로 2022년 4월, 금융위원회 산하 증권선물위원회는 국내의 한 음악 저작권 조각투자 서비스가 팔던 '저작권료 참여청구권'을 자본시장법상 투자계약증권으로 판단했습니다. 그때까지 이 회사는 전자상거래업과 통신판매업 사업자로 분류돼 금융당국의 규제를 받지 않았습니다. 흥미로운 건 금융당국이 짚은 문제점입니다. 투자자들은 저작권에 직접 투자한다고 생각했지만, 실제로 가진 권리는 그 회사에 대한 청구권에 불과해서, 회사가 도산하면 권리가 온전히 보장되기 어려웠다는 겁니다. 3편의 질문 그대로입니다. 권리의 뒤에서 약속을 지켜 주는 건 누구인가. 4편에서 말한 것처럼, 결국 기준은 이름이 아니라 약속의 실질이었습니다.
재미있는 역설
정리하면 이런 역설이 생깁니다.
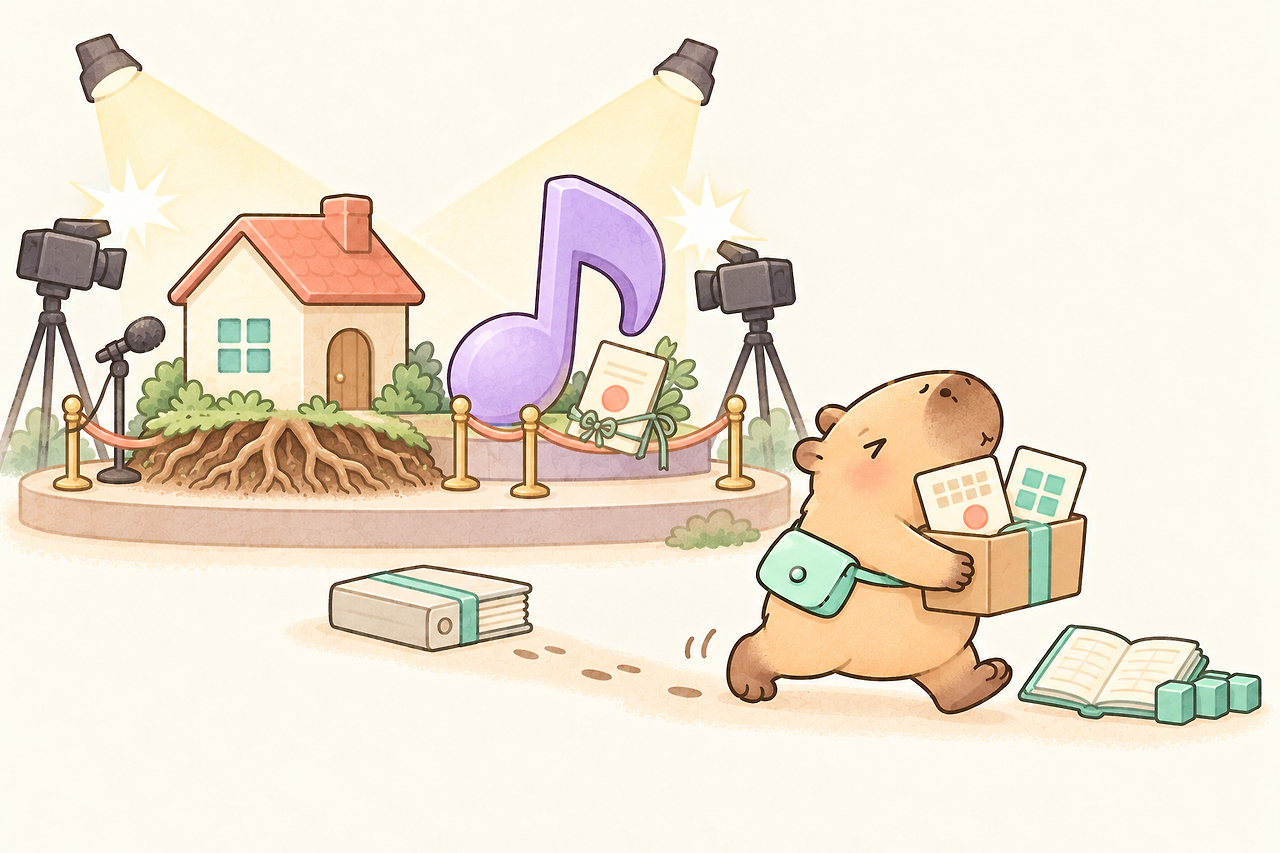 채권과 펀드만 담아 쉽게 이사하는 카피바라
사람들이 가장 많이 이야기하는 건 부동산과 IP이지만,
실제로 가장 먼저 움직이는 건 채권과 펀드입니다.
화려한 자산일수록 블록체인 밖에 지켜야 할 것과 합의해야 할 것이 많기 때문입니다. 반대로 이미 숫자로만 존재하는 자산은 장부만 바꾸면 됩니다. 뉴스에서 가장 시끄러운 것과 실제로 가장 먼저 바뀌는 것은 다를 때가 많습니다.
쪼개면 다 팔릴까?
마지막으로 꼭 짚고 싶은 오해가 하나 있습니다. "1,320조각으로 쪼개면 누구나 쉽게 사고팔 수 있다"는 말입니다. 쪼갤 수는 있습니다. 하지만 사고파는 사람이 있어야 거래가 됩니다. 아무도 사려 하지 않는 자산은 1,320조각으로 쪼개도 1,320개의 팔리지 않는 조각이 될 뿐입니다. 쉽게 사고팔 수 있는 성질, 즉 유동성은 토큰이 만들어 주는 게 아니라 시장과 사람들이 만듭니다. 토큰화는 이사를 쉽게 해 줄 뿐, 새 동네에 이웃을 데려다 주지는 않습니다. 무엇이든 토큰이 될 수 있습니다. 하지만 이사 비용보다 가치 있는 짐만 옮겨 갑니다.
그런데 이쯤 되니, 뒷줄의 한 카피바라가 팔짱을 끼고 묻습니다.
"이사도 힘들고, 쪼개도 안 팔릴 수 있다면서요. 그래서 토큰화하면 대체 뭐가 좋은데요?"
좋은 질문입니다. 그것도 가장 보수적이라는 금융이 왜 제일 먼저 이 이사를 준비하는지까지, 다음 라이브에서 깨물어 보겠습니다.
참고자료
금융위원회 보도자료: 저작권료 참여청구권의 증권성 여부 판단
데일리바이트: 뮤직카우 저작권 참여청구권, 증권으로 인정
Cointelegraph: Tokenized RWA market grows 420% since 2025