태경그룹, 의외 모습들
태경산업+태경케미컬+태경비케이 등 상장사 4개 포함
차가운 회사인 줄 알았더니, 야수의 심장
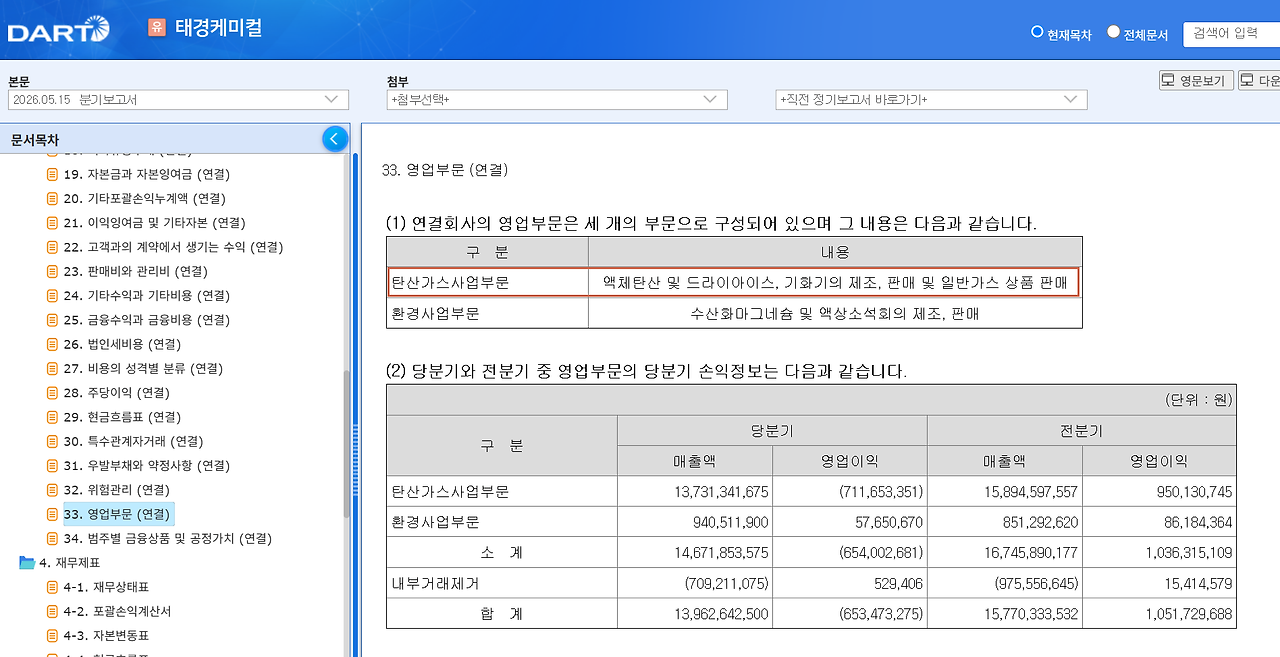
폭염에 '차가운 재무제표'를 찾다가 드라이아이스 국내 1위 태경케미컬(56기, 1970년 설립)을 펼쳤습니다. 자산 2,244억 원, 부채 518억 원. 첫인상은 빚 없는 보수적인 공장 기업입니다. 그런데 파고들수록 다른 얼굴이 보입니다. 우선 태경캐미컬의 손익계산서를 보면 본업은 춥습니다. 매출 93% 이상이 액체탄산·드라이아이스인데, 가동률 저하와 원재료비 상승으로 원가율이 60%→74%로 치솟으며 영업이익은 137억 원(2024)에서 20억 원대(2025)로 급감했습니다.
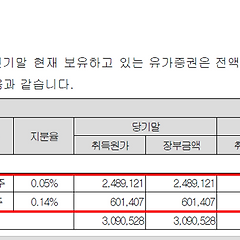
반전은 재무상태표에 있습니다. 무차입 기조였던 이 회사가 2025년 신한은행 등에서 400억 원을 장기차입해, 모회사 태경산업과 함께 인조대리석 상장사 라이온켐텍 지분 21.32%를 약 491억 원에 인수했습니다. 여기에 TKG휴켐스·인선이엔티·솔루엠 등 상장사 주식 쇼핑까지. 다만 대부분 평가손실 중입니다.
본업 부진을 돌파하려는 승부수일까요? 최대주주와 계열사의 상호출자 이력, 아직 끝나지 않은 3세 승계까지 겹쳐 보면, 이 '차가운 회사'의 다음 수가 더 궁금해집니다.
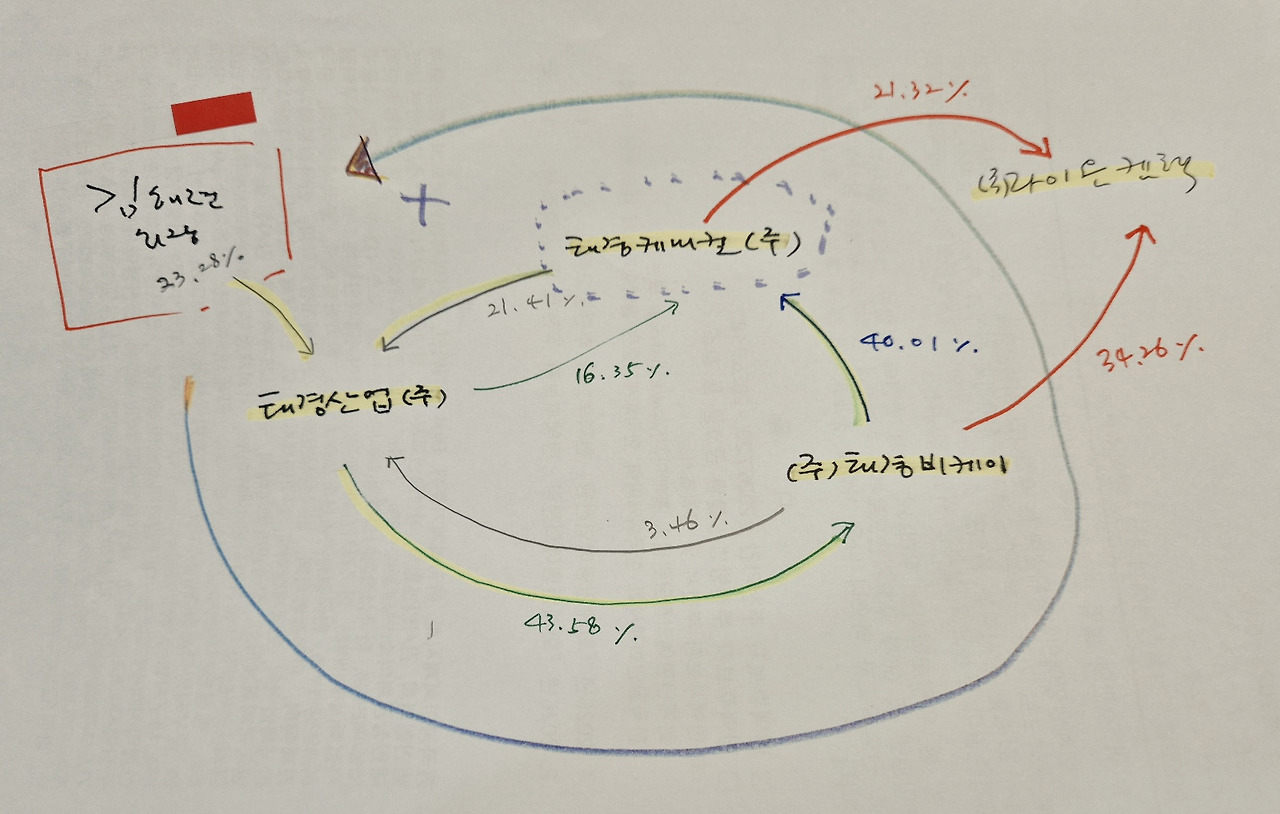
태경그룹은 창업주 고(故) 김영환 회장의 무남독녀인 김해련 회장(64세)이 경영권을 승계하여 그룹 매출 1조 원대를 바라보는 중견 소재 그룹으로 키워내며 대표적인 ‘성공한 여성기업’의 이미지를 구축해 왔습니다.
하지만 실상을 들여다보면, 지배구조의 불투명성과 내부 실세 논란, 계열사 간의 복잡한 순환·상호출자 고리, 그리고 최근 무리한 M&A와 실적 악화가 겹치며 매우 불안정한 경영환경에 노출되어 있습니다.
https://m.businesspost.co.kr/BP?command=mobile_view&num=350527
지금 바로 작가의 멤버십 구독자가 되어
멤버십 특별 연재 콘텐츠를 모두 만나 보세요.
회계사는 아니지만, 숫자 너머의 사람과 세상을 읽어내는 스토리텔러. 재무제표로 글 쓰고, 바카라 내는 온라인 게임인입니다. 재무제표는 누구나 활용할 수 있습니다.
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 최근 30일간 2개의 멤버십 콘텐츠 발행
- 총 65개의 혜택 콘텐츠