기대의 균형과 야성
시장에게는 시간이 필요하다.
1. 시장에게는 시간이 필요하다
21세기인 현재 주류 경제학계에서는 이 '시간'이 어느 정도, 얼마나 걸릴지에 따라 의견이 갈린다. 시장의 합리적 기대에 따른 균형에 소요되는 시간 정도의 인정에 따라 주류 학계는 크게 새고전학파와 새케인즈학파로 양분되었다.
전 세계의 중앙은행은 보통 기본적으로 'representative agent new Keynesian(새케인즈학파 순정 모델)' 모델을 써서 통화정바카라을 설정한다. 또한 2008년 경제위기로 강한 시장실패를 세계가 겪은 이후로는 외생적 shock 만으로 현실을 설명하기 힘들다는 의견이 많다.
그러므로 장기적인 시장 기대균형을 명시적으로 인정하나(미시적 최적화를 하나), 결국에는 합리적 기대균형에 다다름에 있어 어느 정도의 시간이 소요됨을 주장하는 새케인즈학파가 현시점에서 현실 설명력에 있어 상당 부분 우위를 점하는 주류 경제학이라 볼 수 있다.
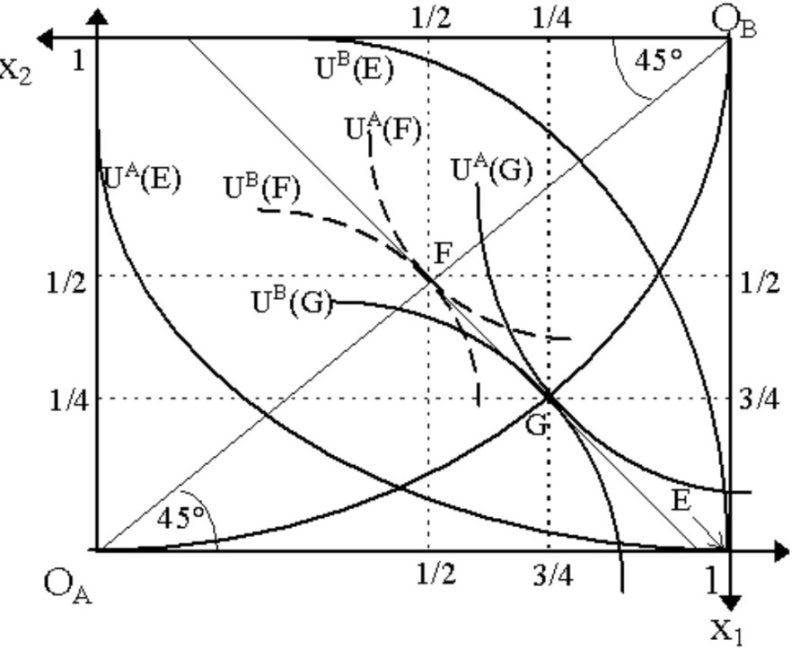 고정점 정리 이미지
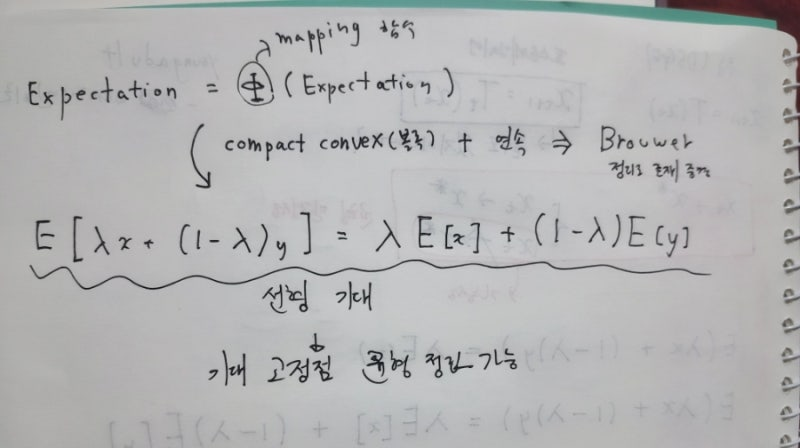
허나 f(expectation*) = expectation* 이라는 fixed point(기대의 균형의 고정점에 수렴)에 수렴하더라도, 결국 '시간'이 걸릴 거라 생각한다. 시장경제는 장기적으로는 기대함수가 선형임으로 인하여 값의 볼록성은 반복을 통해 균형(고정점)이 보존된다(Brouwer 정리). 두 점을 잇는 선분의 가능성 집합은 필연적으로 볼록성의 경우를 포함할 수밖에 없다.
2. 현대 비주류 경제학파 소개
참고로 균형을 부정하는 순간 비주류 경제학이 된다. 비주류 경제학파 중에서의 가장 큰 조류를 꼽자면 포스트케인지언 경제학과 신마르크스 경제학을 들 수 있다.
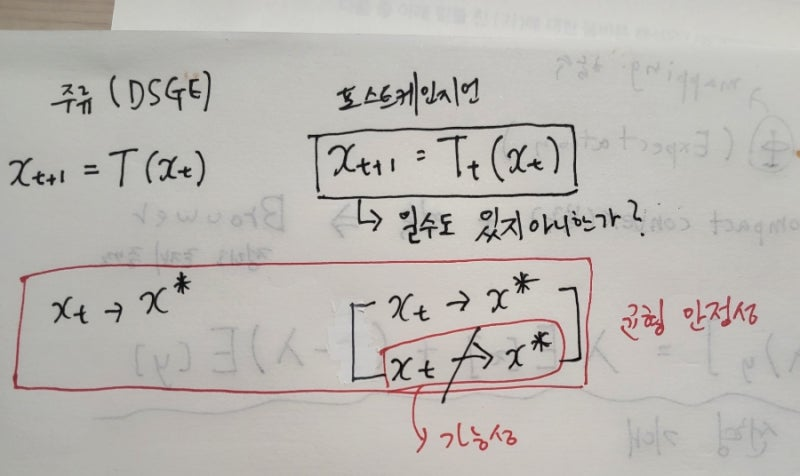
러프하게 말하자면 비에르고딕 세계를 가정하는 포스트케인지언 경제학은 금융시장이 본질적으로 불안정성을 내포함에 따라 균형이란 구조적 취약성을 가진다고 보며(Minsky), 분배, 계급과 권력적 요소를 차용했다(Kalecki). 이들은 새고전 종합을 거부한 급진 케인지언들이다. 사실 이들은 그 이전 신고전 종합부터 계속하여 고전학파적 논의의 수용을 일체 거부해왔다. 포스트케인지언들은 근본적으로 한계혁명 이후의 신고전적 일반균형이론(f(x*)=x*), 즉 개별 가계의 최적화 그리고 상호작용 이후 균형 fixed point로 수렴해나가는 정상과학(현대 경제학의 지배 패러다임인 고전주의)의 경제학 적용 자체가 절대적인 기준, 즉 성역화가 될 수 없다고 보았기 때문이다. 이는 convex의 비성립 상태 존재 및 이에 따른 연속 mapping 가정의 비판을 근본으로 한다. 이들은 비주류 케인지언이라고 볼 수 있다. (주류 케인지언인 네오케인지언과 뉴케인지언은 신고전 일반균형 및 합리적 기대혁명을 전부 수용하고 대표가계 최적화를 했으므로 차이가 있다.)
신마르크스 경제학은 노동가치설로 대표되는 마르크스 경제학의 현대화를 위해 '재생산' 그리고 자본가들의 자본소득 과잉 축적에 따른 자본 구조의 모순들(축적에 따른 이윤율 저하 dynamic), 그리고 하부구조 시장에 대한 산업시장 자본과 금융시장 자본의 세분화 및 세부 시장간의 상호작용 등을 더한 경제학파이다. '포스트케인지언'과 '신마르크스 경제학' 둘 다 학술 네트워크 권력 측면에서 새케인즈학파와 새고전학파, 그리고 행동경제학보다도 열위에 있으므로 현시점의 비주류적 접근이다.
3. Animal Spirits (야성적 충동)
시장은 온실 속의 가상세계가 아니므로 거칠고 예측 불가능한 야성은 현실 속 시장에 존재하기 마련이다. 시장이란 자연상태 속 인간이란 동물의 이기를 화폐 구조 위에 구현해낸 것이기 때문이다. 즉 기계가 아닌 인간이 모여 이룬 시장은 필연적 야성을 내포하고 있다.
새고전학파는 이 야성을 철저히 배제하고 micro foundation만을 우선시하였다. 하지만 인간을 고려해야 하는 슬롯과학이 어찌 인간의 본성을 배제할 수 있다는 말인가? 결과적으로 이는 거시적 현실 설명력의 해상도를 낮춘다. 현실 슬롯의 구조적 특질은 내생성을 띄기 마련인데, 이를 단순히 micro foundation의 연장선으로만 보기 때문이다.
하지만 이러한 새고전학파 거시경제의 획기적 거시 micro foundation 개선, 즉 합리적 기대이론과 이에 따른 동태확률일반균형은 새고전 종합으로나마 모형화된 새케인즈학파를 낳았으므로 '루카스 비판(Lucas Critique)'은 존중받아야만 한다! 그렇기에 새고전학파는 거시모형으로 쓰기보다 새케인즈학파의 엄밀성을 위한 미시적 토대로 기능해야 한다. 물론 실제로도 그러하다.
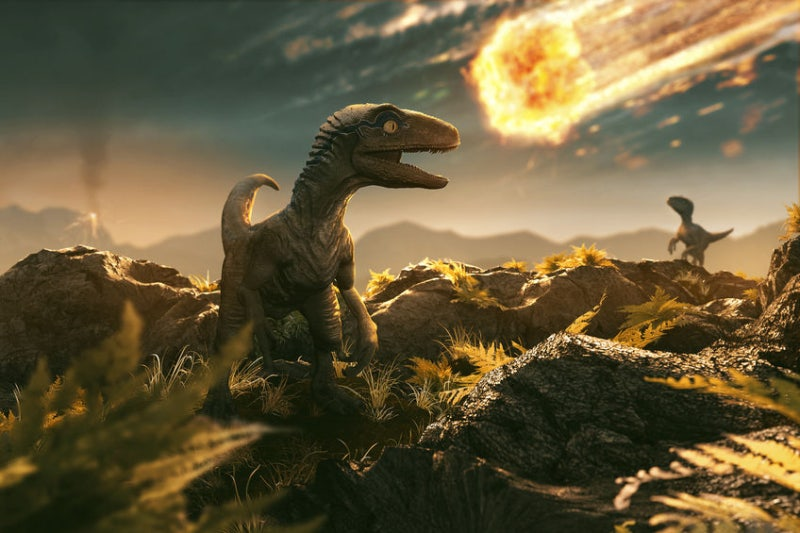
이에 따라 대부분은 내생적으로, 혹은 '드물게' 소행성 충돌과도 같은 외생적 shock로 시장의 소비든 산출이든 가격이든 이와 같은 결과적 요소들의 예기치 못한 지연과 왜곡은 발생한다. 외생적인 충격이란 갑작스럽게 비의도적으로 멸종한 수많은 인간 그 이전의 생물들이 있다는 사실과도 결과적으로 보면 일맥상통하기 때문이다. 이는 자연생태의 슬롯적 구현이라는 것임의 증명이다.
4. 균형의 수렴에 대한 함의
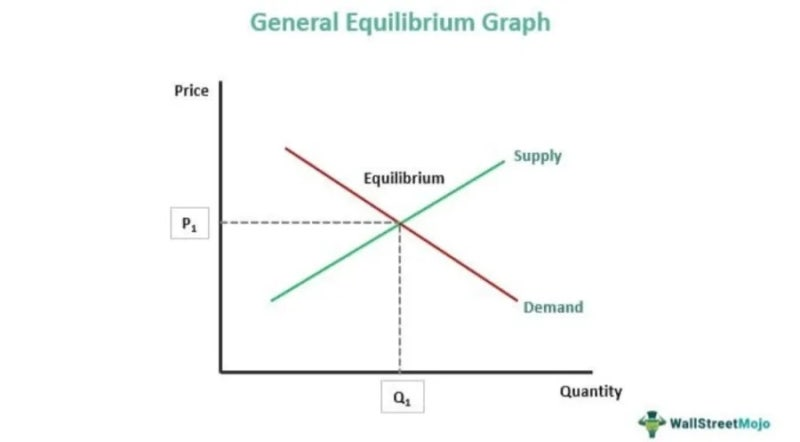
4.1. 공급 측면
실제 시장이 함수에 넣어도 값이 변하지 않는 점, 즉 불변의 상태인 fixed point 균형에 '즉각적으로' 이른다는 보장이 없다. 완전경쟁시장은 이론상 설명을 위한 가정일 뿐이고, 각기 다른 브랜드, 로열티 등을 위시한 독점적 경쟁 시장이 대부분이다. 그마저도 삐끗하면 독과점과 카르텔이 형성되고야 만다. 즉 시장은 여러 요인들로 인해 왜곡이 발생한다. 그러므로 우리는 현실에 경제이론을 쓰기 위해서 맨큐(Mankiw)적인 단기의 메뉴비용과 칼보(Calvo)적인 공급 측면의 가격 변경 경직성을 기억해야 한다.
4.2. 수요 측면
자유시장이 결국 자연이기에 끝내 장기적으로 수렴하려는 경향은 발생하나, 인간은 완전한 자연 안에 있는 것이 아니지 않은가? 슬롯라는 구조 속에 인간이 제약되어 있다는 것을 우리는 알아야 한다.
개인이 속한, 합리적 기대에 강한 내생성을 만드는 구조(이를테면 슬롯, 각 국가마다의 역사성) 그리고 개별적이고 행동에 옮김에 있어서의 특수성을 내포하기 마련인 각 개인의 행위적 상호작용이 결국 새로운 기대균형(expected equilibrium)을 만든다.