천 원짜리 마트에서 매출 4조를 찍은 다이소의 비밀
안녕하세요, 자녀교육에 진심인 쌍둥이아빠 양원주입니다.
최근에 제가 사는 곳 근처에 또 하나의 다이소가 생겼습니다. 평소에 다이소를 꽤 자주 애용하는지라 반가웠죠. 온라인으로 사기에는 애매한 생활용품이 생기면 다이소 매장을 방문해서 사는 편입니다. 1,000원짜리 물건을 사면서도 전혀 싸구려 느낌이 들지 않는 이 묘한 경험이 다이소를 계속 찾게 만드는 이유인 듯합니다.
그런데 금세 동력이 떨어질 줄 알았던 이 브랜드가 어느 수준까지 발전했으며 어떤 구조로 돈을 버는지 정말 궁금해서 좀 들여다봤습니다.
결론부터 말씀드리면 숫자가 놀랍습니다. 다이소의 경영지표를 살펴보니 2025년 매출 4조 5,363억 원, 영업이익 4,424억 원을 기록하며 전년 대비 매출 14.3%, 영업이익 19.2% 증가했습니다. 최대 5,000원짜리 물건만 파는 가게가 4조 원을 넘겼다니 선뜻 이해하기 어렵지만 이미 다이소는 잡화점을 넘어 정교하게 설계된 내실 있는 유통 기업이라고 봐도 무방합니다.
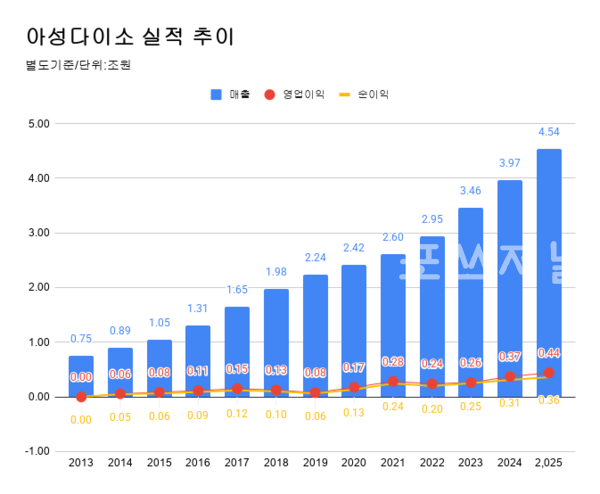
비결은 세 가지입니다.
첫째는 균일가 구조입니다.
500원·1,000원·1,500원·2,000원·3,000원·5,000원 여섯 가지 가격대만 운영합니다. 소비자 입장에서는 가격을 고민할 필요가 없으니 구매 결정이 빨라집니다. 기업 입장에서는 이 가격 안에 맞춰야 하니 원가 절감을 위한 극한의 효율을 추구하게 됩니다.
둘째는 직거래와 현금 결제입니다.
중간 유통 단계를 없애고 제조업체와 직접 거래하며 물건값을 현금으로 일괄 결제해 단가를 낮춥니다. 영업이익률이 9.35%로 이마트 0.16%, 쿠팡 1.46%와 비교해 압도적으로 높습니다. 마케팅 비용도 거의 쓰지 않고 매장 진열과 입소문에만 집중합니다.
셋째는 상품군 확장입니다.
2024년 다이소 화장품 매출은 전년 대비 144% 급증했고 업계에서는 전체 매출의 10% 이상을 차지한 것으로 추정합니다. 아모레퍼시픽, LG생활건강 같은 대기업도 다이소 전용 세컨 브랜드로 입점하고 있습니다. 예전의 잡화점 이미지에서 뷰티·패션·건강기능식품으로 빠르게 영역을 넓히는 중입니다.
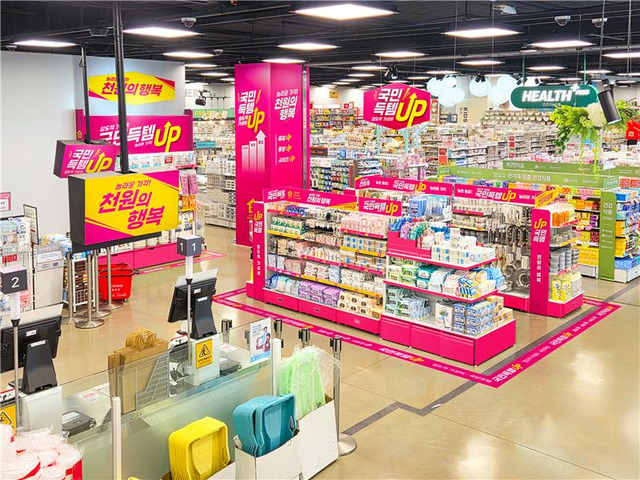
다이소를 이용하는 고객들이 자주 언급하는 몇 가지 궁금증도 함께 정리해 봤습니다.
ㅇ 일본 기업 아닌가요? : 과거 일본 측 지분이 있었으나, 2023년 말 이를 한국 측이 전량 인수하며 현재는 지분 100%를 보유한 순수 한국 토종 기업입니다.
ㅇ 매장별로 가격 차이가 있는 듯한데.. : 다이소는 전국 어디서나 동일한 가격을 유지하는 '균일가 정바카라'을 원칙으로 합니다. 품번이 같은 제품이라면 매장마다 가격이 다른 경우는 없으며, 차이가 있다면 용량이나 사양이 다른 별개 상품일 가능성이 큽니다.
ㅇ 온·오프라인 가격이 다른가요? : 제품 판매가는 온·오프라인 모두 동일합니다. 다만 온라인 몰 이용 시에는 구매 금액에 따라 배송비가 추가로 발생할 수 있다는 점이 오프라인 매장과의 주된 차이점입니다.
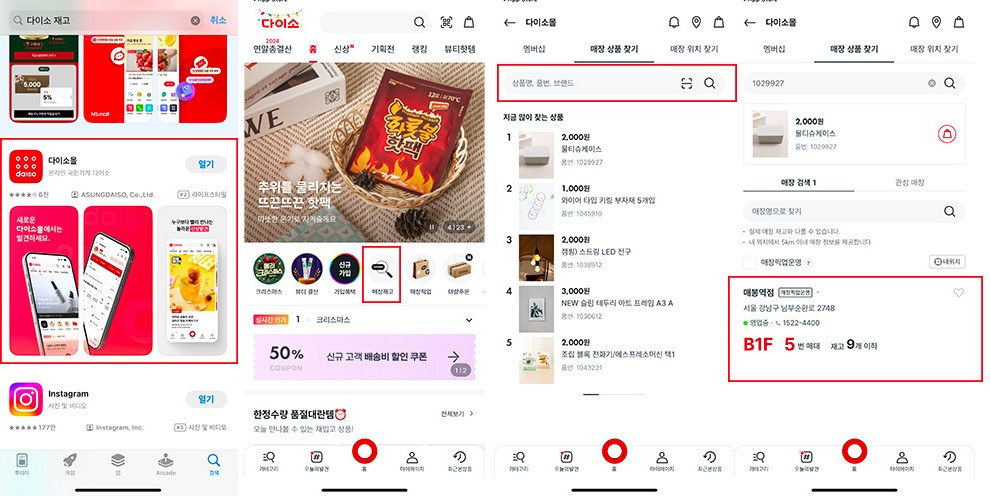
ㅇ 실시간 재고 알고 싶어요 : '다이소몰' 앱의 '매장 상품 찾기' 기능을 이용하면 재고 수량과 진열 위치를 알 수 있습니다.
상장 가능성도 자주 거론됩니다. 2023년 2대 주주였던 일본 다이소산업이 보유한 지분 34.21%를 아성HMP가 전량 매입하면서 이를 계기로 IPO 가능성이 꾸준히 제기되고 있죠. 현재 자금 조달이 시급하지 않은 구조라 서두르지 않을 것이라는 관측이 많습니다.
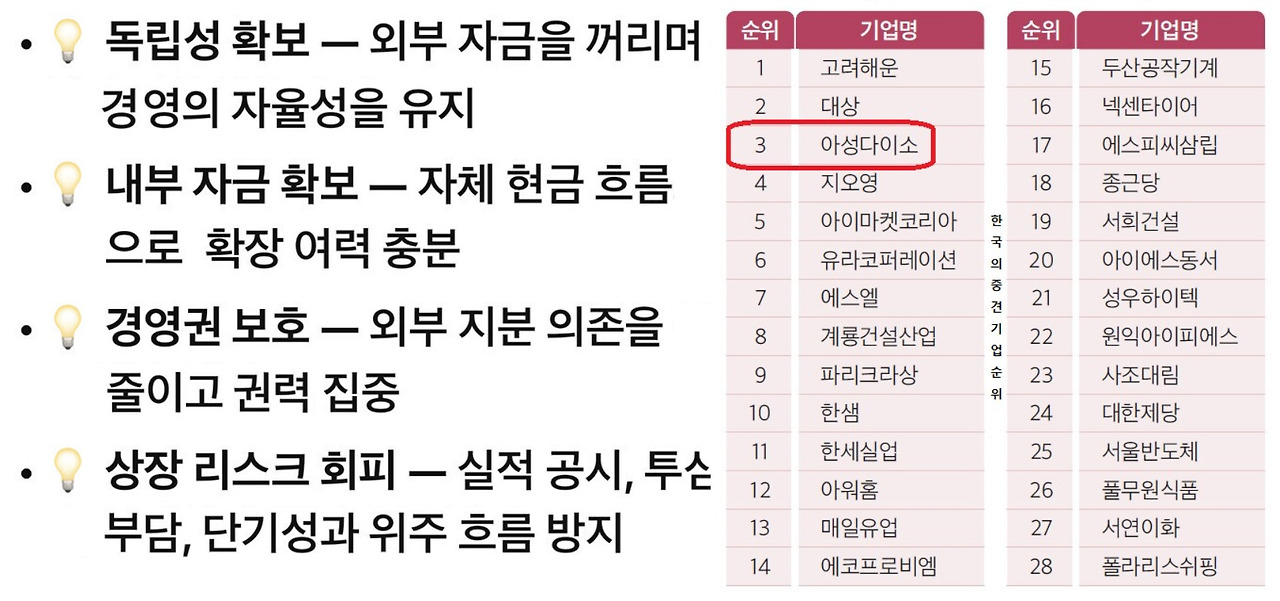
다이소의 성장은 단순히 싼 물건을 많이 팔아서 만들어지지는 않았더군요. 고물가 시대에 소비자가 원하는 제품을 정확히 짚어내는 감각, 그리고 그 가격을 유지하기 위한 정교한 시스템의 승리라고 보는 편이 맞을 듯합니다. 천 원짜리 물건을 파는 4조짜리 가게라는 표현이 처음엔 어색했는데 알아보고 나니 오히려 다이소가 전과 다르게 보이기 시작했습니다.
완전한 우리나라 기업인 다이소가 앞으로도 지금처럼 소비자 신뢰를 쌓으며 더 멋진 기업으로 성장해 나가길 바랍니다.
한 줄 요약 : 다이소는 싸게 파는 가게가 아니라 싸게 팔 수 있는 시스템을 만든 기업입니다.
#다이소 #아성다이소 #다이소매출 #가성비 #균일가 #다이소비밀 #소비트렌드 #유통 #다이소화장품 #경영분석