낮은 금리가 아니라 높은 자산 가격이 인플레이션을 주도
by
Aug 25. 2026brunch_membership's
미국의 부의 편중이 연방준비제도(Fed)의 일반적인 정바카라 도구들의 효과를 떨어뜨렸다.
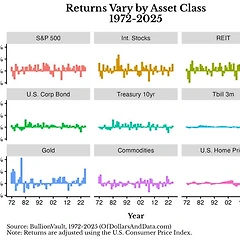
미국 경제의 K자형(양극화) 본질을 보여주는 데 있어, 근로자 임금이 GDP의 50%로 1947년 이후 최저치로 떨어진 반면 가계 순자산은 GDP 대비 546%라는 역대 최고치에 근접했다는 사실보다 더 명확한 사례는 없을 것입니다.
이러한 이분법적 현상은 젊은 미국인들 사이에서 슬롯주의가 다시 부상하고 있는 이유를 설명해 줍니다. Z세대는 인플레이션으로 인해 구매력이 떨어진 '임금'에 절대적으로 의존하는 반면, 베이비붐 세대는 국가에 축적된 '부(wealth)'의 대부분을 보유하고 있습니다.
현재 미국 경제에 남아있는 인플레이션을 점점 더 부추기는 것은 바로 이 '부의 효과(wealth effect)'입니다. 주거비를 제외하면 근원 인플레이션은 지난 3년 동안 약 2%로 비교적 안정적이었습니다. 인플레이션에서 가장 떨어지지 않는(경직적인) 요소들은 주택, 식당, 여행 및 기타 서비스 등 수요가 '부'와 연결된 부문들입니다. 케빈 워시(Kevin Warsh) 연준 의장이 인플레이션을 목표치로 낮추고자 한다면, 반드시 자산 가격의 상승세를 둔화시켜야만 할 것입니다.
지금 바로 작가의 멤버십 구독자가 되어
멤버십 특별 연재 콘텐츠를 모두 만나 보세요.
brunch membership  168 구독자
투영인작가님의 멤버십을
시작해 보세요!
투영인의 온라인카지노입니다. 투영인은 to young investor를 의미합니다. 투자세계에서 쌓은 30년 경력을 바탕으로 이론과 실전적인 내용을 게시하겠습니다.
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 최근 30일간 2개의 멤버십 콘텐츠 발행
- 총 92개의 혜택 콘텐츠