가장 안전한 자산은 무엇일까요?
2012년, 에이키 바티스타(Eike Batista)의 자산 가치는 350억 달러(약 47조 원) 이상으로 추산되었습니다. 이 자수성가한 브라질 억만장자는 광업에서부터 석유, 공공 사업에 이르는 거대한 제국을 건설했고, 많은 이들이 그를 브라질의 자랑으로 여겼습니다.
하지만 불과 2년 후, 그는 350억 달러를 모두 잃었고 오히려 채권자들에게 12억 달러의 빚을 지게 되었습니다.
어떻게 이런 일이 일어날 수 있었을까요? 350억 달러에 달하는 포트폴리오가 어떻게 하룻밤 사이에 공중분해 될 수 있었을까요?
여러 가지 잘못된 결정들을 탓할 수 있겠지만, 아마도 가장 큰 원인은 '집중 리스크' (그리고 워런 버핏이 가장 경계하는 부의 파괴자인 '레버리지')였을 것입니다. 바티스타의 부는 글로벌 원자재 붐에 압도적으로 집중되어 있었습니다. 이러한 집중 투자는 그를 막대한 부자로 만들어준 거대한 순풍이었지만, 결국 그를 몰락시키는 원인이 되기도 했습니다.
이는 모든 투자자가 반드시 명심해야 할 중요한 교훈을 시사합니다.
'나를 부자로 만들어준 포트폴리오'가 반드시 '나를 계속 부자로 남게 해줄 포트폴리오'는 아니라는 것입니다.
연구 결과는 "부자가 3대를 못 간다(shirtsleeves to shirtsleeves in three generations)"는 옛말을 뒷받침합니다. 부유한 가문의 70%가 2대째에 부를 잃고, 무려 90%가 3대째에 모든 것을 잃습니다. 물론 과도한 소비, 중독, 불운, 레버리지, 또는 단순한 오판 때문인 경우도 있습니다. 하지만 상당 부분은 사람들이 돈을 투자하는 '방식'에 기인합니다. 그렇다면, 손실을 최소화하고 포트폴리오를 완벽하게 방어할 수 있는 투자 방법이 과연 있을까요?
이 글에서는 바티스타가 했어야만 했던 일, 즉 '부자로 남는 방법(stay rich)'에 대해 잠시 집중해 보고자 합니다.
만약 당신이 이미 큰 부를 이룬 투자자라면, 그 부를 지키고(나아가 더 늘리기 위해) 취해야 할 올바른 시장 접근법은 무엇일까요?
무엇이 가장 안전한 자산인가? (What is the Safest Asset?)
당신이 "게임에서 이겼다"고 가정해 봅시다.
제 친구인 브라이언 포트노이(Brian Portnoy)는 부를 축적하는 목적을 "자금이 확보된 만족감(Funded contentment)"이라고 묘사합니다. 본질적으로, 당신이 꿈꿔온 삶을 살기에 충분한 돈을 확보한 상태를 의미합니다.
물론 그 충분한 금액의 기준은 사람마다 다릅니다. 누군가에게는 10만 달러일 수도 있고, 다른 누군가에게는 100만 달러, 혹은 1,000만 달러로도 부족할 수 있습니다. 하지만 당신이 목표한 금액에 도달했다고 가정해 봅시다.
이제 어떻게 해야 할까요? 만약 우리가 더 이상 부를 늘리는 데는 관심이 없고, 그저 지키는 것에만 집중한다면 어떨까요? 앞서 언급했듯이, 부자가 되도록 도와준 포트폴리오가 계속 부자로 남게 해주는 것은 아닙니다.
그렇다면 세상에서 "가장 안전한" 자산은 무엇일까요? 과연 그런 것이 존재하기는 할까요?
'부자로 남기 위한(stay rich)' 포트폴리오를 설계할 때, 투자 업계에서 이른바 '무위험(risk-free)' 자산이라고 부르는 미국 정부 단기 국채(T-bills)부터 살펴보는 것이 이치에 맞을 것입니다.
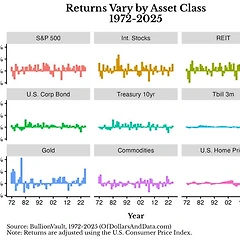
많은 투자자들은 미국 단기 국채가 세상에서 가장 안전하고 보수적인 투자처라고 믿습니다. 실제로 1926년 이후의 기록을 보면, 단기 국채는 단 한 번의 손실(낙폭)도 없이 연평균 3.4%의 수익을 냈습니다. 꽤 안전해 보이지 않나요? 연간 기준은 물론이고 월간 기준으로도 수익률이 마이너스였던 적이 단 한 번도 없었습니다!
하지만, 이것이 완벽한 진실은 아닙니다.
지금 바로 작가의 멤버십 구독자가 되어
멤버십 특별 연재 콘텐츠를 모두 만나 보세요.
투영인의 온라인카지노입니다. 투영인은 to young investor를 의미합니다. 투자세계에서 쌓은 30년 경력을 바탕으로 이론과 실전적인 내용을 게시하겠습니다.
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 최근 30일간 2개의 멤버십 콘텐츠 발행
- 총 92개의 혜택 콘텐츠