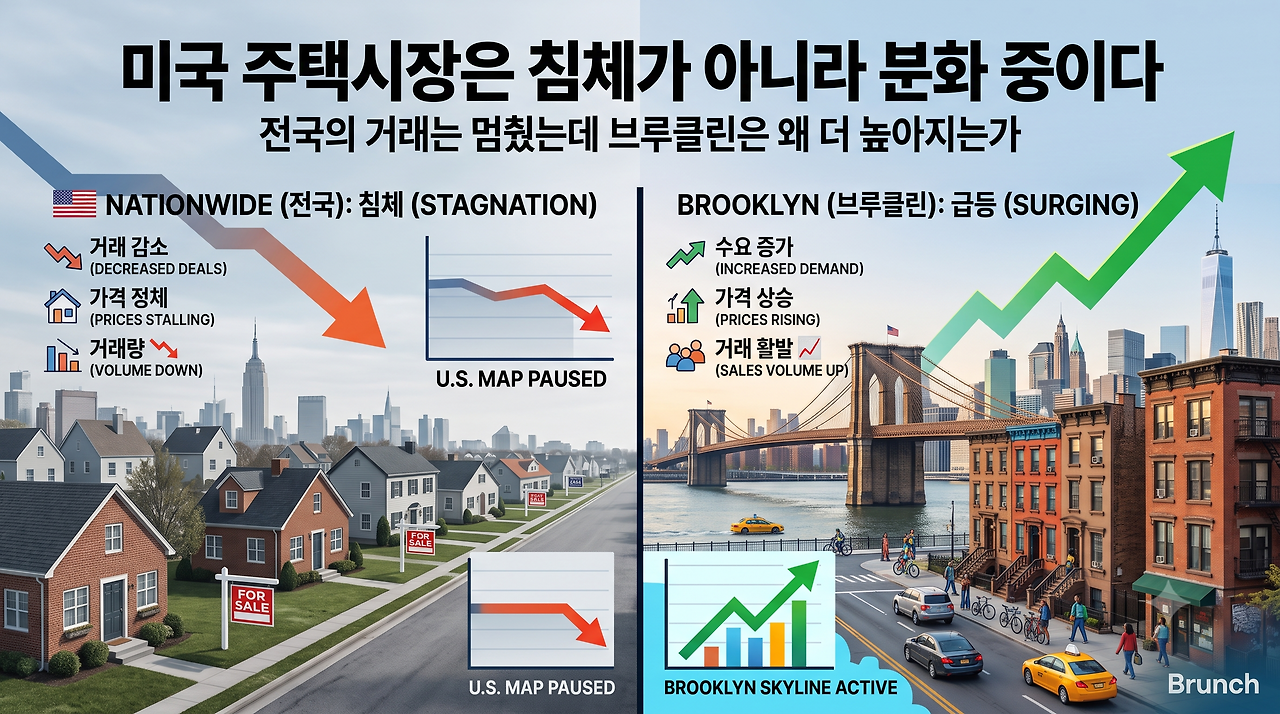
미국 주택시장은 침체가 아니라 분화 중이다
전국의 거래는 멈췄는데 브루클린은 왜 더 높아지는가
1. 공급했는데 더 부족해진 도시
뉴욕시는 2021년부터 2023년까지 주택을 약 6만1,000호 늘렸다. 그런데 같은 기간 임차가구가 더 빠르게 증가하면서 임대주택 공실률은 4.54%에서 1.41%로 떨어졌다. 집을 지었는데 빈집은 오히려 줄어든 것이다. 공급의 효과는 공급량이 아니라 수요와 공급의 속도 차이에서 결정된다는 사실을 보여준다.
그 압력이 가장 선명하게 드러나는 곳이 브루클린 도심이다. 2025년 신규주택 준공이 기록을 경신한 데 이어, 최근에는 플랫부시 애비뉴 익스텐션 53·57·61·63번지 일대가 다시 등장했다. 이미 수많은 주거타워가 올라선 지역에 추가 개발 가능성이 거론된 것이다.
미국 주택시장이 고금리와 거래 부진에 빠졌다는 진단과 브루클린의 주택 붐은 모순처럼 보인다. 그러나 이 상반된 장면을 함께 보아야 최근 미국 주택시장의 실체가 드러난다.
2. 하나의 나라에 존재하는 세 시장
2026년 7월 미국 기존주택 매매는 연율 406만 호로 전월보다 1.7% 감소했다. 매물은 154만 호, 재고기간은 4.6개월에 머물렀지만 중위가격은 43만4,100달러로 전년보다 2.0% 올랐다. 거래는 부진한데 가격은 37개월 연속 전년 대비 상승했다. 7월 30년 고정 모기지 평균금리는 6.54%였고, 9월 3일에는 6.71%까지 높아졌다.(전미부동산중개인협회, Freddie Mac)
신축 단독주택 시장의 모습은 다르다. 7월 판매는 연율 60만7,000호로 전월보다 10.5%, 전년보다 6.3% 감소했다. 판매 가능한 신축주택은 48만8,000호로 판매속도 대비 9.6개월분이 쌓였고, 중위가격은 39만3,800달러로 전년보다 0.9% 낮아졌다. 기존주택 중위가격보다 4만300달러, 약 9.3% 낮은 수준이다. 다만 두 통계는 지역과 면적, 주택 특성이 다르므로 동일한 품질의 집을 직접 비교한 가격 차이는 아니다.(미국 인구조사국·주택도시개발부)
뉴욕의 임대주택 시장은 또 다르다. 2023년 뉴욕시 전체 임대주택 공실률은 1.41%, 브루클린은 1.27%에 불과했다. 특히 월 1,650달러 미만 주택의 공실률은 0.65%로, 저렴한 집일수록 사실상 선택 가능한 물량이 없었다.(뉴욕시 주택공실조사)
기존주택은 매물이 부족하고, 신축 단독주택은 재고가 쌓이며, 대도시 임대주택은 절대적으로 모자란다. 미국의 평균을 하나의 시장처럼 읽을 수 없는 이유가 여기에 있다.
3. 금리가 거래보다 이동을 막았다
지금 바로 작가의 멤버십 구독자가 되어
멤버십 특별 연재 콘텐츠를 모두 만나 보세요.
대학에서 경제와 부동산의 인과관계를 연구하고, 실무에서 부동산 개발과 금융이 교차하는 복잡한 퍼즐을 풀어가며, 사람들이 공감할 만한 글을 쓰기 위해 노력하고 있습니다
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 최근 30일간 18개의 멤버십 콘텐츠 발행
- 총 319개의 혜택 콘텐츠