[3부] PIR 비교로 본 한국형 부동산 과열의 민낯
아파트 가격 폭등에 대해 한탄을 할 때 가장 자주 듣는 이야기가 월급을 한 푼도 쓰지 않고 모아도 수십 년이 걸린다는 이야기다. 실제로 자산의 가치가 소득을 앞질러 폭주할 때 시장의 위험성을 경고하는 가장 객관적인 지표로 소득 대비 주택 가격이라는 PIR (Price to Income Ratio)을 주로 사용한다. 가구가 소득을 한 푼도 쓰지 않고 모았을 때 집을 살 수 있는 기간을 뜻하는 이 지표는, 글로벌 대도시의 상급지 역사에서도 언제나 명확한 심리적·경제적 한계선을 제시해 왔다.
세계의 돈이 몰리는 미국 뉴욕의 맨해튼의 상급지 콘도의 PIR 추이를 보면 1980년대까지만 해도 5~6 정도의 수치를 보이다가 90년대 금융 산업의 팽창과 고소득 가구들이 유입되면서 2000년대 들어 10을 넘게 된다. 그리고 리만 브라더스 사태 직전 즈음에는 12배까지 치솟았다. 2010년부터 이어진 양적 팽창 덕분에 현재는 약 14 정도의 수치를 보이고 있다. 잃어버린 일본의 초저금리 엔저 유동성이 집중된 도쿄 시부야의 신축 맨션도 1990년대 초 버블이 정점일 때 약 18까지 숫자가 치솟았다가 암흑기로 접어들면서 다시 7 정도로 반토막이 났다. 아베노믹스의 초저금리 엔저 정바카라이 지속된 지금은 몇몇 신축 아파트만 약 14~15 정도의 수치를 보이고 있다. 아무리 글로벌 자본이 유입되는 초일류 도시라 해도, 내수 소득의 체력이 받쳐주지 않는 가격은 지속 가능하지 않다는 것이 자산 시장의 엄격한 법칙이다.
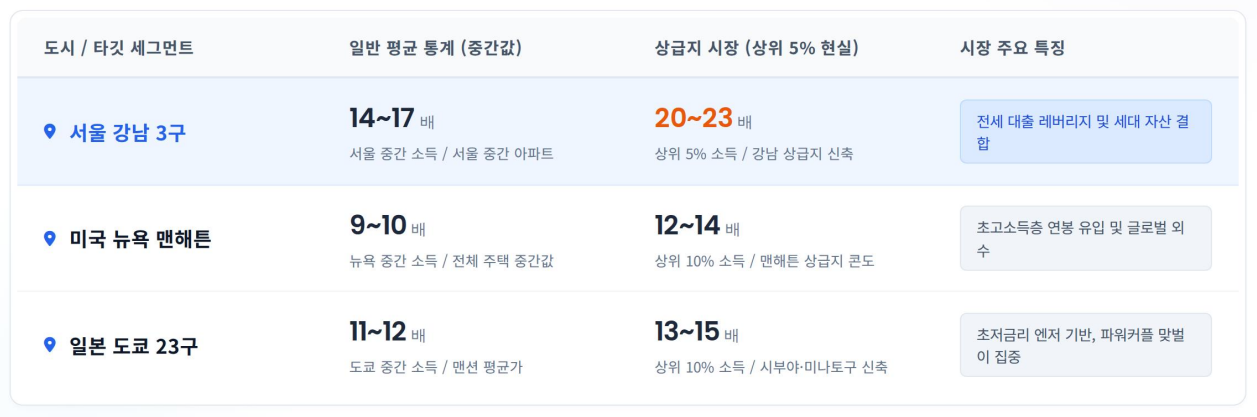 서울 강남과 뉴욕 맨해튼, 일본 도쿄의 PIR 기준 한국이 대체적으로 높지만 강남 상급지 신축은 특히 20을 넘어간다.
그러나 대한민국 서울, 특히 강남 3구의 지표는 이 글로벌 기준을 훨씬 뛰어넘는다. 서울 아파트의 중간값과 중간 소득의 비가 이미 15 이상의 수치를 보이고 있다. 거기에 대한민국에서 가장 돈을 잘 버는 소득 상위 5% 가구의 연 소득(약 1억 8,000만~2억 원)을 분모에 두고 강남권 초상급지 신축 단지의 매매가를 대입해 보면, 진짜 PIR은 20을 훌쩍 넘어선다. 국가 전체의 평균 소득을 기준으로 삼는 공식 통계의 착시를 제거하고 최상위권의 소득 체력만 골라내 비교해도, 한국의 상급지는 전 세계 자산 시장의 임계점을 훨씬 초월한 극단적인 과열 상태에 놓여 있는 셈이다. 뉴욕처럼 세계의 부자들이 실거주를 목적으로 매입해 주는 물량도 없는 시장에서 소득을 뛰어넘는 폭등을 이어온 이면에는 한국 부동산만의 세 가지 기둥이 존재한다.
첫 번째 기둥은 전 세계에서 유일무이한 제도인 전세 제도다. 과거의 전세는 집주인과 세입자 간의 순수한 사적 계약이자 무이자 사적 대출이었다. 사람들은 월세를 내는 것보다 원금이 보전되는 전세를 선호하고 집주인들은 새 집을 더 사는 자금으로 활용할 수 있어 서로에게 윈윈이었다. 그러나 박근혜 정부 들어 청년과 서민 주거 안정을 명목으로 전세자금 대출의 문턱을 낮추고 주택도시보증공사 등을 통해 공적 보증을 서기 시작하면서 이는 거대한 유동성 공급 장치로 돌변했다.
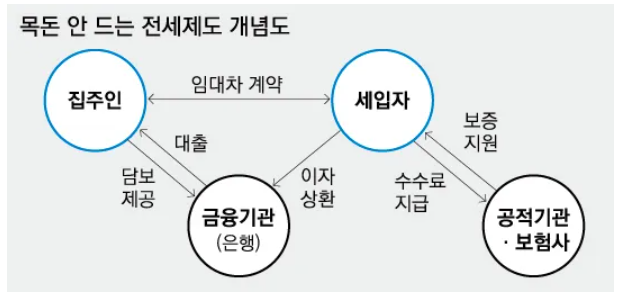 박근혜 정부 시절에 나온 전세 대출 - 집으로 유동성이 몰리는 길을 열었다.
세입자가 은행에서 손쉽게 조달해 온 수억 원의 전세 대출금은 집주인의 호주머니로 들어가 매매가를 밑에서 떠받치는 탄탄한 지지대가 되었다. 매매가와 전세가 사이의 갭이 줄어들면서 전세금을 기반으로 집을 여러 채 구매하는 갭투자의 고래들을 키워내는 강력한 금융 레버리지 펌프 역할을 했다. 근로 소득의 축적 속도보다 훨씬 바르게 유동성이 전세 대출이라는 통로를 통해 시장에 끊임없이 주입된 결과다.
두 번째 기둥은 과거 부동산 상승기 동안 여러 번 갈아타기를 하면서 누적되어 쌓아 온 시세 차익들이다. 강남 상급지에 진입하는 이들은 맨땅에서 근로 소득만을 모아 그 높은 집값을 한 번에 치르는 것이 아니다. 수도권 외곽에서 서울 중하위권 지역으로 또 호재가 있는 지역들을 자주 사고팔면서 수년간 집값 상승을 거치며 자산 가치를 불려 왔다. 한 번도 안 판 사람은 있어도 한 번만 판 사람은 없다는 속설이 돌 정도로 부동산 시장이 벌어다 준 수억 원의 시세 차익을 징검다리 삼아 상급지로 갈아탄다. 전국에서 재테크에 성공한 승자들의 돈과 과거 20~30년간 대한민국 부동산 시장이 팽창하며 축적된 자본 이득의 총합이 강남이라는 좁은 공간으로 압축적으로 유입되다 보니, 일반적인 근로 소득으로는 설명되지 않는 PIR 수치가 성립될 수 있었다.
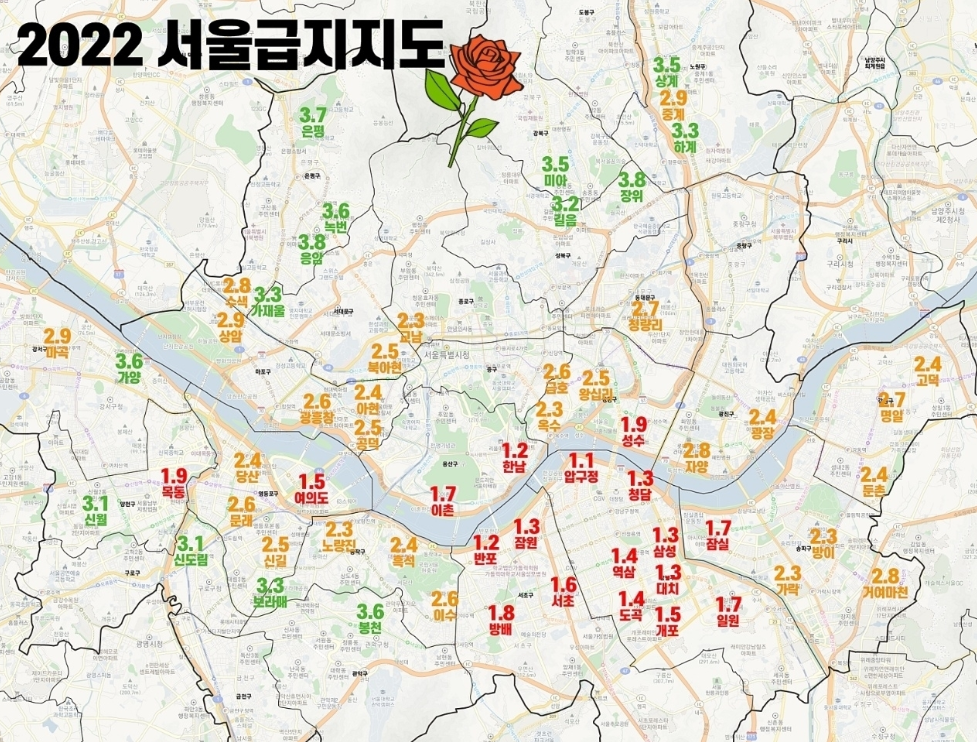 부동산 커뮤니티에 돌아다는 급지 지도. 상급지로 갈아타기하며 자산을 쌓는 사람들이 돈을 벌었다.
마지막 세 번째 기둥은 주식, 코인 그리고 부의 대물림을 통해 시장에 유입한 현금 부자들이다. 1세대 강남 자산가이자 과거 통화량 팽창의 수혜를 고스란히 입은 부모 세대의 부가, 이제 막 슬롯적 거점을 다지는 3040 자녀 세대의 시드머니로 고스란히 증여되고 있다. 해외 주식 투자의 활황과 코인 대박으로 현금 부자가 된 사람들이 예전에는 수익 창출 위해 미니 빌딩을 샀지만 지금은 트로피처럼 강남의 신축 아파트를 구입한다. 이재명 정부의 대출 규제로 15억 이상 아파트는 6억까지만 대출이 되자 20억 이상의 현금으로 구입하는 사람들이 오히려 더 늘었다. 같은 단지 내에 있는 자녀들끼리 결혼을 주선하는 모임이 생길 정도로 강남의 아파트는 이미 근로 소득자들은 접근할 수 없는 자산가들의 카르텔로 고착화되었다. 소득의 한계를 자산의 이전으로 메우는 구조가 완성된 것이다.
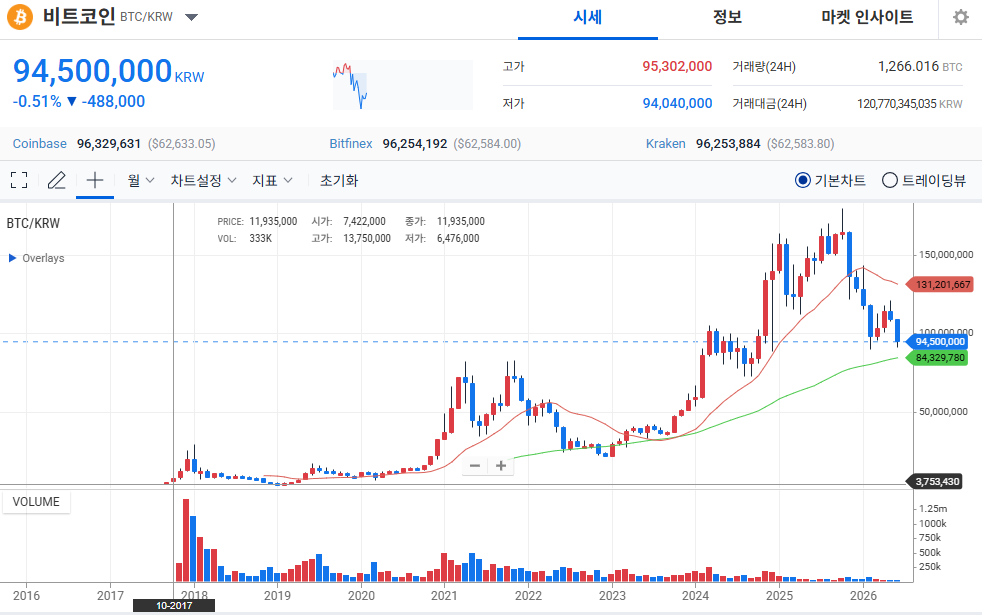 2017년 당시 400만 원도 안되던 비트코인은 한 때 1억 6천만 원을 넘기도 했다.
결국 한국형 부동산 과열은 단순한 심리적 현상이 아니다. 전세 제도라는 특수한 사적 금융 시스템과 갈아타기를 통한 시세 차익의 누적 그리고 투자 대박을 이루거나 부의 대물림의 방식으로 정교하게 맞물려 돌아간 구조적 결과물이다. 샐러리맨의 지갑은 얇아지는데 집값은 도저히 무너지지 않는 이 기괴한 연립방정식은 국가가 보증한 대출과 자본의 세습이 만든 성벽과 같다. 이미 일본의 잃어버린 30년이 시작할 시점보다도 더 높은 PIR 수치에 도달했음에도 강남 부동산 가격의 행보는 거침이 없다. 일본식 붕괴가 올 수도 아니면 벼락거지가 될 수도 있다는 상반된 공포가 공존하는 이 시대에 우리는 어떤 선택을 해야 할까?