E와 P의 버블
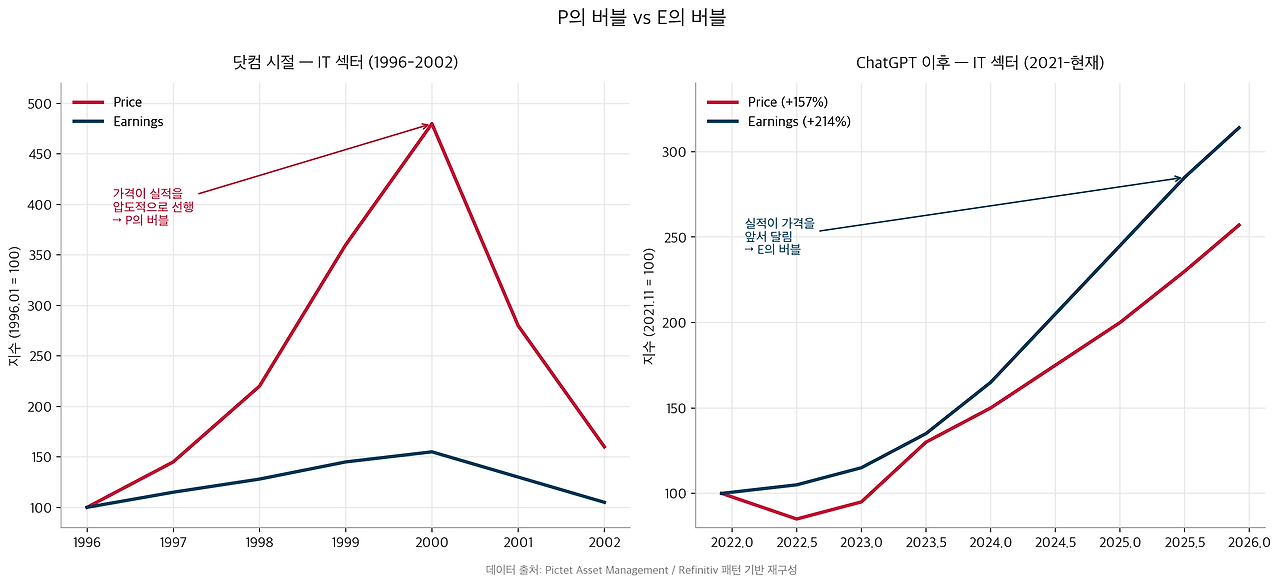
기업들의 주가가 실적과 괴리가 심하면 버블은 오히려 알아보기 쉽다.
매출도 없고 이익도 없는데 시가총액만 치솟는 상황에서는 누구나 불안함을 느낀다.
과거 닷컴 버블이 그랬으니까.
1990년대 후반 IT 섹터는 가격이 실적을 압도적으로 선행을 했었다. 실적은 천천히 올라가는데 주가는 미래를 몇 년씩 당겨 반영했다.
누가 봐도 버블이었다.
그런데 이상하게 지금의 AI 슈퍼사이클은 전혀 다르게 느껴지고 있다. 오히려 실적이 가격보다 더 빠르게 폭증하고 있는 이상현상이다.
ChatGPT 이후 IT 공급망 기업들의 실적은 실제 숫자로 증명된다. NVDA, AVGO, TSMC, SK하이닉스 같은 기업들의 매출과 이익은 역사상 유례없는 속도로 성장 중이다.
거기에 더해서 데이터센터, HBM, 전력, 냉각, 광통신 공급망 전반에서 수요가 폭발하고 있다.
지역은 태양광 설치를 하려고 하는 사람들이 점점 등장하고 있는 중이고, 나 또한 토지를 매입해서 태양광 설치를 준비하고 있다.
다시 돌아가서 요즘은 10% 성장 정도로는 시장이 실망을 하는 기현상이 발생하고 있다. 이제는 분기 성장률이 둔화되기만 해도 “피크 아웃” 이야기가 나온다.
그래서 많은 사람들이 이렇게 생각한다. “이번에는 진짜다.”라고 그리고 실제로 맞는 말이다.
근데, 문제는 바로 그 지점에서 시작되는 것 같다.
진짜 무서운 버블은 가격이 아니라 실적에서 발생할 수 있기 때문인데, 지금 시장은 P의 버블이 아니라 E(Earnings)의 버블에 가까워지고 있는 것으로 보인다.
P의 버블
P의 버블은 미래 기대가 가격에 먼저 반영되는 현상이라 설명한다. 멀티플이 실적보다 먼저 팽창하는데, 반면 E의 버블은 미래 수요 자체를 현재 실적으로 당겨오는 구조이다.
아직 최종 소비가 완전히 발생하지 않았는데, 미래 시장을 전제로 공급망 전체가 먼저 움직이며 실적을 만들어낸다. 그리고 그 실적이 다시 시장의 확신을 강화한다. 현재 AI 공급망이 정확하게 이 구조로 가는 것 같다. 아니 그렇게 보여진다.
지금 AI 공급망에서 발생하는 실적의 상당 부분은 최종 소비자의 지출로부터 나오지 않는다. 대부분은 '하이퍼스케일'들의 공격적인 캡엑스에서 발생한다.
MSFT, AMZN, META, GOOGL 같은 초거대 플랫폼 기업들이 천문학적인 데이터센터 투자와 GPU 구매를 집행하고, 그 자금이 NVDA와 공급망 기업들의 매출과 이익으로 전달된다. 즉 현재의 폭발적인 실적은 “AI 최종 수요”보다는 “AI 인프라 선투자”에 의해 형성되고 있는게 맞는 것 같다.
이건 굉장히 중요한 차이로 보고 있는데, 왜냐하면 지금 시장은 AI가 앞으로 세상을 바꿀 것이라는 가정을 기반으로, 미래 수요를 현재의 재무제표로 미리 끌어오고 있어서이다.
지금 빅테크는 사실상 인프라 사업자가 되고 있다
흥미로운 건 하이퍼스케일러들의 재무 구조 변화다. 과거 빅테크의 회사채는 사실상 자본 효율화 도구에 가까웠다. 애초에 현금이 넘쳐흐르는 구조..
거기에 더해 초저금리 환경에서 굳이 세금을 내며 현금을 쓰기보다, 낮은 금리로 자금을 조달해 자사주 매입과 레버리지 효과를 활용하는 성격이 강했었다. 즉 “안 빌려도 되는데 효율 때문에 빌리는 돈”이었다.
하지만 지금은 다르다. 현재의 회사채는 AI 경쟁에서 뒤처지지 않기 위한 구조적 캡엑스 파이낸싱 성격이 점점 강해지고 있다.
AI 시대의 클라우드 경쟁은
데이터센터
GPU cluster
전력망
냉각 인프라
광통신
추론 서버
같은 초대형 장기 자산을 먼저 깔아야 한다. 4G, 5G 통신망 설치와 비슷하다고 보면 쉬울 듯 하다. 그런데 문제는 AI 수익화 속도보다 인프라 투자 속도가 훨씬 빠르다는 점이다. AI의 본격적인 현금흐름 현실화는 빨라야 2027년 이후로 보고 있다. (이때부터 AI 1인 창업자들이 미친듯이 쏟아져 나올 것이다.) 하지만 인프라는 지금 당장 구축해야 한다. 결국 이 갭을 메우는 방법은 하나 뿐인데, '빌리는 것'이다.
AI가 금리를 올리고, 그 금리가 다시 AI를 막는다
현재 하이퍼스케일러들의 AI 캡엑스 증가 속도는 기업이 영업활동으로 벌어들인 현금 중, 사업 유지와 설비 투자에 필요한 비용(CAPEX)을 빼고 남은 현금의 증가 속도를 이미 상회하기 시작했다.
부족한 자금은:
회사채 발행
현금성 자산 소진
자사주 매입 축소
배당 정바카라 조정
등으로 충당된다.
문제는 이 구조가 장기 금리와 직접 연결되기 시작했다는 점이다. 원래 software 기업은 장기금리에 상대적으로 둔감한데, 그 이유는 캡엑스가 크지 않고, 현금 회수 속도가 빠르기 때문이다.
하지만 지금 하이퍼스케일러들은 점점 utility나 telecom 사업자와 비슷한 구조로 변해가고 있다.
장기 자산 비중이 커지고:
업프론트 캡엑스는 막대해지고
현금 회수 기간은 길어지고
부채 의존도는 상승한다.
이 구조는 결국 장기금리에 민감해질 수밖에 없다.
흥미롭게도 지금 시장은 AI가 생산성을 올려 디스인플레이션을 만들 것이라 기대하면서도, 동시에 AI 인프라 구축 자체가 막대한 자본 수요를 발생시키며 장기 금리를 밀어 올리는 상황에 가까워지고 있다.
즉, 곧 AI가 금리를 올리고 있다는 이야기가 나올 것이라는 것. 그리고 그 금리가 다시 AI를 막는 그림이 그려질 것이다.
결국 핵심은 “최종 수요”다
지금까지의 AI 사이클은 대부분 인프라(기반 시설) 구축 및 확장 단계였다. 하지만 언젠가는 시장이 질문하기 시작할 텐데, “그래서 이 돈은 누가 실제로 내는가?”
결국 캡엑스 회수는 최종 소비자의 지출로부터 발생해야 한다. 문제는 아직 그 최종 수요가 완전히 증명되지 않았다는 점인데, 물론 가능성은 존재한다.
Copilot 기반 업무 자동화
AI Agent
광고 자동화
자율주행
휴머노이드
Edge AI
기업 운영 자동화
이 중 일부만 현실화되어도 시장 규모는 상상을 초월하게 될 것 이다.
실제로 AI는 인터넷보다 훨씬 빠르게 산업 전체를 재구성하고 있다.
그런데 문제는 속도다. 현재 시장은 미래 현금흐름을 매우 공격적으로 현재로 당겨오고 있다.
만약에
수익화가 예상보다 늦어지거나
Ai의 추론 경제학이 악화되거나
GPU 이용이 기대보다 낮거나
기업들의 AI 지출 ROI가 흔들리기 시작한다면?
현재의 구조는 빠르게 흔들릴 수 있다. 왜냐하면 지금의 실적은 “현재 소비”보다 “미래 기대 기반 투자”에 훨씬 더 연결되어 있기 때문이다.
결국 진짜 변곡점은 여기이지 않을까? 시장은 언젠가 이 기업들에게 질문하기 시작할 것이다.
이 기업들은 여전히 software multiple을 받아야 하는지? 아니면 이제는 infra multiple로 재평가되어야 하는지? 이 차이는 엄청나다.
Software 기업은
높은 마진
낮은 캡엑스
빠른 현금 회수
asset-light 구조
를 기반으로 높은 밸류에이션을 받는다.
반면 infra 사업자는
막대한 upfront 투자
긴 회수 기간
높은 금리 민감도
자본집약적 구조
를 가진다.
지금 하이퍼스케일러들은 역사상 처음으로 이 두 세계 사이 어딘가로 이동하고 있다. 그리고 시장은 아직 그 사실을 완전히 가격에 반영하지 못한 것처럼 보인다.
어쩌면 지금은 문명의 선투자 단계일지도 모른다
물론 이 모든 것이 결국 성공할 가능성도 충분하다. 과거 철도 버블 이후 철도는 세상을 바꿨고, 인터넷 버블 이후 인터넷은 인류의 기반 인프라가 되었다. 문제는 “무엇이 진짜인가”가 아니라, “그 진짜가 현재 밸류에이션과 투자 속도를 정당화할 만큼 빠르게 현실화되는가”였다고 생각한다.
지금 AI 시장도 비슷하다. 어쩌면 우리는 지금:
새로운 전력망
새로운 인터넷
새로운 산업혁명
의 인프라를 미리 구축하는 과정에 있는 것인지도 모르겠다.
하지만 동시에 그 구조는 놀라울 정도로 서로 강하게 연결되어 있다.
OpenAI와 엔트로픽의 성장, 하이퍼스케일러들의 캡엑스, NVDA의 GPU 공급, 전력망 증설, 장기 금리, 회사채 시장, 최종 소비자의 AI 지출.
마치 오징어게임 시즌2에서 다 같이 다리를 묶고 달리는 모습처럼. 어느 한 축이라도 예상보다 느려지면 모두의 균형이 흔들릴 수 있다. 그리고 지금 시장은 그 거대한 미래를 담보로, 역사상 가장 비싼 선투자를 진행하고 있는 중일지도 모르고..결승선에 도달해야만 하는 5년 후 세상은 과연 어떤 모습일지 기대반 걱정반이다.