1조 달러 역사를 쓰는 한국 반도체 를 돌아본다
세계에 우뚝 선 SK하이닉스와 삼성전자
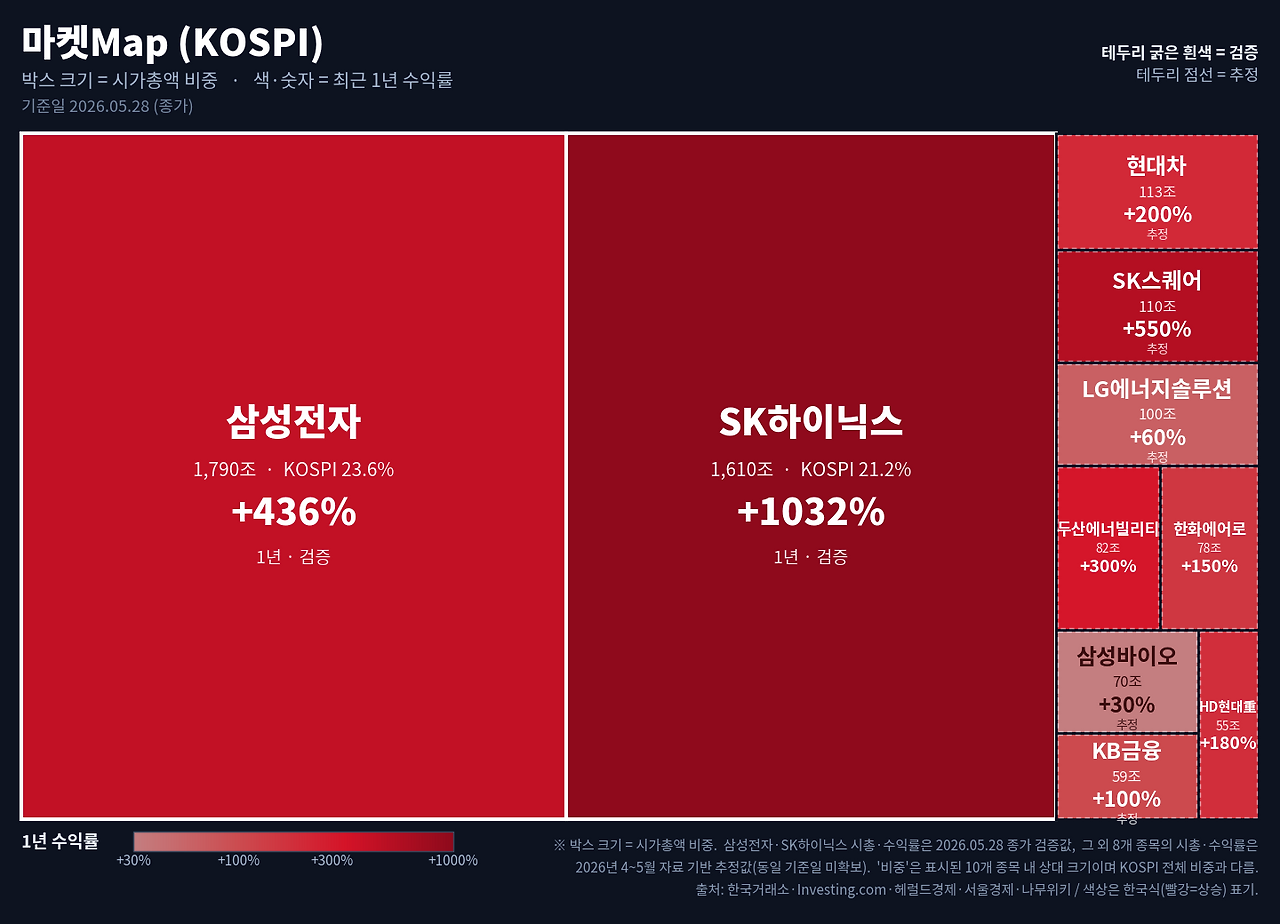
전 세계 시가총액 1조 달러를 달성한 기업은 2026년 6월1일 기준으로 15곳이며 이중 삼성전자가 1.35조 달러, SK하이닉스가 1.1조 달러로 글로벌 11위, 12위이다. 15곳 중 미국 기업이 11곳, 한국이 2곳, 대만과 사우디가 각각 1곳이다. 이처럼 한국 반도체 산업은 제2의 한강의 기적이라는 역사를 쓰고 있다. 불과 몇 년 전만 해도 메모리 업황 침체와 중국의 추격, 시스템 반도체 경쟁력 약화 우려 속에서 “한국 반도체의 미래가 불안하다”는 목소리가 컸다. 하지만 AI 시대가 본격적으로 열리면서 상황은 완전히 달라졌다. AI 데이터센터와 추론 인프라의 핵심 병목이 GPU에서 메모리로 옮겨지면서 세계 AI 산업의 중심에 한국 메모리가 주목받기 시작했다. 특히 HBM(High Bandwidth Memory)을 중심으로 한 고성능 메모리 시장에서 SK하이닉스와 삼성전자는 AI 시대의 가장 중요한 공급자로 자리잡고 있다.
최근 이들 메모리 기업의 실적은 단순한 호황 수준을 넘어 역사적 사건에 가깝다. SK하이닉스는 올해 1분기 영업이익률 72%를 기록하며 사실상 글로벌 제조업 최고 수준의 수익성을 보여주었다. 이는 NVIDIA의 67%, TSMC의 58.1%보다도 높은 수준이다. 제조업은 물론 글로벌 주요 기업 전체를 놓고 봐도 거의 압도적인 수준의 이익률이다. 애플의 영업이익률이 35% 수준이고 구글이 31% 수준이라는 점을 감안하면 지금의 HBM 시장이 얼마나 폭발적인 수익 구조를 만들어내고 있는지를 알 수 있다. 삼성전자 역시 영업이익 57조 원을 기록하며 전년 동기 대비 756% 성장이라는 놀라운 성과를 만들어냈다. 이는 Microsoft와 Google 수준을 넘어서며 글로벌 빅테크와 직접 비교되는 수준의 수익 구조다.
중요한 것은 이것이 단순한 메모리 사이클 반등이 아니라는 점이다. 과거 메모리 산업은 PC와 스마트폰 출하량에 따라 가격이 움직이는 전형적인 경기 순환 산업이었다. 하지만 AI 시대의 메모리는 다르다. 이제 메모리는 AI 데이터센터의 성능과 직결되는 핵심 인프라가 되었다. 특히 GPT와 같은 거대 AI 모델은 단순히 GPU만 많이 있다고 작동하는 것이 아니다. GPU가 초당 수많은 토큰을 처리하려면 데이터를 매우 빠르게 읽고 이동시켜야 하고 이를 가능하게 하는 핵심이 바로 HBM이다. 실제 NVIDIA의 최신 GPU인 H100과 B200 시리즈 역시 성능 경쟁의 상당 부분이 HBM 대역폭과 메모리 구조에 의해 결정된다. 다시 말해 AI 시대의 메모리는 과거의 저장 장치가 아니라 AI 성능 자체를 결정하는 핵심 연산 자산으로 바뀌고 있는 것이다. 거기에 GPU 대안으로 NPU가 주목받으면서, 이들 NPU에도 LPDDR과 같은 한국 메모리를 필요로 하고 있어 AI 시대가 가속화될 수록 메모리는 필수재로 더 각광을 받을 수 밖에 없다.
이는 한국 반도체 산업이 단순 부품 공급업을 넘어 AI 산업의 핵심 병목을 장악하고 있다는 의미이기도 하다. 과거 한국 제조업은 스마트폰, TV, 자동차와 같은 완제품 경쟁에서 강점을 보여왔지만 AI 시대에는 보이지 않는 인프라 레이어에서 세계 산업의 핵심을 쥐고 있다. 실제 AI 산업에서 첫 질문이 “누가 GPU를 확보했는가”였는데 이제는“누가 HBM을 확보했는가”로 바뀌고 있다. AI 데이터센터 기업들은 GPU보다 먼저 HBM 공급 계약을 걱정하기 시작했고 글로벌 빅테크들은 한국 메모리 기업들과 장기 공급 계약을 체결하며 사실상 AI 인프라 생태계의 핵심 축으로 인정하고 있다.
흥미로운 것은 지금의 상황이 과거 한국 산업 성장 방식과는 전혀 다른 구조라는 점이다. 과거 한강의 기적은 노동집약적 제조업과 수출 중심 산업 구조 위에서 만들어졌다. 값싼 노동력과 빠른 생산 능력이 핵심 경쟁력이었다. 하지만 AI 시대의 반도체 산업은 완전히 다르다. 이제 경쟁력은 공장 규모보다 기술 난이도와 공급망 지배력, 초고난도 공정 운영 역량에서 나온다. HBM은 단순 메모리가 아니다. GPU와의 연결 구조, 발열 제어, 적층 기술, 수율 관리 등 극도로 복잡한 공정이 결합된 초정밀 산업이다. 즉, 지금 한국 반도체 기업들이 만들어내고 있는 수익 구조는 단순 제조업의 성과가 아니라 사실상 AI 시대 핵심 지위를 확보한 결과에 가깝다.
하지만 동시에 우리는 냉정하게 다음 질문도 던져야 한다. “HBM 이후의 한국은 무엇으로 성장할 것인가”이다. 코스피 전체 시가 총액에서 이 두 기업이 차지하는 비중은 50%를 넘어 만일 메모리가 불경기에 빠져들면 한국 경제 전체가 흔들린다. 즉, 지금의 메모리 호황은 분명 역사적 성과지만 이것만으로 한국의 미래 산업 경쟁력이 영원히 보장되는 것은 아니다. 실제 AI 산업의 가치사슬은 빠르게 상위 레이어로 이동하고 있다. GPU와 메모리 같은 하드웨어 경쟁을 넘어 이제는 에너지와 AI 데이터센터 운영, 토큰 생산성, LLM 기술력 그리고 네트워크와 Agent 플랫폼, 온디바이스 AI, Physical AI와 같은 새로운 영역으로 중심축이 이동하고 있다. 단순 반도체 공급만으로는 AI 산업 전체의 주도권을 확보하기 어려운 시대가 오고 있는 것이다.
 Claude로 생성된 이미지
특히 앞으로 AI 산업은 “누가 반도체를 만드는가”보다 “누가 AI 워크로드를 운영하는가”의 경쟁으로 이동할 가능성이 높다. AI 데이터센터는 단순 서버 공간이 아니라 토큰을 생산하는 공장으로 바뀌고 있고 기업들은 AI 모델 자체보다 AI를 실제 업무와 연결해 운영하는 Agent 플랫폼과 거버넌스 체계를 더 중요하게 보기 시작했다. 결국 한국이 진정한 AI 강국으로 가기 위해서는 메모리 경쟁력을 기반으로 AI 데이터센터, 전력, 네트워크, Agent 플랫폼, AX 서비스까지 연결되는 새로운 산업 구조를 만들어야 한다.
한국 반도체 기업들이 지금 만들어내고 있는 수익성과 기술력은 분명 새로운 산업사의 한 페이지다. 하지만 더 중요한 것은 이 성과를 다음 산업 패러다임으로 어떻게 연결하느냐다. 과거 한국은 철강과 조선, 자동차와 스마트폰으로 산업화를 이뤄냈다. 이제 AI 시대의 새로운 한강의 기적은 메모리에서 시작해 AI 인프라와 Agent 경제, 토큰 이코노미까지 연결되는 새로운 산업 생태계를 구축할 수 있느냐에 달려 있게 될 것이다.