금리가 오르면?
내가 만든 시스템으로 분석한 현재 현황
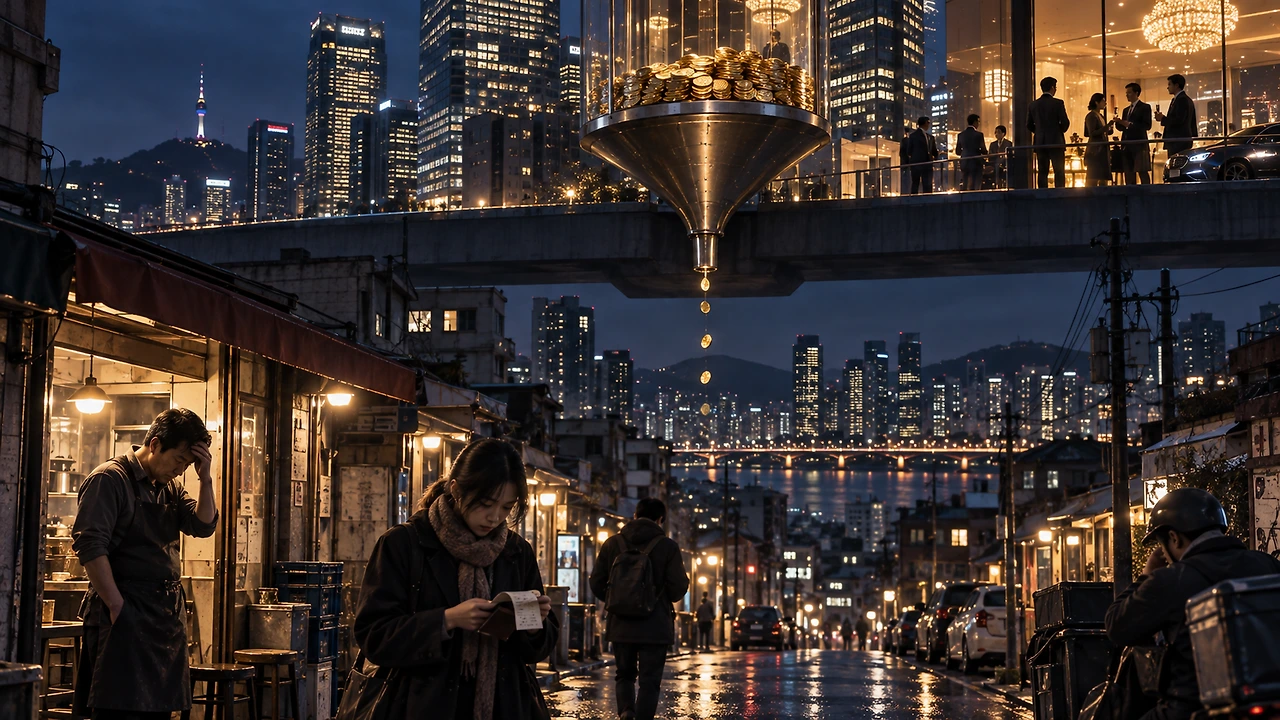 위에는 돈이 쌓이고, 아래에는 몇 개의 동전만 떨어진다. 한국 경제의 전이 병목을 표현한 이미지. 생성형 ai 이미지 입니다
돈은 있는데, 아래로 내려오지 않는다
결론부터 말하면 지금 걱정해야 할 것은 금리 몇 퍼센트가 아니다.
사람들의 ‘쓸 돈’이 줄어드는 것이다.
미국이 금리를 올렸다.
일본도 올렸다.
한국도 이미 금리를 올린 상태다.
여기에 유가까지 높다.
숫자는 복잡하지만 사람의 통장으로 내려오면 간단하다.
월급은 그대로인데
이자와 생활비가 더 나간다.
그러면 뭘 줄일까.
외식.
쇼핑.
여행.
배달.
카페.
한 사람에게는 절약이다.
가게 주인에게는 매출 감소다.
며칠 전 한국 경제를 추적하면서 이상한 점을 하나 발견했다.
돈이 없는 게 아니었다.
수출은 좋았다.
반도체는 잘 나갔다.
기업 이익도 컸다.
그런데 동네까지 돈이 잘 내려오지 않았다.
위에서는 돈을 버는데
아래에서는 돈이 돌지 않았다.
나는 그 지점을 ‘전이 병목’으로 봤다.
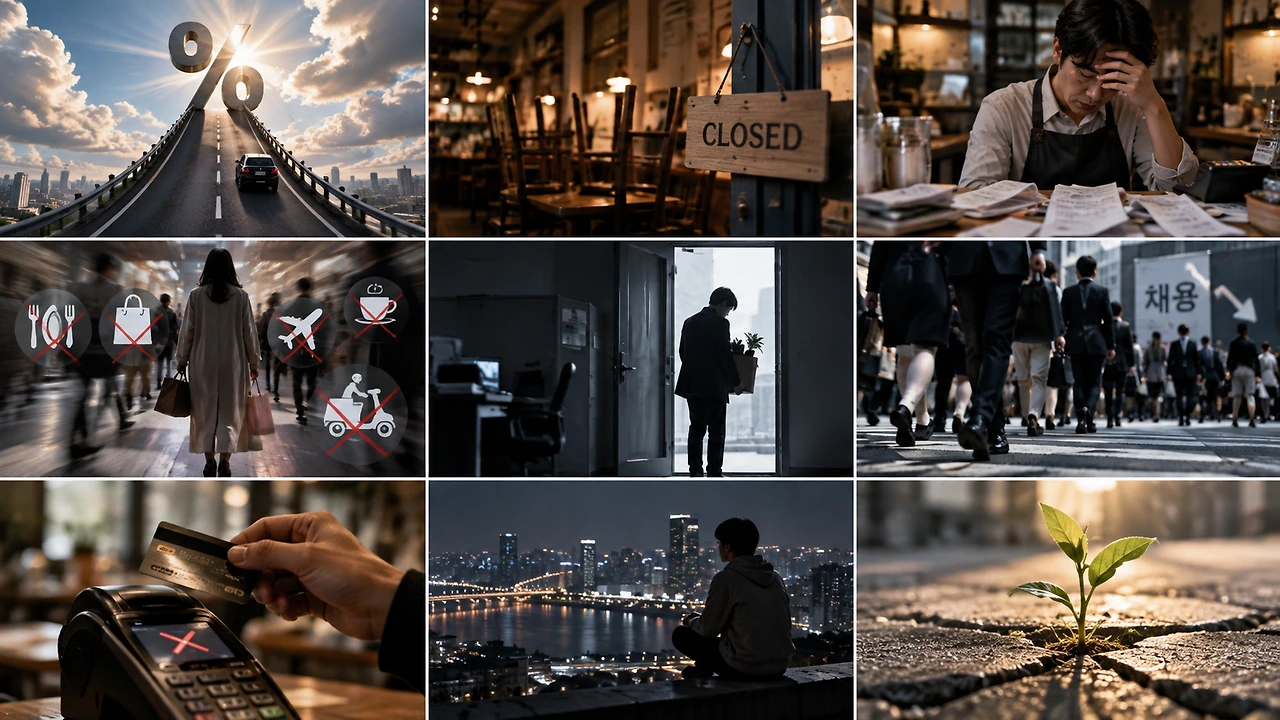 거대한 %가 지갑·대출·생활비를 짓누르는 상징 이미지. 생성형 ai 이미지 입니다.
문제는 지금부터다.
이미 좁아진 길목에 금리가 한 번 더 올라탔다.
대출이 있는 가계는 소비를 줄인다.
손님이 줄면 자영업자는 버틴다.
버티다 안 되면 사람을 줄인다.
그 사람도 소비를 줄인다.
여기서부터는 금리 이야기가 아니다.
돈의 순환 이야기다.
그래서 요즘 뉴스가 이상하게 느껴진다.
수출이 좋다는데 장사는 어렵다.
주가는 오르는데 내 통장은 팍팍하다.
둘 다 맞다.
경제는 한 덩어리가 아니다.
돈을 버는 곳과
돈을 쓰는 곳이 다르다.
그럼 우리는 뭘 봐야 할까?
나는 당분간 GDP보다 사람들의 지갑을 볼 생각이다.
카드 사용이 줄어드는지.
식당에 사람이 줄어드는지.
자영업자 연체가 늘어나는지.
채용이 줄어드는지.
여기서 동시에 신호가 나오기 시작하면 이야기가 달라진다.
개인도 마찬가지다.
지금은 수입보다 현금흐름을 봐야 한다.
금리가 1% 더 올라가도 버틸 수 있는지.
생활비가 10% 늘어도 괜찮은지.
빚을 더 내지 않고 몇 달을 버틸 수 있는지.
세 가지만 봐도 된다.
자영업자는 매출보다 남는 돈을 봐야 한다.
매출 5천만 원보다
다 빼고 얼마가 남는지가 중요하다.
매출이 10% 줄었을 때.
금리가 조금 더 올랐을 때.
그래도 버틸 수 있는가.
안 된다면 지금 손봐야 한다.
겁먹을 필요는 없다.
아직 무너진 것은 아니다.
다만 방향은 움직이기 시작했다.
그리고 경제는 늘 숫자보다 먼저 사람의 행동에서 변한다.
외식을 한 번 덜 하고,
쇼핑을 미루고,
사장이 사람을 덜 뽑는 순간.
그때부터다.
지금 내가 보는 한국 경제의 병목도 거기에 있다.
돈이 없는 것이 아니다.
돈이 사람에게 내려오는 길이 좁아졌다.