여전히 흔들리는 한국 증시 — 한 주를 읽다
증시의 변곡점 — 묶인 돈, 사라진 매수자, 계속 질문받는 메모리
삼성전자·SK하이닉스가 코스피 시총의 52%를 차지하며 한국 증시가 두 종목에 흔들린다. 물린 개인은 더 못 사고 외국인만 인버스·레버리지로 하락에도 벌며 저점을 줍는다. 데이터센터 1년 모라토리엄은 AI 수요를 의심케 했고, IBM의 25% 폭락은 "다들 메모리를 샀다"는 역설로 메모리 수요를 확인했다. 목요일 금융당국은 레버리지 예탁금을 3,000만 원·20주로 올렸지만 문턱은 너무 낮다. 급락을 막지 못하는 불확실성 속, 삼성·하이닉스조차 안전하지 않은 한국 증시를 읽는다. 코스피 7/13–7/16.
지난주, 시장은 삼성과 하이닉스의 값에 "국내에서는, 여기까지다"라는 선을 그었다. 국내 수급이 감당할 수 있는 가격의 한계선. 값이 떨어져도 사줄 사람이 없는 시장, 떨어질수록 더 빠지는 시장. 시장의 심장인 메모리가, 세상으로부터 끊임없이 질문받은 한 주였다. 코스피 7/13–7/16을 읽는다.
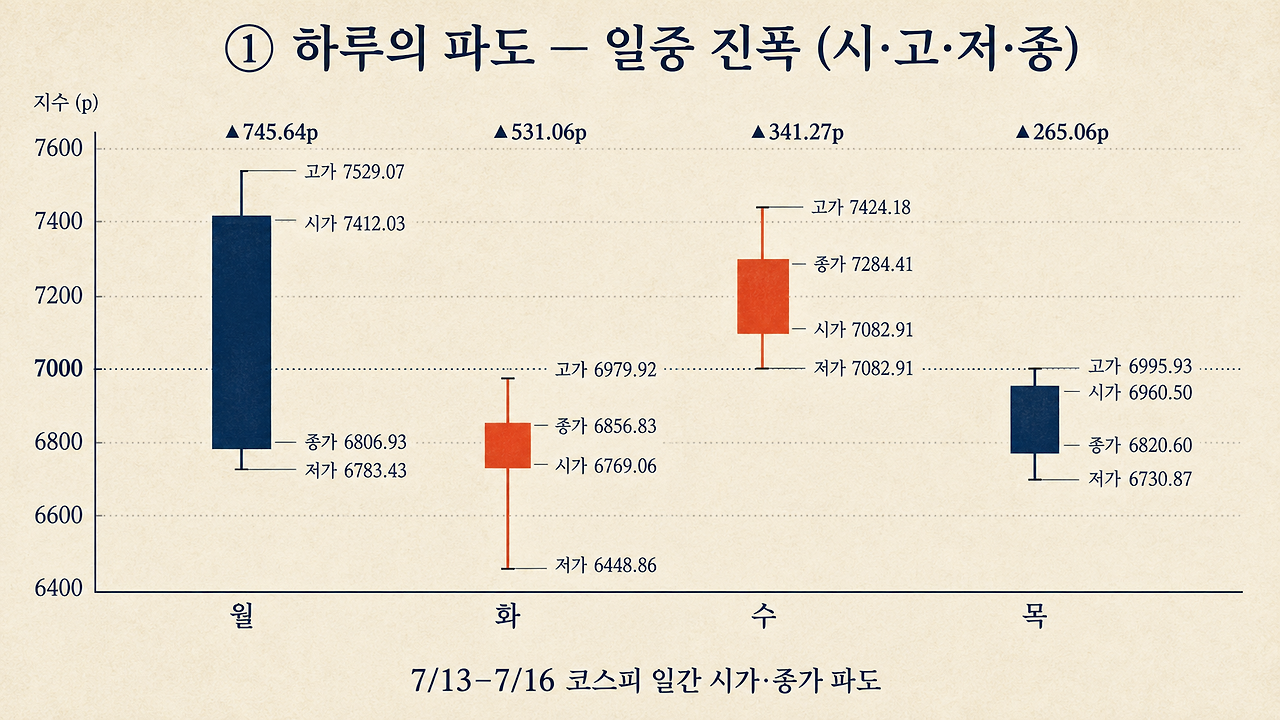
사줄 사람이 없는 시장
주식이 떨어지면, 누군가는 싸졌다며 산다. 그 매수가 낙폭을 받쳐준다. 그런데 지금 한국 증시엔 그 '누군가'가 마르고 있다. 이유는 단순하다. 모두의 돈이 이미 같은 곳에 묶여 있기 때문이다. 삼성전자와 SK하이닉스가 코스피 시가총액에서 차지하는 비중은 지난해 말 34%에서 7월 15일 52%로 뛰었다. 시장의 절반이 두 종목이다. 다수가 이 두 종목, 혹은 그와 얽힌 기업에 이미 발을 담갔다. 물린 사람은 더 살 여력이 없고, 안 물린 사람은 이미 반도체가 무섭다. 떨어져도 돈을 넣어줄 사람이 없다는 점이, 바닥이 어디까지인지 예측할 수 없게 한다.
외국인은 이 파도를 양쪽으로 탄다. 오를 땐 팔아 차익을 얻고, 인버스와 레버리지로 떨어질 때도 벌며, 바닥에선 조용히 주워 담는다. 비쌀 때 팔고 쌀 때 사는 그 리듬을, 받쳐줄 손 없는 시장에서 외국인만 온전히 누린다.
낙엽처럼 빠지는 돈 — 레버리지의 그림자
받쳐줄 손이 없는 시장에, 오히려 등을 떠미는 힘이 있었다. 레버리지다. 올해 국내 증시에서 급변동을 완화하는 안전장치인 사이드카는 누적 37회 발동됐다. 역대 전체 발동 건수의 40%에 육박하는 숫자가 올해에 몰렸고, 6~7월엔 약 2 거래일에 한 번꼴로 터졌다. 레버리지가 기름을 부었다.
삼성전자·하이닉스를 기초자산으로 한 단일종목 레버리지 ETF 16종의 시가총액은 5월 27일 4조 4천억 원에서 7월 15일 11조 9천억 원으로 두 달 남짓 만에 세 배 가까이 불었다. 7월 15일 하루 거래대금은 13조 원, 전체 ETF 거래대금의 38.2%였다. 홍콩과 미국으로 가는 돈을 한국 시장으로 끌어당기겠다는 목표가, 이런 고점과 저점이 높은 널뛰기 시장을 만드는 선택을 했다.
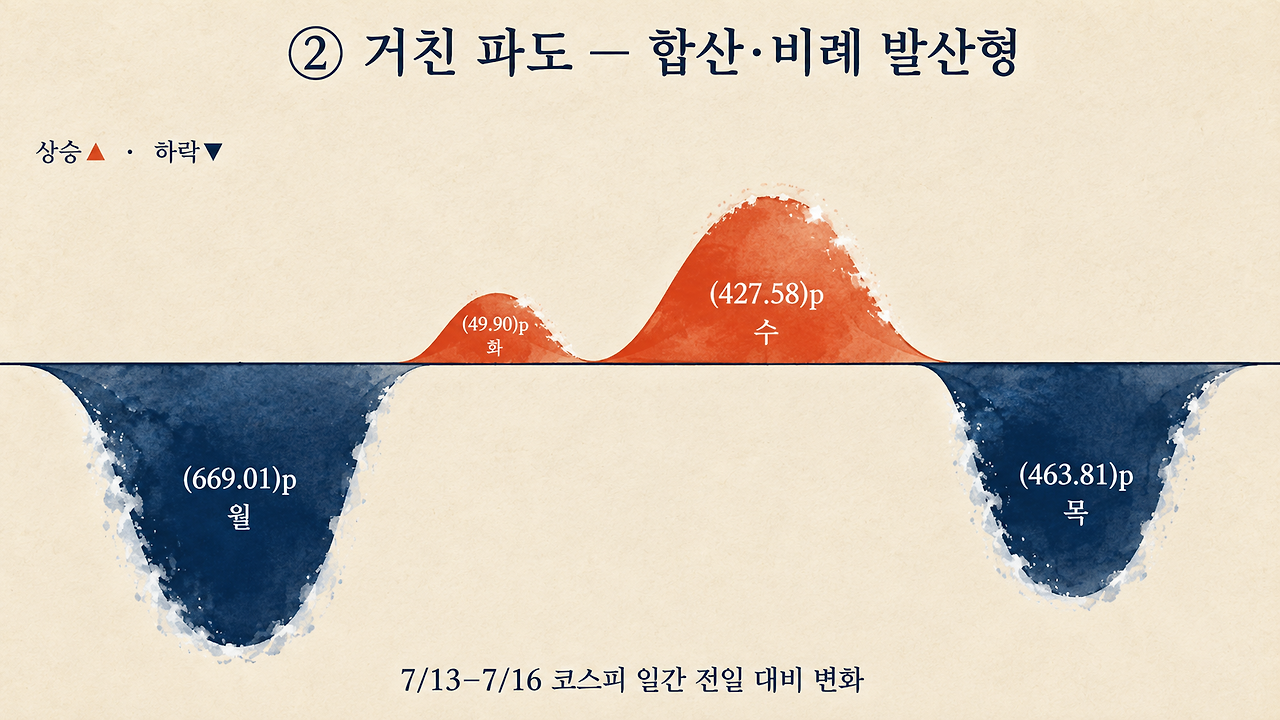
레버리지가 세게 들어간 자리에서 가격이 무너지면, 돈은 낙엽 떨어지듯 빠진다. 담보 가치가 기준 아래로 내려가면 마진콜이 걸리고, 채우지 못하면 반대매매로 강제 청산된다.
청산 물량이 다시 가격을 밀어내리고, 밀린 가격이 또 다른 마진콜을 부른다. 생각보다 낙폭이 커진 자리에서, 청산 물량의 그림자를 읽는다.
계속 질문받는 메모리 — 의심과 확인 사이
이번 주 한국 증시가 흔들린 더 큰 이유는 밖에 있었다. 시장의 심장인 메모리가, 세상으로부터 두 개의 상반된 질문을 동시에 받았기 때문이다.
첫 번째는 의심이었다. 7월 14일 화요일, 캐시 호컬 뉴욕주지사가 미국 최초로 주 단위 하이퍼스케일 데이터센터 모라토리엄 행정명령에 서명했다. 50MW 이상 프로젝트의 환경 허가를 최대 1년 중단하는 조치다. AI를 떠받치는 인프라의 건설이 멈춘다는 소식은, "AI 수요가 정말 무한한가"라는 의심에 불을 붙였다. 데이터센터가 지어지지 않으면, 그 안에 들어갈 메모리도 덜 팔린다. 한국 증시가 이 뉴스에 휘청인 건 당연했다.
두 번째는 확인이었다. 같은 날, IBM이 정반대의 이야기를 들고 나왔다. IBM은 실적 경고를 내며 주가가 25% 폭락했다 — 1968년 기록 시작 이래 최악의 하루였다. CEO 아빈드 크리슈나는 "6월 마지막 몇 주간 고객들이 지출을 IBM의 소프트웨어가 아니라 서버·스토리지·메모리 확보로 돌렸다"라고 고백했다. 쉽게 말해, 다들 메모리를 사느라 IBM 제품을 안 샀다는 것이다.
IBM에겐 재앙이었지만, 메모리에겐 훈장이었다. IBM이 못 판 그 돈이 전부 메모리로 흘러갔다는 고백이었다. 그날 마이크론과 샌디스크는 약 5%씩 올랐다. 메모리 수요가 IBM의 실적을 무너뜨릴 만큼 강하다는 역설적 사실이, 메모리주를 끌어올렸다. 의심(데이터센터 지연)과 확인(IBM의 고백)이 같은 날 부딪쳤다. 메모리는 여전히 세상의 질문 한가운데 서 있고, 그 질문이 오갈 때마다 한국 증시는 함께 흔들렸다.
목요일의 대바카라 — 문턱이 너무 낮다
세 개의 변수가 있다. 묶인 수급, 외국인의 얕은 매수, 그리고 레버리지의 되먹임. 이 중 정부가 손댈 수 있는 건 레버리지다. 그리고 목요일, 대바카라이 나왔다.
7월 16일, 구윤철 경제부총리 주재로 금융위·금감원·거래소가 단일종목 레버리지 상품 보완 방안을 발표했다. 기본예탁금을 1,000만 원에서 3,000만 원으로 올리고, 주식 등 대용증권을 빼고 현금만 인정하기로 했다. 사실상 최소 현금 요건이 300만 원에서 3,000만 원으로 열 배가 된 셈이다. 매매 단위도 1주에서 20주로 확대한다.
방향은 옳다. 그러나 문턱이 너무 낮다. 투기의 DNA가 흐른다는 한국 시장에서, 3,000만 원과 20주는 결심한 투기꾼을 막기엔 너무 헐거운 그물이다. 부동산 몇 억을 굴리던 자금이 넘어온 시장에서, 3,000만 원은 문턱이 아니라 낮은 턱이다. 게다가 예탁금 상향은 8월, 매매단위 변경은 11월에야 시행된다. 불은 지금 났는데, 소화전은 넉 달 뒤에 열린다.
가장 아쉬운 건 그 수치가 나온 방식이다. 이 대바카라은 금융당국이 금융업계 종사자와 협의해 내린 결론이다. 여기에 근본적인 이해 상충이 있다. 레버리지 거래가 늘수록 수수료로 돈을 버는 곳은 증권사다. 자기 이익의 원천을 대폭 막아야 한다고 스스로 주장할 업계는 없다. 규제 설계의 테이블에 규제 대상이 앉아 있으면, 문턱은 낮아지는 쪽으로 기운다.
부동산 불패의 자금을 주식으로 돌리려던 정부가, 정작 이 결정으로는 변동폭을 넓히는 쪽을 막지 않은 셈이다. 변동성이 큰 장에 긴 호흡의 장기투자자는 들어오기 어렵고, 지친 돈은 양도세 20%를 감수하고서라도 미국 주식장으로 향한다. 무엇보다 급격히 떨어지는 폭을 막아주지 않는 불확실성은, 한국 증시로 다시 재진입하지 못하게 만드는 큰 장벽이다. 일본도 강하게 하는 레버리지 제한을, 왜 한국은 하지 않았을까. 선택이 아쉽다.
폭락의 미사일에서 살아남으려면
명리(命理)의 언어를 잠깐 빌리면, 나와 비슷한 오행이 많다고 무조건 좋은 게 아니다. 뭐든 적당히가 좋다. 지금은 급하게 끌어 오른 증시의 반작용을 보는 시간이다.
아직 급하게 오른 만큼 가격이 떨어지지 않았다. 언제든 생각했던 바닥 아래 지하, 지하 아래 또 다른 공간이 있다는 걸 확인하기 쉬운 한국 증시다.
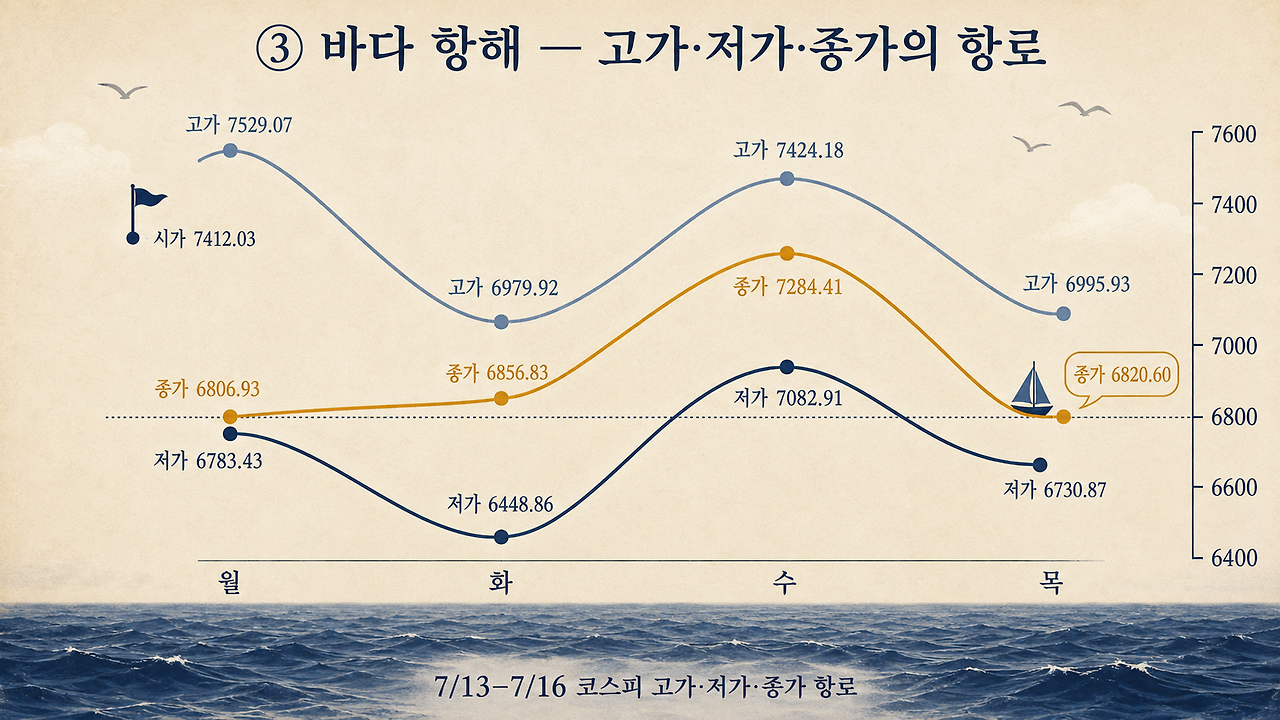
아직 들어오지 않은 사람에게는 안정성이 불안한 공간이다. 들어오길 권하지 않는다. 이미 들어온 사람들은 선택을 잘해야 하는 시기다. 엄청 오래된 투자자조차 처음 경험해 보는 뉴노멀이다. 누구에게도 기댈 수 없다. 하지만 링에 들어왔다면, 자신의 상황에 맞게 잘 선택해야 한다. 자신만의 참호를 파고 잘 대응하길 기원한다.
#증시의변곡점 #코스피 #삼성전자 #SK하이닉스 #메모리반도체 #데이터센터 #IBM #단일종목레버리지 #반대매매 #변동성