안갯속에서 한 걸음 — 한 주를 읽다
증시의 변곡점 - 여전히 시야는 흐리다.
코스피는 한 주 동안 올랐다. 외국인이 나흘에 8조 원 넘게 사들였고 개인은 팔았다. 지난주와 반대다. 확정된 것은 거의 없다. 호르무즈는 여전히 닫혀 있다. 물가 지표는 안도를 줬는데 장기금리는 올랐다. 데이터센터는 벌면서 동시에 단가가 무너지고 있다. 같은 방향으로 읽히지 않은 한 주를 기록한다.
타결에 가장 가까웠던 주, 그런데 열리지 않았다 - 국제해협 변수
이란과 오만은 이번 달 해협 통행 항로에 합의했다. 배가 들어올 때는 이란이 관리하는 항로로, 나갈 때는 오만이 관리하는 항로로 다닌다는 내용이다. 여러 외신이 같은 골자를 전했다. 항로 합의와 해협 개방은 다른 문제였다. 이란은 미국이 해상봉쇄를 풀어야 한다는 조건을 걸었고, 제재 완화와 전쟁 배상까지 요구하고 있다. 미국 대통령은 이란과 "반쯤만" 협상 중이라며 추가 공습 대신 봉쇄로 압박하겠다고 했다. 양쪽이 서로에게 먼저 움직이라고 요구하는 자리에서 멈춰 있다.
지난 6월에 서명된 잠정 합의는 60일 무통행료 개방을 규정했지만 7월에 무너졌다. 그때도 곧 끝난다는 발표가 여러 번 있었다. 한 가지 숫자가 이 교착의 성격을 보여준다. 월스트리트저널은 이란이 해협을 통제하면서 전쟁 전보다 더 많은 원유를 수출하고 있다고 보도했다. 봉쇄가 통행을 막은 게 아니라 통행을 허가하는 권한을 만든 셈이다. 잃기만 한 쪽이 없으면 협상은 길어진다.
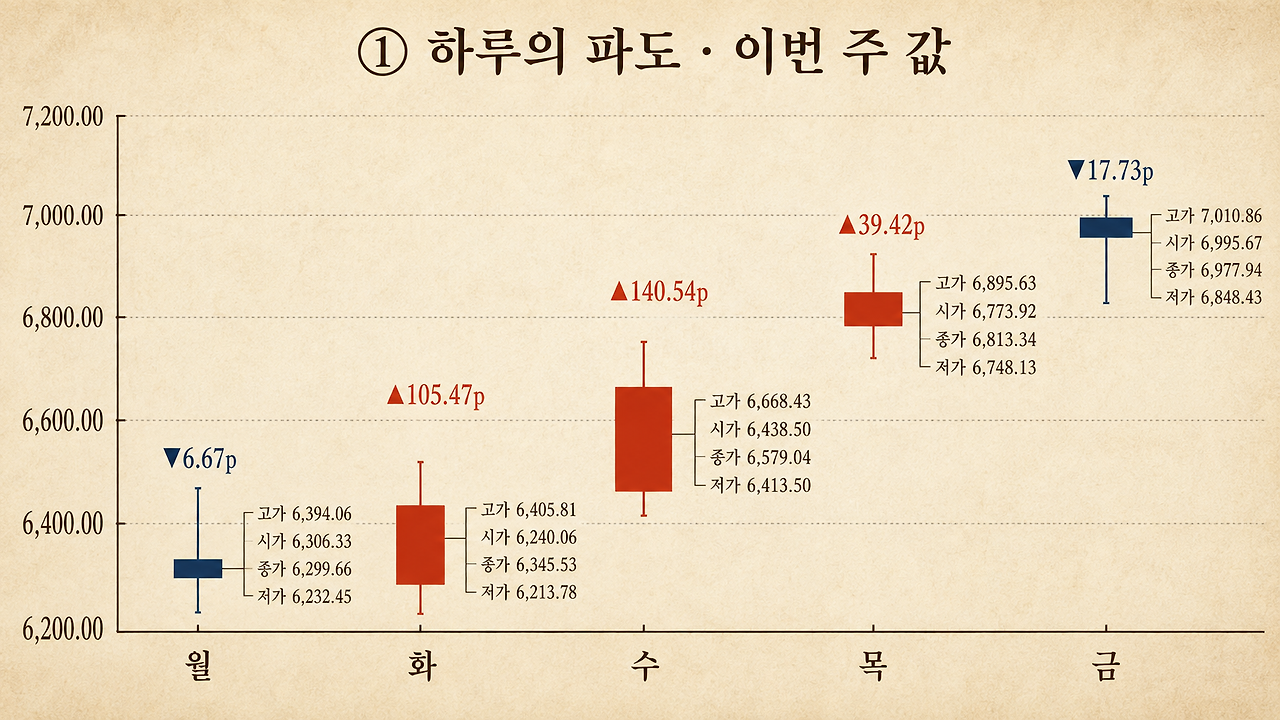 시종의 파도 — 고가·저가·종가의 항로
개입은 통하지 않았고, 두 통화는 갈라섰다 - 통화와 금리
7월 말 미국과 일본이 28년 만에 함께 엔화를 사들였다. 달러당 164엔에 육박하던 환율이 155엔대까지 내려왔다. 효과는 일주일을 넘기지 못했다. 엔화는 다시 160엔 근처로 돌아갔다. 시장의 시선은 개입에서 금리로 옮겨갔다. 9월 일본은행 회의에서 금리를 올릴 확률은 74% 수준으로 집계됐다. 7월 말에는 24% 안팎이었다. 한 달 만에 세 배가 됐다.
같은 기간 원화는 반대로 갔다. 8월 13일 1,419.4원에서 14일 1,415원이 됐다. 금리가 낮다는 이유로 비슷하게 움직이던 두 통화가 따로 걷기 시작했다. 지난주에 적었던 뉴욕연방준비은행의 엔화 매입이 바로 이 개입이다. 2주 만에 결과가 나왔다.
물가는 안도했는데 돈값은 안도하지 않았다 - 장기 채권
이번 주 소비자물가와 생산자물가는 모두 진정 신호를 줬다. 그런데 30년물 국채 입찰금리는 5.216%로, 직전 5.058%보다 0.158% 포인트 올랐다. 물가가 이유라면 이렇게 되지 않는다. 물가가 잡히면 장기금리도 따라 내려온다. 안 내려온다면 다른 이유가 있다. 국채를 얼마나 발행하는가, 그리고 누가 사주는가의 문제다.
일본이 금리를 올리면 밖에 나가 있던 엔화가 돌아온다. 돌아오려면 갖고 있던 미국 국채를 팔아야 한다. 파는 사람이 늘면 채권 값이 내리고, 채권 값이 내리면 금리가 오른다. 금리가 오르면 이미 갖고 있던 채권의 평가손실이 커지고, 손실이 커지면 더 팔고 싶어진다.
주식의 흐름을 분석하는 이가 이 구조를 이렇게 정리했다. 채권이 주식보다 매력적이냐의 문제가 아니라, 금융기관이 굴릴 수 있는 돈 자체가 줄어드는 문제라고.
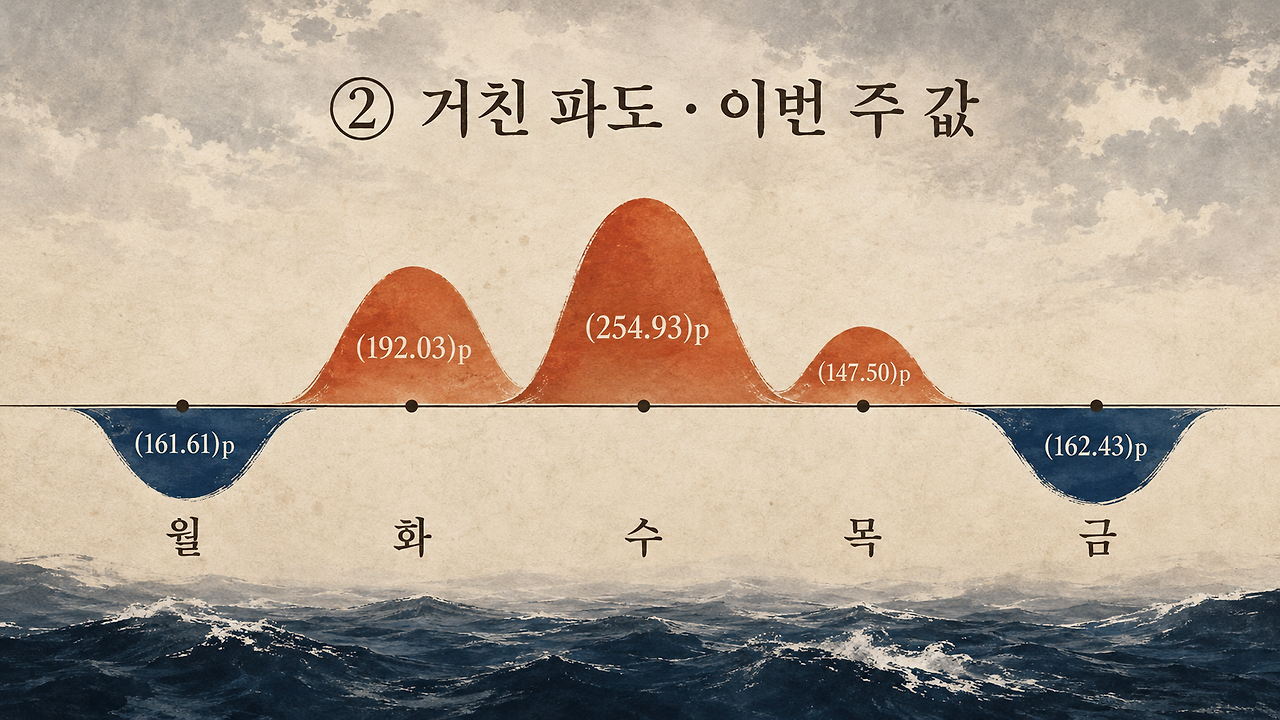 하루의 파도 — 시가 대비 종가 등락
순서가 있었다 — 코스닥이 먼저였고 코스피가 뒤였다
지수는 한 번에 오르지 않았다. 순서가 있었다. 월요일 코스닥이 6.97% 올랐다. 오른 종목 1,421개, 내린 종목 229개. 특정 업종이 아니라 시장 전체가 올라왔다. 화요일도 560 대 309였다. 수요일부터 그림이 바뀌었다. 380 대 477, 목요일은 333 대 533. 내린 종목이 더 많은데 지수는 올랐다. 대형 반도체가 지수를 끌어올렸다. 금요일에 다시 677 대 204로 넓어졌다.
지난주에는 목요일 하루를 보고 지수와 종목이 갈라진다고 적었다. 이번 주는 그 갈라짐이 반대 방향으로 나타났다. 오를 때도 내릴 때도 같은 왜곡이 생긴다면, 그건 하락의 증상이 아니라 이 시장의 평소 문법이다.
신용융자는 조금 더 복잡하다. 6월 24일 38조 6,328억에서 8월 4일 27조 4,038억까지 줄었다. 여기까지가 지난주에 적은 이야기다.
8월 7일에 29조 2,303억으로 올라왔다. 사흘 만에 1조 8,000억이 돌아왔다.
빚이 다 빠져서 시장이 올랐다는 설명은 그래서 성립하지 않는다. 빚은 이미 돌아오는 중이었다. 지난주에 레버리지가 다 털려야 상승장이 온다고 적었는데, 결론은 맞았고 이유는 틀렸다. 한국 개미의 All-in DNA는 여전히 꺾이지 않았다.
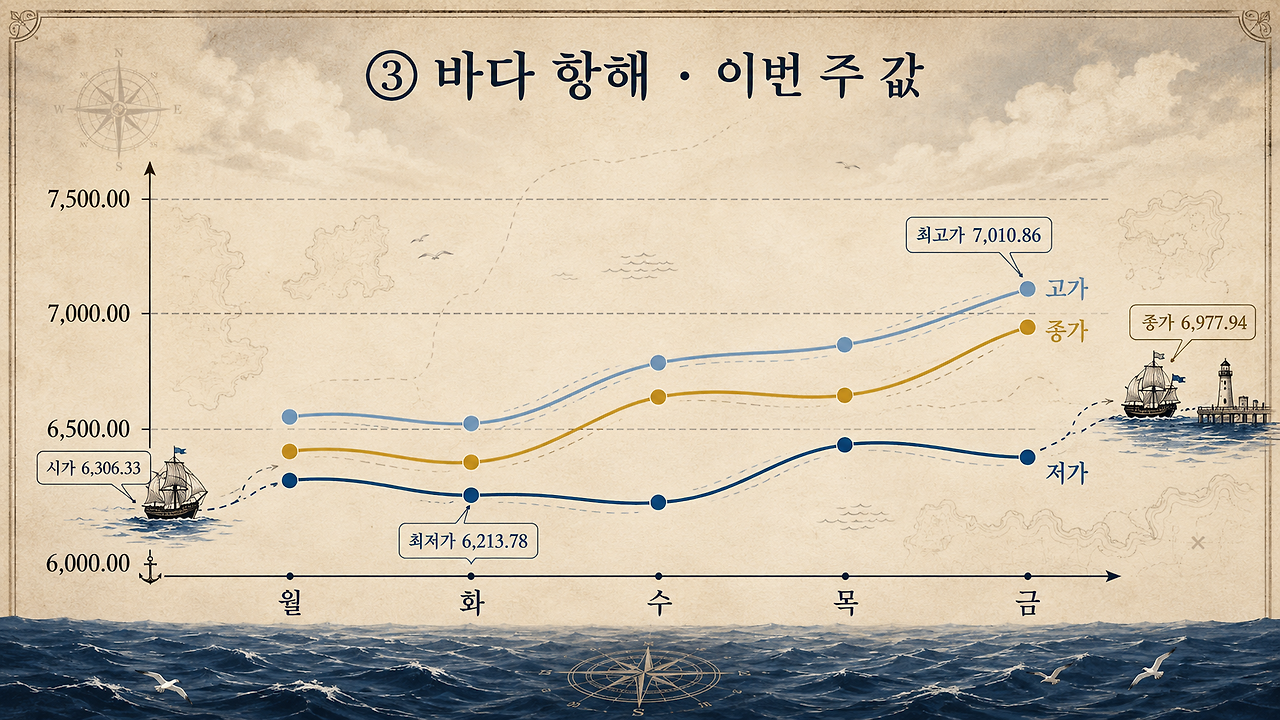 8/10 월 - 8/14 코스피의 흐름
채권시장은 서류를 읽고, 주식시장은 아직 이름을 산다
데이터센터는 지금 돈을 벌고 있다. 오래된 그래픽카드의 임대료가 몇 년째 떨어지지 않고, 새 모델은 오히려 오른다. 은퇴할 세대가 은퇴하지 못할 만큼 수요가 크다는 뜻이다. 같은 기간 AI 서비스에 쓰는 지출 지표는 6월 이후 내려가고 있다. 건물은 버는데 그 건물을 빌려 쓰는 쪽의 단가가 무너지는 중이다. 이 둘이 언제까지 같이 갈 수 있는지는 아직 아무도 모른다.
채권시장은 이미 이 차이를 값에 넣었다. 15년 장기 임대계약을 다 채워놓고 지은 데이터센터는 국채금리에 1.65% 포인트만 얹어 42억 달러를 빌렸다. 반면 그래픽카드와 고객계약을 담보로 잡힌 대출은 평균 이자가 11% 안팎이었고, 상환이 시작된 시점에 담보 가격은 내려가고 있었다.
같은 산업 안에서 조달비용이 이만큼 갈린다. 그런데 그 돈이 은행에서만 나오는 것도 아니다. 은행은 한 곳에 빌려줄 수 있는 한도가 정해져 있어 일찍 한도에 닿았고, 나머지는 사모 시장과 기관 투자자에게 넘어갔다. 연기금과 보험사가 그 자리를 받았다.
주식시장은 아직 여기까지 오지 않았다. 이번 주 외국인 순매수의 90%가 기술주였다. 고른 게 아니라 담았다. 국내도 비슷하다. 외국인은 삼성전자와 SK하이닉스를 샀는데, 목요일 가장 많이 오른 업종은 자동차였다. 6% 올랐다. 전력, 조선, 바이오로도 돈이 갔다. 두 종목만 보던 시장이 조금 넓어졌다. 다만 넓어진 자리에 들어온 돈과 외국인이 넣은 돈은 규모가 다르다.
닻을 내리며 — 앞이 보이지 않아도 한 걸음씩
기억은 숫자보다 오래간다. 신용융자는 6월 24일 38조 6,328억에서 8월 4일 27조 4,038억으로 줄었다. 여섯 주 만에 11조다. 그 안에는 오르는 걸 보고 들어갔다가 강제로 정리당한 계좌들이 있다. 개인은 이번 주에 팔았다. 목요일 2조 7,000억, 금요일 1조 9,800억. 지수가 오르는 주에 팔았다. 한 번 크게 다친 사람에게 중요한 건 가격이 아니라 다시 다치지 않는 것이다. 빈자리는 외국인이 채웠다. 나흘에 8조 2,093억.
빚으로 산 물량이 나가면 흔들릴 때 팔려 나갈 물량도 줄어든다. 값은 내려도 바닥은 굳는다. 그런데 지수가 오르자 빚이 다시 들어왔다. 8월 7일 29조 2,303억. 연중 최저를 찍은 지 사흘 만에 1조 8,000억이 돌아왔다.
이번 주에 확정된 것은 거의 없다. 해협은 합의가 나왔는데 열리지 않았고, 물가는 잡혔는데 장기금리는 올랐고, 데이터센터는 버는데 그 위에 올라탄 서비스의 값은 내려간다. 오를 것 같기는 한데 지금 오를 것 같지는 않다. 기다리는 것도 하나의 선택이고, 그래서 이번 주 매수의 90%가 외국인 몫이었다.
값은 다음 주에 바뀐다. 기억은 바뀌지 않는다. 다음 달 달력에 두 날짜가 있다. 9월 18일 일본은행 회의, 9월 24일 중국 국가주석의 워싱턴 방문. 두 번째 회담의 최대 의제는 인공지능이다.