223번째 기업분석 - 대주전자재료
[투자 고지]
해당 게시물은 매수, 매도 추천을 하는 것이 아니며, 수익을 보장하지 않습니다.
글 작성 시점 혹은 이전부터 언급된 기업을 보유할 가능성 & 편향된 시각을 가질 수 있으며, 투자 결과에 따른 투자 원금 손실은 투자자에게 귀속되며, 모든 투자의 바카라임은 본인에게 있다는 말씀을 드립니다.
다시한번 말씀드리지만, 모든 투자의 판단은 본인에게 있고, 매수&매도 추천이 절대 아님을 알려드립니다.
안녕하세요~ 디노입니다.
오늘도 함께 기업을 공부해보고 분석해보는 시간을 가져보도록 하겠습니다.
오늘 분석할 기업은 대주전자재료 입니다.
■ 1. 재무재표를 먼저 살펴볼까요?
대주전자재료의 재무 흐름부터 살펴보겠습니다.
1. 매출 추이
최근 매출은 다음과 같습니다.
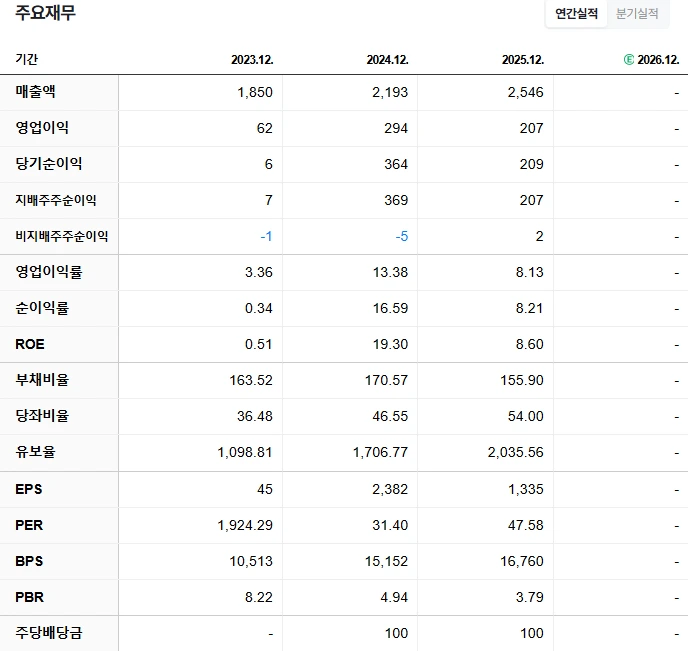
- 2023년 매출 : 1,850억 원
- 2024년 매출 : 2,193억 원
- 2025년 매출 : 2,546억 원
- 2026년 예상 매출 : 약 3,731억 원
2026년 예상치는 키움증권의 2026년 5월 추정치 기준입니다. 실제 2026년 상반기 확정 매출은 이미 1,915억 원을 기록했습니다.
매출 성장률을 계산해보면,
- 2024년 매출은 전년 대비 약 +18.6%,
- 2025년에는 다시 약 +16.1% 증가했습니다.
그런데 2026년 예상 매출은 전년 대비 약 +46.5% 성장하는 것으로 전망되고 있습니다.
실제로 2026년 실적을 보면 성장 속도가 상당히 빨라졌습니다.
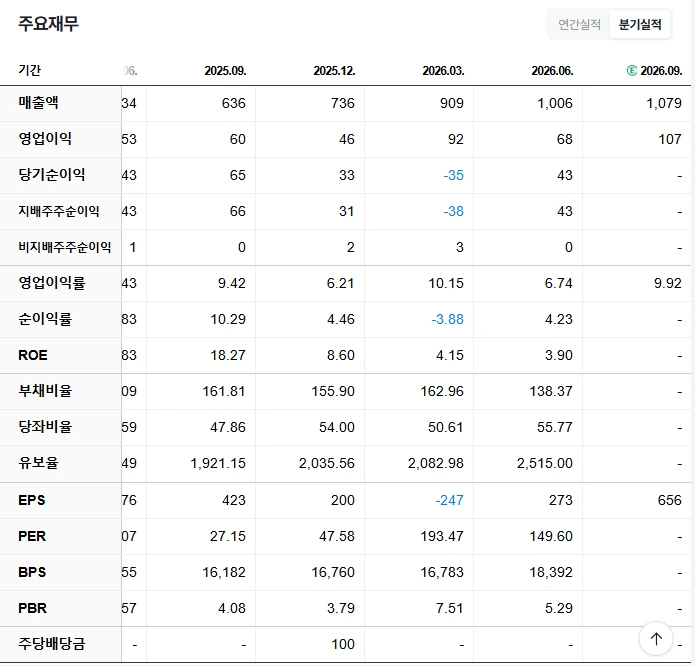
- 2026년 1분기 매출 : 909억 원, 전년 대비 +68.3%
- 2026년 2분기 매출 : 1,006억 원, 전년 대비 +58.5%
대주전자재료 역사상 처음으로 분기 매출이 1,000억 원을 넘어섰습니다.
왜 갑자기 매출이 이렇게 빠르게 늘어날까요?
많은 분들이 대주전자재료 하면 가장 먼저 실리콘 음극재를 떠올립니다.
그런데 지금 실적을 실제로 강하게 끌어올리고 있는 사업은 오히려 MLCC용 전도성 페이스트입니다.
AI 데이터센터와 고성능 IT기기가 늘어나면 더 많은 MLCC가 필요합니다.
MLCC는 전자기기 안에서 전기를 저장했다가 필요한 순간 공급해주는 아주 작은 부품입니다.
그리고 대주전자재료는 이 MLCC를 만드는 데 필요한 전도성 페이스트를 공급합니다.
이 이야기는 아래 재료 파트에서 자세히 다뤄볼께요.
2. 영업이익
그렇다면 영업이익은 어떨까요?
- 2023년 영업이익 : 62억 원
- 2024년 영업이익 : 294억 원
- 2025년 영업이익 : 207억 원
- 2026년 예상 영업이익 : 약 395억 원
2023년에는 이익이 상당히 부진했습니다.
그런데 2024년 영업이익이 62억원에서 294억원으로 급증하며 큰 폭으로 회복했습니다.
반면 2025년에는 매출이 증가했음에도 영업이익이 다시 약 29.5% 감소했습니다.
왜 그럴까요?
대주전자재료는 실리콘 음극재와 각종 전자소재의 생산능력을 확대하기 위해 이미 상당한 설비투자를 진행했습니다.
공장을 증설하면 처음부터 이익이 크게 늘어나는 것이 아닙니다.
먼저, 공장 건설 → 장비 투자 → 감가상각비 발생 → 고객사 인증 → 생산량 증가 → 가동률 상승 → 단위당 원가 하락 → 영업이익 증가라는 시간이 필요합니다.
대주전자재료는 바로 이 과정의 중간에 있습니다.
3. 영업이익률
그래서 저는 대주전자재료를 볼 때 영업이익률을 가장 중요하게 보고 있습니다.
영업이익률은 다음과 같습니다.
- 2023년 : 3.36%
- 2024년 : 13.38%
- 2025년 : 8.12%
- 2026년 예상 : 약 10.6%
2024년에는 영업이익률이 13%를 넘어가면서 상당히 좋은 모습을 보여줬습니다.
하지만 2025년에는 다시 8.1%까지 떨어졌습니다.
그리고 2026년 조금씩 나아지고 있습니다.
- 2026년 1분기 영업이익률 : 10.1%
- 2026년 2분기 영업이익률 : 6.7%
2분기에는 상대적으로 수익성이 높은 형광체 사업이 고객사의 재고조정 영향을 받으면서 제품 믹스가 다소 나빠진 영향도 있었으나 하반기는 더 좋아질 것으로 보고 있습니다.
4. 당기순이익
순이익 흐름은 조금 다르게 봐야 합니다.
- 2023년 당기순이익 : 6억 원
- 2024년 당기순이익 : 364억 원
- 2025년 당기순이익 : 209억 원
- 2026년 예상 당기순이익 : 약 124억 원
2024년 순이익이 크게 증가한 뒤 2025년에는 감소했습니다.
그런데 2026년 순이익 숫자만 보고 “사업이 다시 나빠지고 있구나.”라고 판단하면 안 됩니다.
2026년 1분기에는 영업이익을 92억원이나 기록했는데도 당기순이익은 -35억원 적자였습니다.
이유는 본업 때문이 아니었습니다.
주가 상승으로 전환사채와 관련된 파생상품평가손실 약 244억원이 발생했기 때문입니다.
쉽게 이야기하면, 회사가 물건을 못 팔아서 생긴 손실이 아니라 회계상 금융비용이 크게 잡힌 것이기 때문입니다.
부채비율도 나쁘지 않고, 유보율도 좋아서,
재무상태는 좋은 편입니다.
■ 2. 상대적으로 주가가 많이 올랐는가?
차트를 보면서 가격 위치를 먼저 짚어보겠습니다.
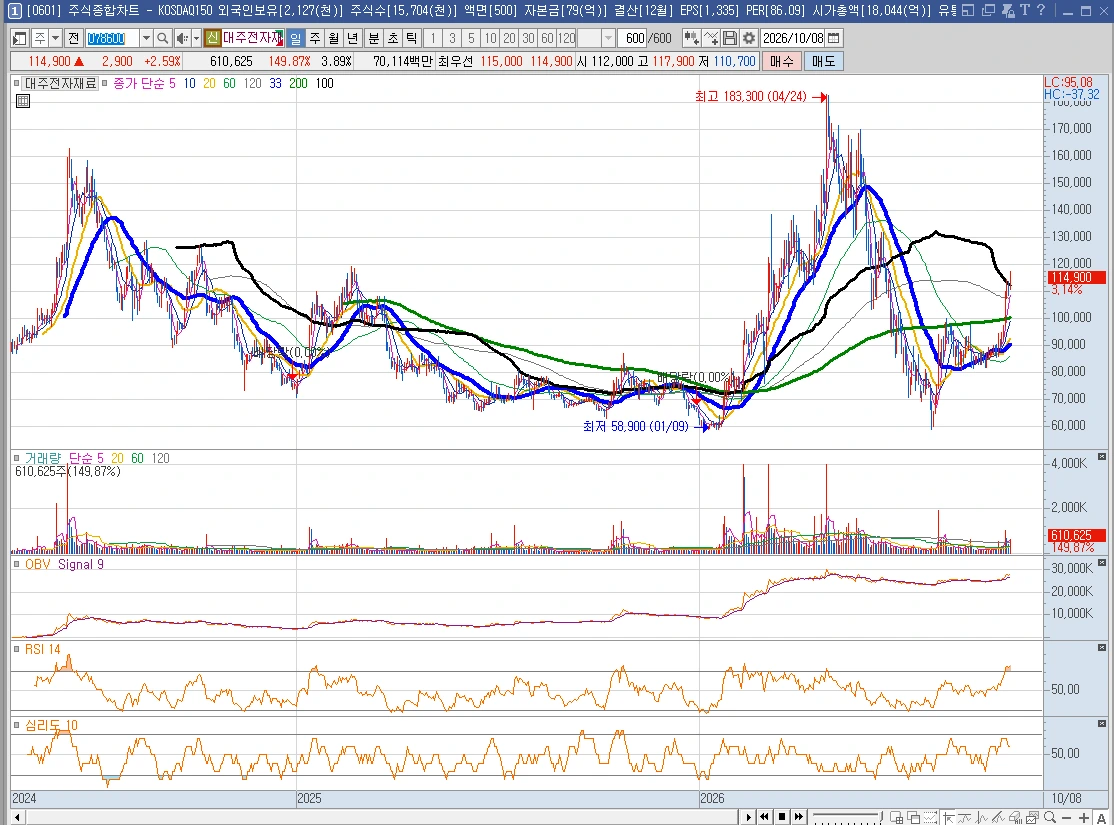
- 52주 고점 : 약 183,300원
- 52주 저점 : 약 58,900원
- 현재가 : 약 116,000원대
- 고점 대비 : 약 -36%
- 저점 대비 : 약 +98%
입니다.
고점에서는 아직 30% 이상 내려와 있지만,
저점에서는 이미 거의 두 배 가까이 상승했습니다.
따라서 현재 대주전자재료를 “많이 떨어져 있으니 바닥이다.” 라고 보기는 어렵습니다.
그렇다고 과거 고점을 다시 회복한 과열 구간이라고 보기도 어렵습니다.
현재 위치를 저는 “큰 가격 조정을 거친 뒤 중기 추세를 다시 돌려놓는 과정”으로 보고 있습니다.
■ 3. 수급은 어떤가?
투자를 할 때, 저는 늘 이렇게 생각합니다.
차트는 거짓말을 할 수 있어도, 수급은 거짓말을 못 한다.
그래서 이번에도, 제가 가장 중요하게 여기는 OBV(On Balance Volume) 지표를 먼저 들여다봤습니다.
단기적으로 보면,
9월 7일을 기준점으로 놓고 최근 거래량을 누적해 계산하면 10월 7일까지 OBV가 약 +143만주 수준 증가했습니다.
주가는 같은 기간 85,800원에서 112,000원으로 약 30% 상승했습니다.
즉 이번에는 주가 상승 + OBV 상승구조입니다.
가격만 올라가는 반등이 아니라 거래량을 동반한 수급이 함께 움직였다는 의미입니다.
따라서 현재 OBV는 매집과 가격의 괴리가 나타나는 바닥형 OBV가 아니라, 상승 추세를 수급이 확인해주는 형태입니다.
긴 흐름으로 보아도 주식의 낙폭 대비 OBV가 유지되는 흐름이 보여서...
수급적인 면은 좋아보입니다.
지금 바로 작가의 멤버십 구독자가 되어
멤버십 특별 연재 콘텐츠를 모두 만나 보세요.
안녕하세요~ 월급쟁이 투자자로 월 500만원 수익을 창출하는 것을 목표로 투자하는 '돈이된다! 급등주투자법'과 '세력주 투자 기술'의 저자 디노입니다.
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 최근 30일간 3개의 멤버십 콘텐츠 발행
- 총 48개의 혜택 콘텐츠