물가는 식었는데,
왜 아무도 축배를 들지 않을까?
2026년 7월 15일 (수) | 오늘의 시장 브리핑
*이 브리핑은 매일 UTC+7 기준, 전날 뉴욕 장 마감 내용을 담아 발행됩니다.
미국 동부시간 7월 14일 월요일 장 마감 기준입니다.
6월 미국 소비자물가가 6년 만에 가장 큰 폭으로 하락했어요.
팬데믹이 한창이던 2020년 5월 이후 처음 보는 마이너스예요.
그런데 시장 반응이 이상해요.
S&P500은 겨우 0.38% 올랐고,
7월 금리 인상 확률은 발표 직후 11%까지 떨어졌다가 장중 17%로 다시 올라왔어요.
물가가 식었다는 소식에 왜 안도 랠리가 안 나왔을까요?
오늘 뉴욕에서 벌어진 세 가지 일.
워시 의장의 입, 호르무즈의 유조선, 그리고 IBM의 고백을 보면 답이 나와요.
우선 오늘 종가 확인하고 가겠습니다.
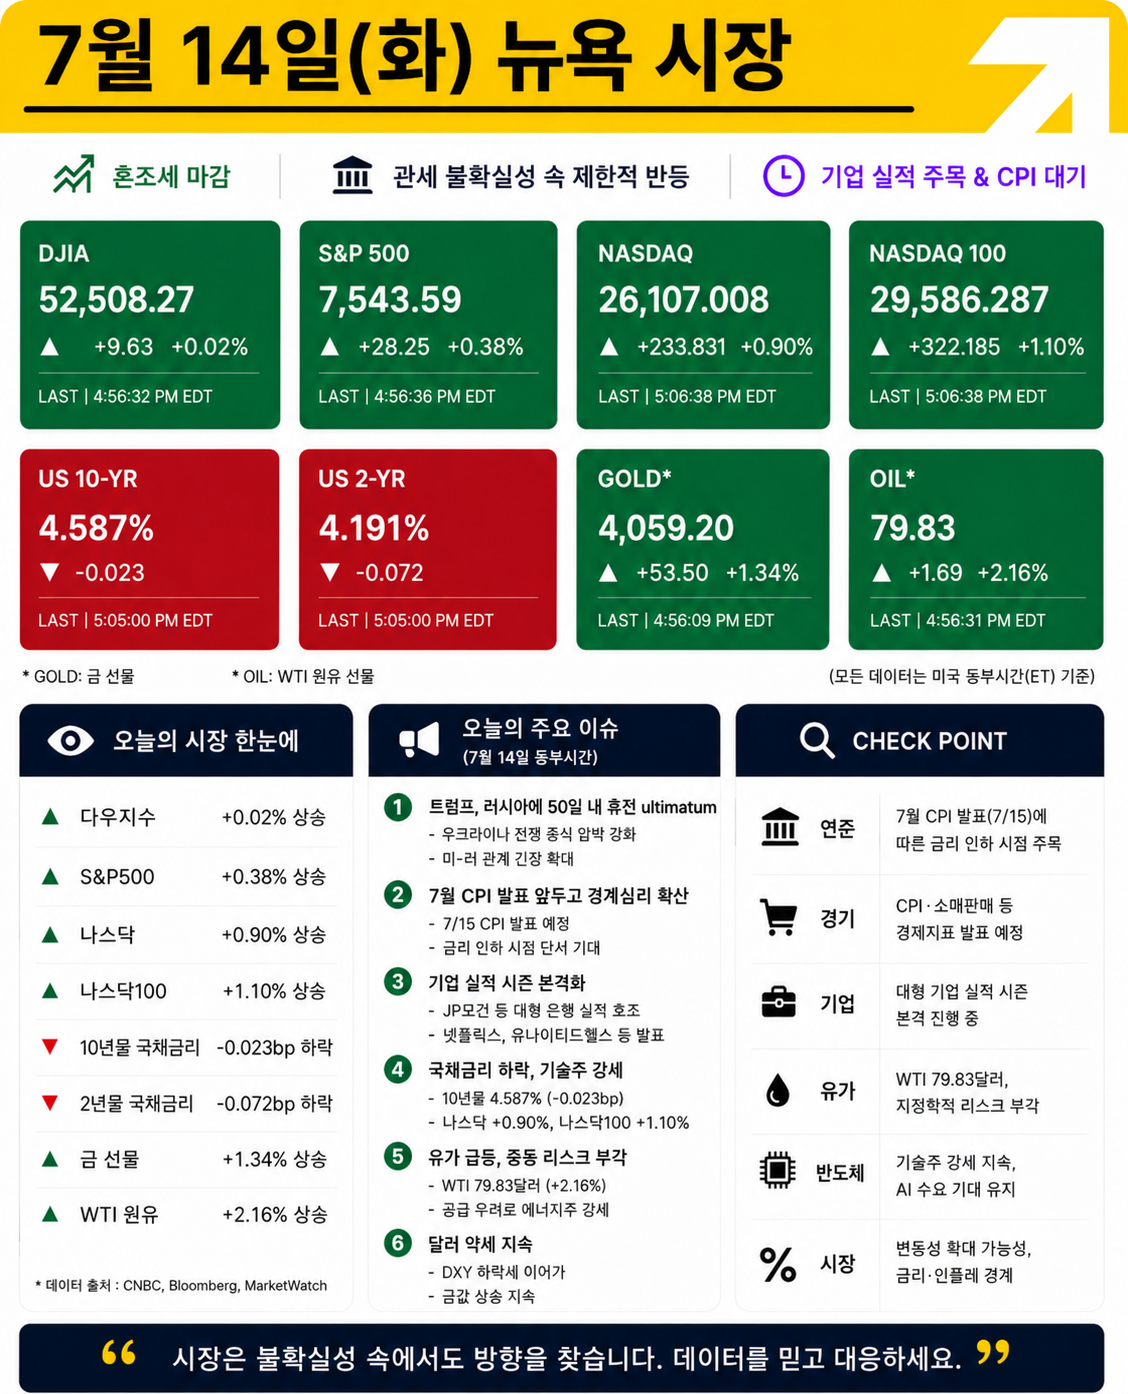
S&P500 - 7,543.59 (+0.38%)
나스닥 - 26,107.01 (+0.90%)
다우 - 52,508.27 (+0.02%)
WTI (8월물) - $79.34 (+1.5%)
브렌트 (9월물) - $84.73 (+1.7%)
미 10년물 금리 - 4.55% (−2.5bp)
미 2년물 금리 - 4.187% (−7.6bp)
CPI는 좋았고, 반도체와 은행이 시장을 끌어올렸어요.
그런데 유가는 여전히 8일 만에 20% 넘게 뛴 상태고,
IBM은 하루에 25% 폭락했어요.
이 숫자들이 왜 이렇게 나왔는지 하나씩 풀어볼게요.
1. 숫자는 완벽했어요.
먼저 팩트부터 볼게요.
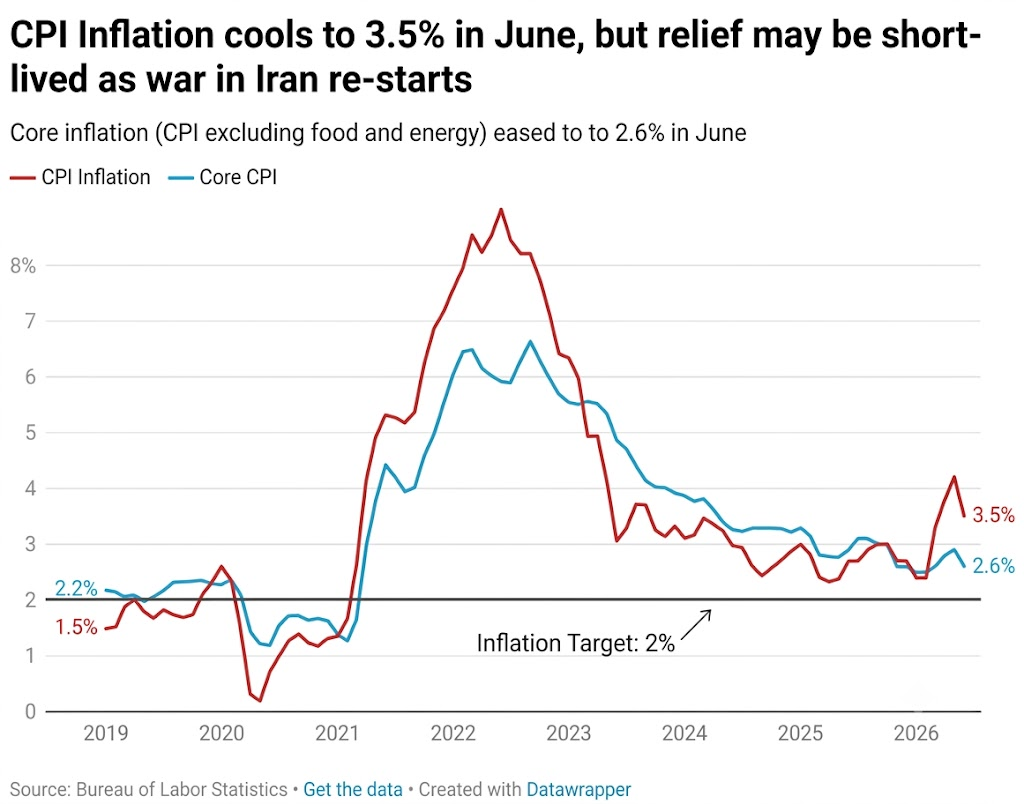
헤드라인 CP I : 전월 대비 −0.4% (예상 −0.1%)
2020년 5월 이후 첫 하락.
연간 상승률은 5월 4.2%에서 3.5%로 둔화 (예상 3.8%)
근원 CP I : 전월 대비 0.0% (예상 +0.2%)
소수점까지 따지면 −0.017%.
연간 2.6% (예상 2.8% 하회)
근원 CPI란 변동성이 큰 식품과 에너지를 뺀 물가예요.
연준이 '진짜 물가 추세'를 볼 때 쓰는 숫자예요.
내용도 좋았어요.
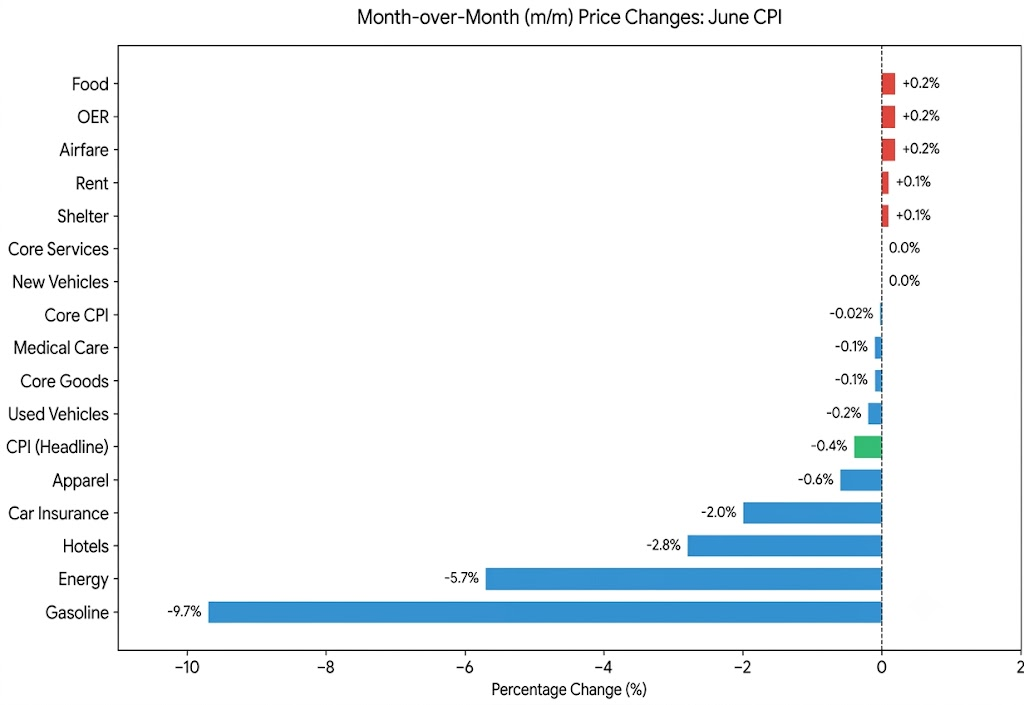
휘발유가 한 달 새 9.7% 빠지며 하락을 이끌었지만,
에너지만의 공이 아니었어요.
CPI에서 가장 무거운 항목인 주거비가 +0.1%에 그쳤고,
운송 서비스, 의료, 통신, 자동차보험까지 줄줄이 마이너스였어요.
연준이 특히 주시하는 '주거비 제외 근원 서비스물가'는
한 달 새 0.2% 내려 팬데믹 이후 최대 낙폭을 기록했어요.
이 발표 하나로 골드만삭스는
이달 말 나올 6월 PCE 물가 추정치를 0.24%에서 0.18%로 내렸어요.
뱅크오브아메리카도 0.19%로 낮췄고요.
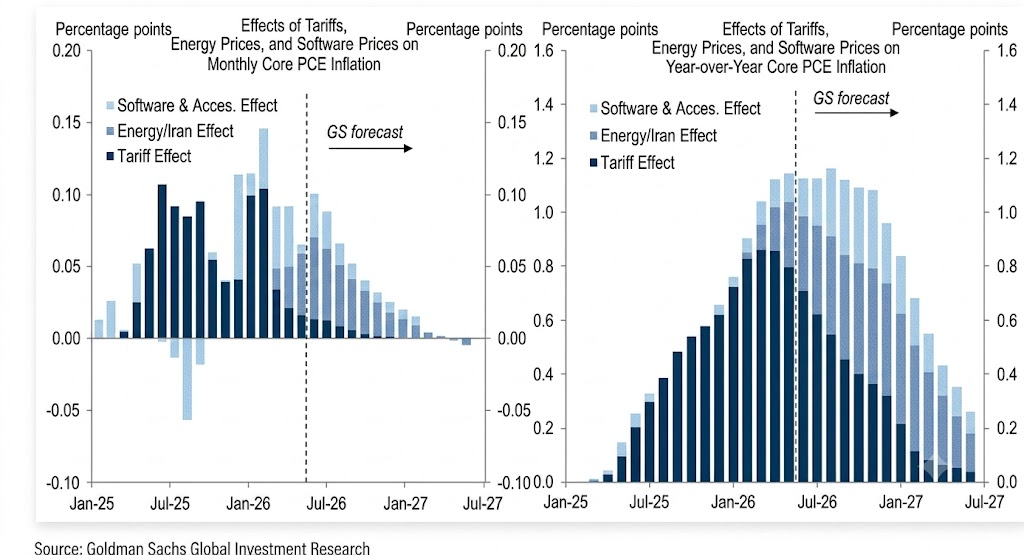
PCE는 CPI와 함께 보는 또 하나의 물가지표예요.
연준이 공식 목표(2%)의 기준으로 삼는 쪽이에요.
숫자만 보면 "인플레이션과의 전쟁, 승기 잡았다."고
선언해도 이상하지 않은 성적표예요.
실제로 채권시장은 그렇게 읽었어요.
2년물 금리가 발표 직후 11bp 급락했으니까요.
그런데 주식시장은 끝내 미지근했어요.
저는 이 온도차가 오늘의 진짜 이야기라고 봐요.
이유는 아래 두 가지예요.
2. 워시 의장의 말 "하나의 데이터일 뿐입니다."
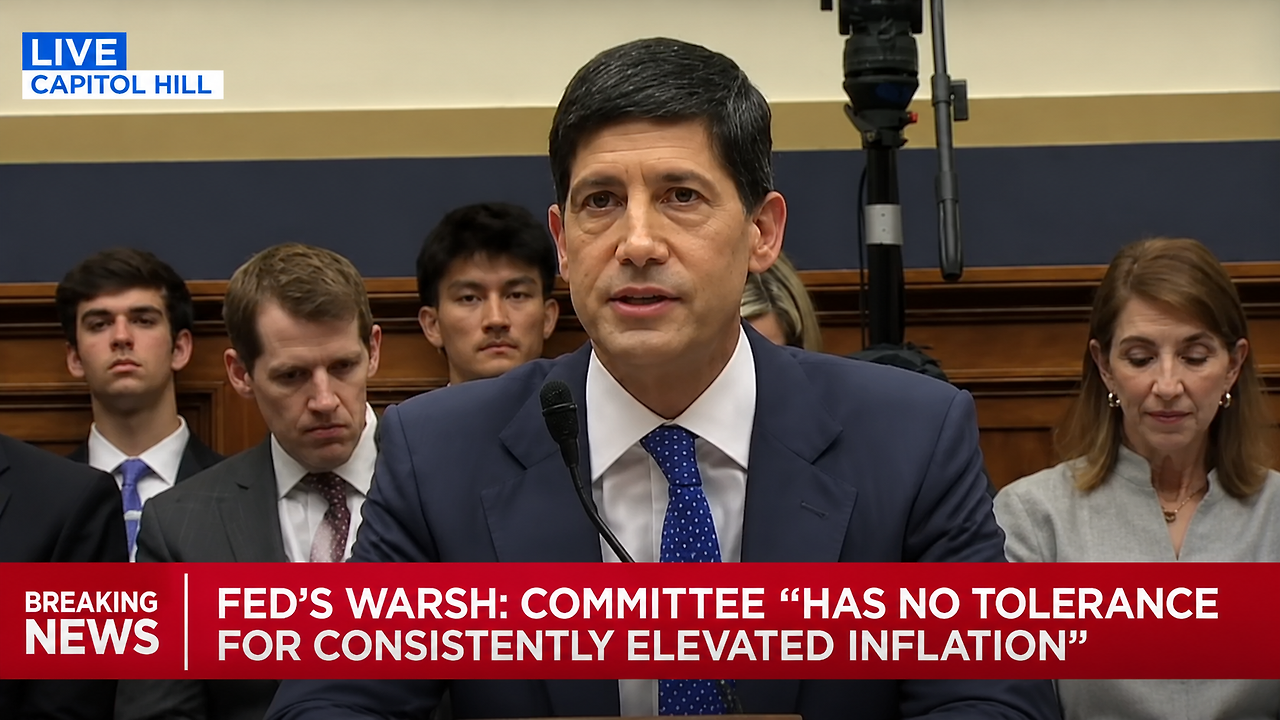
CPI가 나온 지 30분 뒤,
케빈 워시 연준 의장이 의회 증언대에 섰어요.
새로 취임한 뒤 사실상 첫 정기 증언인데,
발언을 모아보면 온도가 확실해요.
연준은 '지속적인 고물가를 용납하지 않을 것'이라고 했어요.
6월 CPI에 대해서는
긍정적이다. 하지만 하나의 데이터일 뿐이다.
임무가 완수됐다고 말하는 사람도 있겠지만, 나는 그렇게 생각하지 않는다.
또, 트럼프 대통령의 압박에 굴복할 거냐는 질문에는 이렇게 말했죠.
법을 준수하고 데이터를 따르겠다. 연준에서 정치를 배제할 것이다.
AI 관련 금융위기가 오면 구제금융에 나설 거냐는 질문에는
구제금융 자체에 관여하고 싶지 않다.
그런 위험을 완화하기 위해 할 수 있는 모든 걸 미리 할 것이다.
AI를 포함해서 그 누구도 구제하지 않는, 그런 위치에 서고 싶다.
전날 월러 이사가
"인플레이션이 높게 유지되면 단기적으로 더 긴축적인 정바카라이 필요할 수 있다."고
경고한 것까지 함께 생각하면, 연준의 스탠스는 명확해요.
시장이 안도하는 꼴을 두고 보지 않겠다는 거예요.
그 결과,
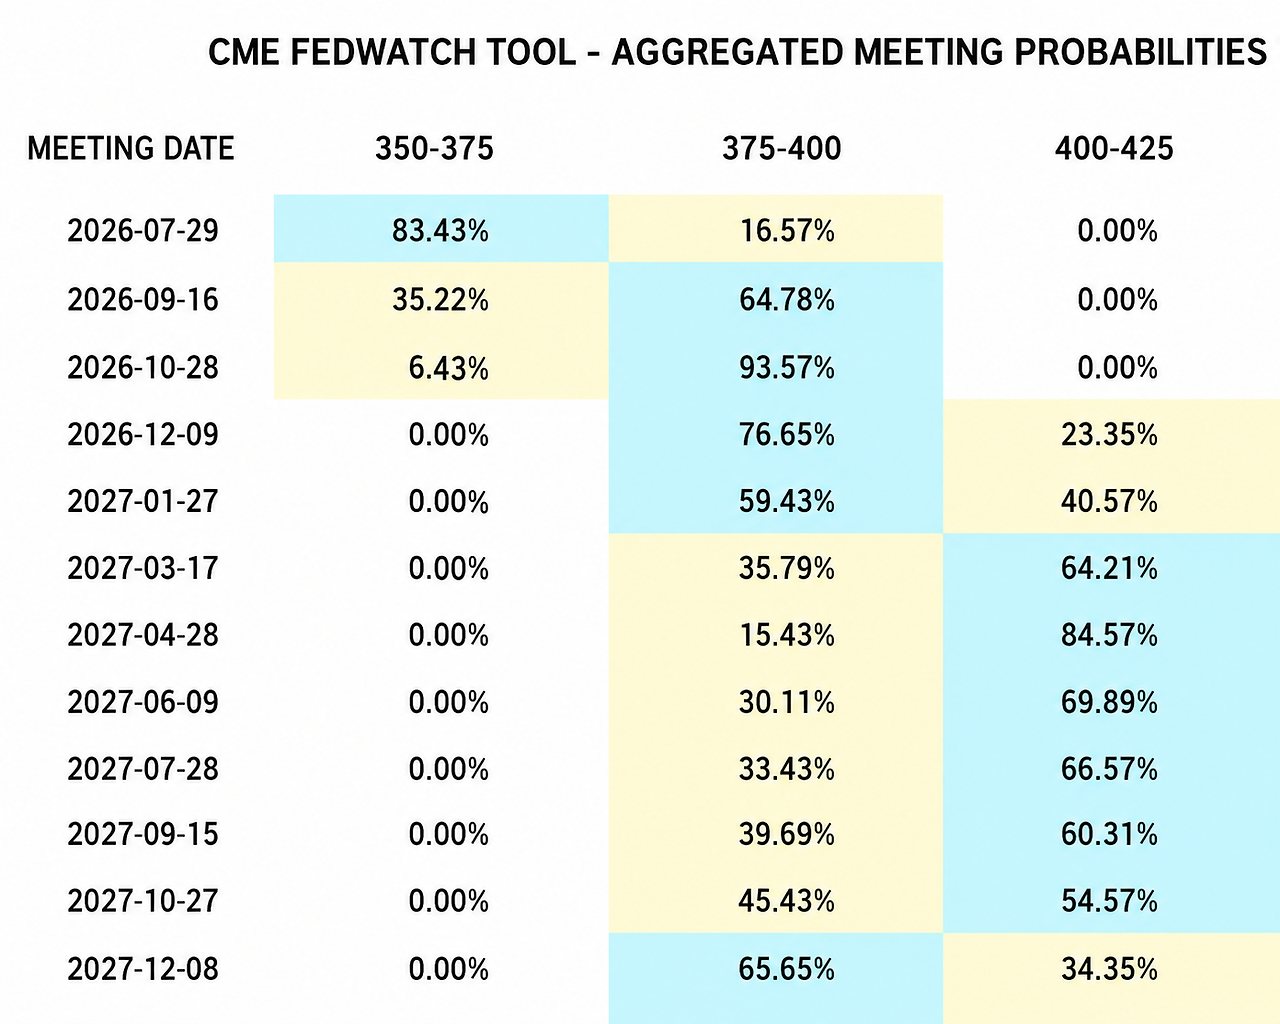
시카고상품거래소 페드워치 기준 7월 인상 확률은
아침 40% → CPI 직후 11% → 워시 증언 후 17%로 움직였어요.
시장의 기본 시나리오도 9월 + 12월 인상에서
9월 + 내년 3월 인상으로 한 발 뒤로 물러났어요.
그런데 여기서 헷갈리시면 안 돼요.
지금 논쟁은 '인하 시점'이 아니라 '인상을 몇 번 하느냐'예요.
지난 5년의 인플레이션 트라우마 때문에
지금 바로 작가의 멤버십 구독자가 되어
멤버십 특별 연재 콘텐츠를 모두 만나 보세요.
글이란 캔버스 위에 사색을 담고, 감성으로 선을 그어 이야기를 만듭니다. 제 글이 누군가에게 작은 쉼표가 되길 바랍니다.
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 총 58개의 혜택 콘텐츠