역대급 실적을 냈는데 주가가 폭락했다
2026.07.03
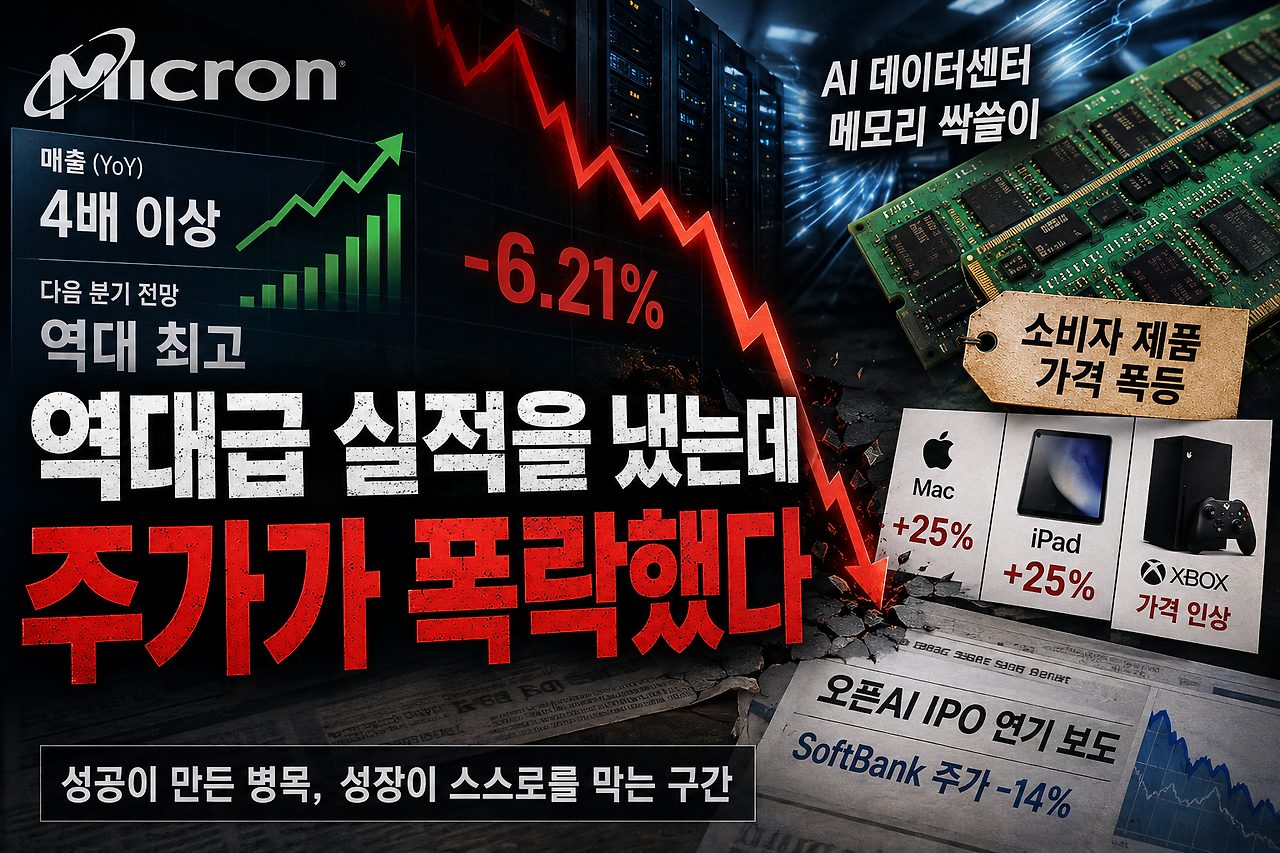
AI가 메모리를 다 먹어버렸다
마이크론이라는 미국 반도체 회사가 지난주 실적을 발표했다. 매출이 1년 만에 4배 이상 뛰었고, 다음 분기 전망도 역대 최고 수준이었다. 보통 이런 발표가 나오면 주가가 오른다. 그런데 다음 날 마이크론 주가는 6% 넘게 빠졌다. 삼성전자와 SK하이닉스도 장중 한때 10% 이상 급락했다. 숫자만 보면 이해가 안 되는 장면이다. 실적이 좋은데 왜 주가가 떨어지는가. 이유는 실적 안에 있었다. AI 데이터센터를 짓는 데 메모리가 너무 많이 들어가면서, 스마트폰이나 PC에 쓸 메모리가 부족해졌고, 가격이 폭등하기 시작한 거다. 애플은 맥과 아이패드 가격을 최대 25% 올렸고, 마이크로소프트도 엑스박스 가격을 또 인상했다. AI 덕분에 메모리 회사들은 역대급 실적을 냈지만, 그 여파가 소비자 제품 가격을 밀어올리는 부작용으로 이어진 셈이다.
좋은 게 좋은 게 아닌 순간
시장이 불안해진 건 단순히 가격이 올라서가 아니다. AI 인프라에 메모리 수요가 집중될수록, 일반 전자제품 가격이 오르고, 그게 소비자 지갑을 조이고, 결국 전자제품 시장 전체가 위축될 수 있다는 연쇄 고리가 보이기 시작했기 때문이다. 여기에 오픈AI의 기업공개, 즉 상장이 내년으로 미뤄질 수 있다는 보도까지 나오면서 소프트뱅크 주가가 최대 14% 급락하는 등 AI 관련 투자 심리 전반이 흔들렸다. 한 시장 분석가는 "메모리 가격 상승은 AI 수요를 입증하지만 동시에 AI를 구축하고 활용하는 비용까지 높이고 있다"고 했다. 잘 팔리는 게 곧 좋은 신호였던 시기가 끝나가고 있다는 이야기다.
성장이 스스로를 막는 구간
이 상황이 흥미로운 건, 문제의 원인이 AI의 실패가 아니라 AI의 성공이라는 점이다. 수요가 너무 빠르게 폭발하면서 공급이 따라가지 못하고, 그 병목이 비용 상승으로 이어지고, 비용 상승이 다시 성장의 발목을 잡는 구조다. 기술이 빠르게 커질 때 이런 구간은 늘 온다. 인터넷이 폭발적으로 성장하던 시기에도, 스마트폰이 세상을 바꾸던 시기에도 비슷한 조정이 있었다. 중요한 건 이게 끝의 신호가 아니라 속도 조절의 신호라는 거다. AI가 어디까지 갈 수 있는지보다, 그 과정에서 어떤 비용이 누구에게 얼마나 전가되는지를 보기 시작해야 하는 시점이 왔다.