무신사 상반기 매출 8,217억 역대 최대
그런데 영업이익은 왜 줄었을까?
커머스 인사이트 Vol.129
2026년 9월 2째 주
무신사 상반기 매출 8,217억 역대 최대
▶️그런데 영업이익은 왜 줄었을까?
무신사가 2026년 상반기(1월~6월) 연결 기준 매출 8,217억원을 기록했어요. 전년 동기(6,705억원) 대비 22.5% 늘어난 수치로, 상반기 기준 역대 최대예요. 그런데 같은 기간 연결 기준 영업이익은 523억원에 그치며 전년 동기보다 11.2% 줄었어요.
https://www.yna.co.kr/view/AKR20260831084600030
이 시기에 무신사는 오프라인 매장을 국내외로 계속 늘리고, 수출도 9배 넘게 뛰었어요. 매출은 늘고 이익은 준 배경에 이러한 확장의 영향이 있었어요. 무신사의 재무제표부터 매장, 해외 진출까지 순서대로 짚어볼게요.
■ 이 글에서 다루는 것
· 매출 역대 최고, 이익 감소의 배경
· 연결 실적과 별도 실적이 다른 이유
· 무신사 스탠다드와 메가스토어 성수, 오프라인 확장의 실제 성과
· 수출 9배가 말해주는 해외 진출의 속도
· 29CM가 보여주는 포트폴리오 다각화
· 해외 온라인 패션 플랫폼들의 정반대 선택
· 실적 발표 일주일 만에 청구한 상장예심 조건
■ 2026년 상반기 실적, 매출과 이익을 각각 짚어볼게요
✔️ 매출은 역대 최고예요
숫자로 먼저 정리해볼게요.
· 연결 매출: 8,217억원 (전년대비 +22.5%)
· 2분기 연결 매출: 4,581억원 (전년대비 +21.3%)
· 별도 매출(자회사 제외): 7,847억원 (전년대비 +30.0%)
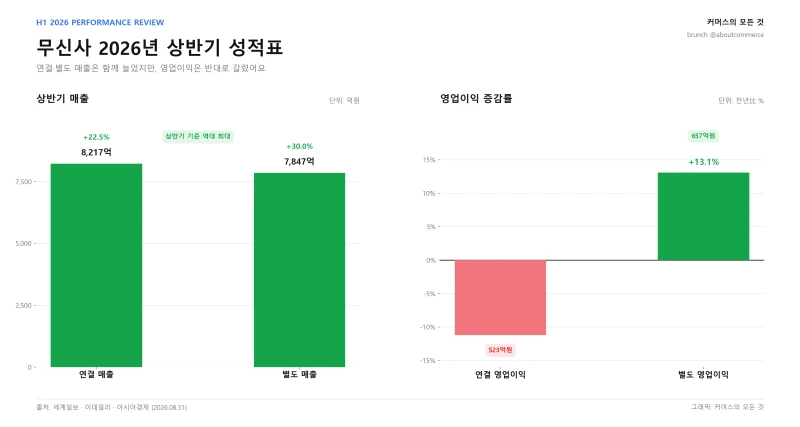
연결과 별도 모두 두 자릿수로 늘었는데, 별도 매출 증가율(30.0%)이 연결 매출 증가율(22.5%)보다 더 높다는 점이 눈에 띄어요. 별도는 무신사 법인 하나만의 실적이고, 연결은 29CM 같은 자회사까지 다 합친 그룹 전체 실적이에요.
본체만 볼 때 더 빨리 크는데 자회사까지 합치면 속도가 느려진다는 건, 자회사 쪽 매출 기여가 덜했다는 뜻이에요. 실제로 연결과 별도 매출의 차이(자회사 몫)는 작년 약 669억원에서 올해 370억원으로 오히려 줄었어요. 이 격차가 왜 생기는지는 뒤에서 연결과 별도 실적 차이를 따로 떼어 자세히 살펴볼게요.
✔️ 그런데 이익은 왜 줄었을까
숫자를 나란히 놓고 보면 이래요.
· 연결 영업이익: 523억원 (전년대비 -11.2%)
· 별도 영업이익: 657억원 (전년대비 +13.1%)
· 당기순손실: 약 156억원
매출은 늘었는데 연결 영업이익이 줄어든 이유로 무신사는 원자재비, 인건비, 물류비, 판매관리비 증가를 꼽았어요. 여기에 AI 인재 영입, 물류 최적화, 해외 마케팅에 대한 선제 투자도 함께 반영됐어요.
분기별로 나눠보면 흐름이 더 또렷해져요. 2분기 연결 영업이익(332억원)만 놓고 보면 전년 동기 대비 19% 줄었는데, 상반기 전체로는 11.2% 감소에 그쳐요. 1분기는 오히려 소폭 늘었고 2분기 들어 감소폭이 커지면서, 상반기 전체로는 그 중간 수준인 11.2%로 마무리되었어요.
판관비 항목을 나눠서 보면 어디에 돈을 더 썼는지 구체적으로 볼 수 있어요.
· 판매비와관리비 총액: 4,608억원 (전년대비 +36.0%, 매출 대비 56.1%)
· 운반비: 333억원 (전년대비 +73.0%)
· 외주인건비: 507억원 (전년대비 +85.7%)
· 지급수수료: 941억원 (전년대비 +22.4%)
· 광고선전비: 666억원 (전년대비 +30.0%)
· 지급임차료: 51억원에서 95억원으로 (전년대비 +86.1%)
· 판촉비: 92억원에서 155억원으로 (전년대비 +68.4%)
운반비와 외주인건비가 크게 는 건 오프라인 매장을 늘리고 물류를 최적화하는 데 사람과 배송 인프라를 그만큼 투입했다는 뜻이고, 지급임차료가 86% 넘게 늘어난 건 무신사 스탠다드와 메가스토어 성수처럼 새로 연 매장의 임대료가 고스란히 반영된 결과예요. 광고선전비와 판촉비도 함께 늘어난 걸 보면, 오프라인, 해외 확장을 뒷받침하는 마케팅 지출도 같이 커졌다는 걸 알 수 있어요.
항목 하나하나가 특정 사업부의 방만한 지출이 아니라, 매장과 물류망, 마케팅이 동시에 늘어난 결과라는 공통점이 있어요.
눈여겨볼 부분은 순손실이에요. 156억원의 당기순손실은 실제 현금이 빠져나간 게 아니라, 상환전환우선주(RCPS)를 회계상 부채로 분류하면서 인식된 이자비용 때문에 생긴 숫자예요.
※RCPS란, 상환전환우선주의 줄임말로, 일정 조건에서 발행 회사가 상환하거나 보통주로 전환할 수 있는 우선주를 뜻해요. 투자 유치 과정에서 자주 쓰이는데, 회계 기준상 부채로 잡히는 경우가 많아서 실제 현금 흐름과 무관하게 장부상 이자비용이나 평가손실이 발생할 수 있어요.
✔️ 연결과 별도, 왜 이렇게 다를까
별도 기준(자회사를 뺀 무신사 단독 실적)으로 보면 매출도 이익도 모두 두 자릿수로 늘었어요. 매출 30.0%, 영업이익 13.1%씩요. 반면 연결 기준(29CM 등 자회사를 포함한 전체)으로 보면 매출 증가율은 낮아지고 영업이익은 아예 감소로 돌아서요.
이 격차는 자회사들의 수익성이 본체보다 낮거나, 오프라인, 해외 확장에 들어가는 투자가 자회사 쪽에 더 많이 들어갔다는 뜻이에요. 본업(온라인 플랫폼 운영)은 탄탄하게 크고 있는데, 그룹 전체로 보면 신사업에 쓴 돈 때문에 이익이 줄어든 거예요.
2025년 연간 실적과 비교해보면 이번 상반기의 흐름이 더 뚜렷해져요. 무신사는 2025년 한 해 매출 1조4,679억원(전년대비 +18.1%), 영업이익 1,405억원(전년대비 +36.7%)을 기록하며 매출보다 이익이 더 빠르게 느는 수익성 개선 흐름을 보였어요. 인건비와 광고선전비 증가를 매출 성장률보다 낮게 관리한 결과였는데, 이번 상반기에는 그 흐름이 꺾여서 연결 기준 영업이익이 오히려 줄었어요.
지금 바로 작가의 멤버십 구독자가 되어
멤버십 특별 연재 콘텐츠를 모두 만나 보세요.
커머스와 마케팅 관련 인사이트를 전달합니다 💌
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 최근 30일간 4개의 멤버십 콘텐츠 발행
- 총 82개의 혜택 콘텐츠