프랑스가 흔들리고 있다
프랑스 국채금리 5% 돌파는 유럽 재정위기의 서막인가
https://www.reuters.com/business/french-bonds-lead-euro-zone-yields-higher-2026-10-21/
24년 만의 최고 금리, 15년 만의 최대 위험 프리미엄. 유럽의 핵심 경제대국 프랑스가 흔들리고 있다.
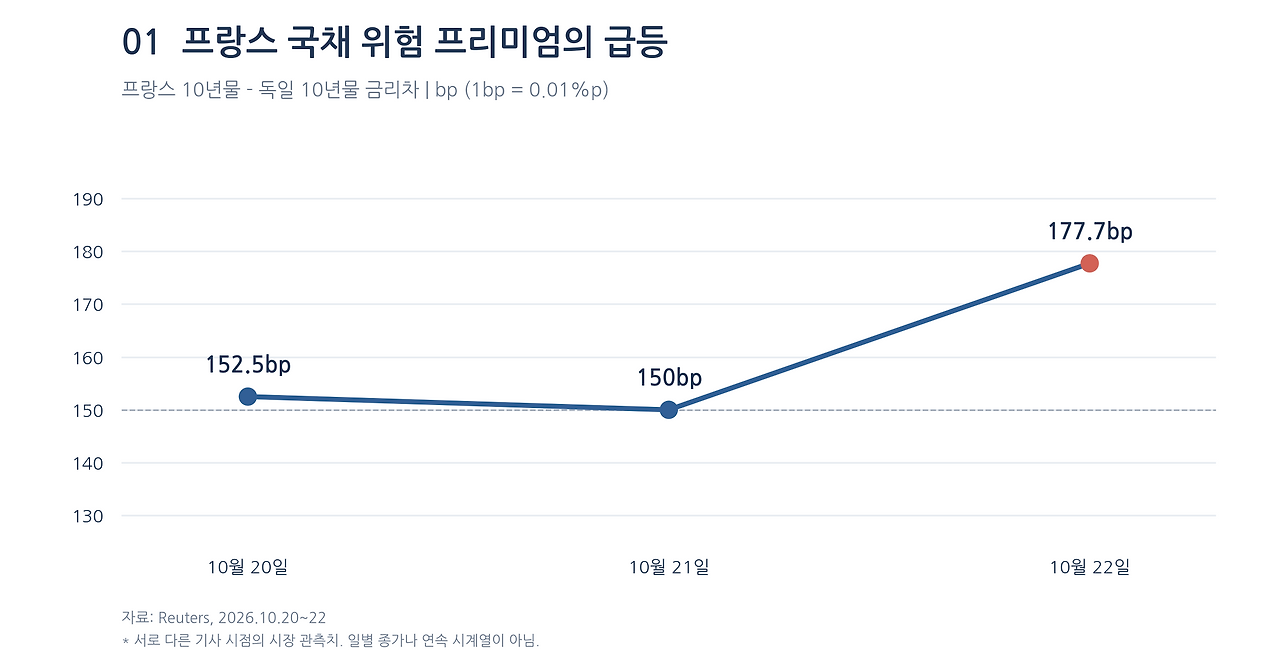
2026년 10월 21일, 프랑스 10년 만기 국채금리가 5%에 도달했다. 2002년 7월 이후 약 24년 만의 일이다. 그 다음 날에는 장중 5.1415%까지 상승했고, 독일 국채와의 금리 격차는 177.7bp까지 확대됐다. 2011년 유럽 재정위기 이후 약 15년 만의 최고 수준이다.
국채금리 5% 자체가 국가부도를 의미하는 것은 아니다. 그러나 오랫동안 독일과 함께 유로존의 핵심 경제대국으로 평가받아 온 프랑스가 독일보다 1.7%포인트 이상 높은 금리를 부담해야 한다는 사실은 가볍게 볼 일이 아니다.
프랑스 국채에 대한 시장의 평가가 구조적으로 달라지고 있다는 의미이기 때문이다.
이번 사태는 세 가지 문제가 중첩된 결과다. 지속적으로 증가한 국가채무, 재정개혁을 실행하지 못하는 정치적 교착, 그리고 에너지 가격 상승이 초래한 고금리 환경이다.
과연 이것은 일시적인 정치 불안에 따른 채권시장 조정인가. 아니면 유럽의 재정위기가 새로운 국면으로 진입하고 있다는 신호인가.
1. 프랑스 국채에 무슨 일이 벌어지고 있는가
국채시장에서 가장 중요한 가격은 반드시 국채금리 그 자체만은 아니다. 다른 나라의 국채와 비교했을 때 얼마나 높은 금리를 요구받는지도 중요하다.
유로존에서는 일반적으로 독일 10년 만기 국채인 분트(Bund)가 대표적인 안전자산이자 기준금리 역할을 한다. 이에 비해 프랑스 10년 만기 국채인 OAT(Obligation Assimilable du Trésor)의 금리가 얼마나 높은지를 나타내는 지표가 OAT-Bund 스프레드다.
10월 21일 이 스프레드는 약 150bp였다. 1bp는 0.01%포인트이므로, 프랑스 정부는 같은 유로화를 사용하는 독일 정부보다 약 1.5%포인트 높은 금리를 요구받고 있었다. 하지만 22일에는 그 차이가 177.7bp까지 확대됐다.
Chart 1. 프랑스·독일 10년물 국채금리 스프레드
더 중요한 사실은 이번 금리 상승이 유로존 전체의 공통적인 금리 상승만으로 설명되지 않는다는 점이다.
10월 21일 독일 10년물 금리는 약 3.43%, 이탈리아는 약 4.60%, 프랑스는 5% 수준이었다. 프랑스의 국채 조달금리가 이탈리아보다 높아진 것이다.
물론 서로 다른 국가의 국채금리에는 신용위험뿐 아니라 유동성, 발행물량, 투자자 기반, 만기구조 등의 요소가 반영된다. 따라서 단순한 금리 수준만으로 두 나라의 부도위험 순위를 결정할 수는 없다.
그럼에도 역사적으로 독일에 가까운 우량 국채로 평가받아 온 프랑스 국채가 주요 유로존 국가 중 가장 높은 위험 프리미엄을 요구받고 있다는 사실은 상징적이다.
이는 금융시장이 프랑스를 바라보는 기준 자체를 다시 조정하고 있다는 뜻이다.
2. 문제의 뿌리는 프랑스의 재정구조에 있다
프랑스는 하루아침에 재정위험 국가가 된 것이 아니다. 국가채무는 상당 기간 증가해 왔으며, 코로나19 이후 높아진 재정지출이 충분히 정상화되지 못한 상태에서 에너지 위기와 성장 둔화가 겹쳤다.
IMF가 2026년 7월 발표한 프랑스 연례협의 자료에 따르면 GDP 대비 일반정부 총부채는 2023년 109.5%, 2024년 112.6%, 2025년 115.7%로 증가했다. 당시 IMF는 이 비율이 2026년 118.5%, 2027년 120.3%, 2028년 121.1%까지 상승할 것으로 전망했다. 그런데 9월 프랑스 재무부가 내놓은 전망은 이보다 악화됐다. 2026년 119.3%, 2027년 121.7%를 제시한 것이다.
Chart 2. 프랑스 GDP 대비 국가채무비율 추이와 전망
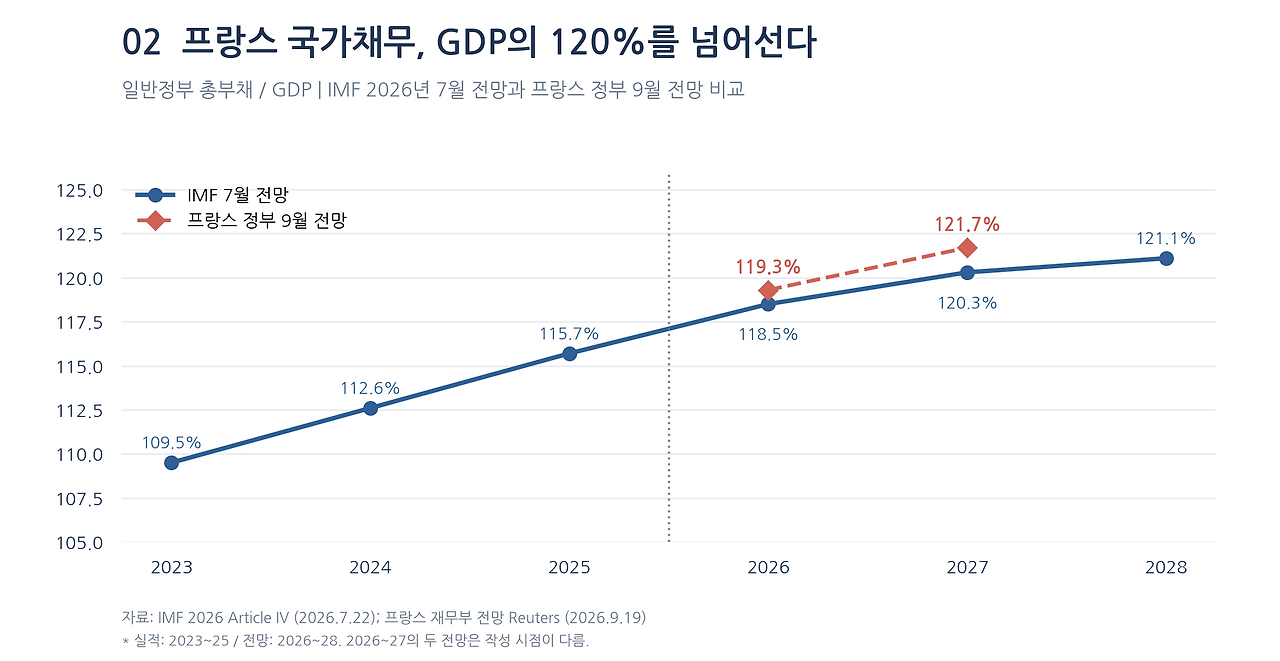
채무비율이 120%라는 것은 경제 규모에 비해 정부가 부담해야 할 부채가 상당히 크다는 의미다. 그러나 이것만으로 재정위기가 발생한다고 단정할 수는 없다. 국가채무의 지속가능성은 채무 규모뿐 아니라 명목경제성장률, 정부의 평균 조달금리, 기초재정수지에 의해 결정된다.
명목성장률이 정부의 평균 이자비용보다 충분히 높고 기초재정수지가 개선된다면 높은 채무비율도 안정될 수 있다. 반대로 성장률이 낮고 재정적자가 지속되면 채무비율을 안정시키기가 어려워진다.
프랑스의 문제는 바로 후자의 상황에 가까워지고 있다는 데 있다.
IMF가 7월 제시한 2026년 실질성장률 전망은 0.6%, 2027년은 1.2%였다. 여기에 10월 23일 발표된 프랑스의 종합 구매관리자지수(PMI)는 9월 51.1에서 10월 48.4로 하락했다. PMI가 50을 밑돈다는 것은 민간 경제활동이 전월보다 위축되고 있다는 신호다.
물론 PMI는 설문 기반 선행지표이며 실제 GDP 성장률을 확정하는 지표는 아니다. 하지만 재정긴축이 필요한 시점에 성장까지 약화되고 있다는 점은 프랑스 정부의 정바카라 선택을 더욱 어렵게 만든다.
성장이 약한 국가는 긴축을 통해 재정을 개선하기도 어렵고, 성장을 통해 부채 부담을 희석하기도 어렵다.
현재 프랑스가 직면한 가장 근본적인 딜레마다.
3. 재정적자보다 더 심각한 문제는 정치적 실행 능력이다
프랑스 정부가 재정문제를 인식하지 못하는 것은 아니다.
IMF에 따르면 프랑스의 GDP 대비 일반정부 재정적자는 2023년 5.4%, 2024년 5.8%, 2025년 5.1%였다. 2026년과 2027년에도 각각 5.2%, 4.9%의 적자가 예상됐다. 이는 2026년 7월 기준 전망으로, 9월 프랑스 정부는 2026년 적자 전망을 5.4%로 제시했다. 상황이 개선되기보다 오히려 악화되고 있다는 의미다.
Chart 3. 프랑스 GDP 대비 재정적자 추이와 전망
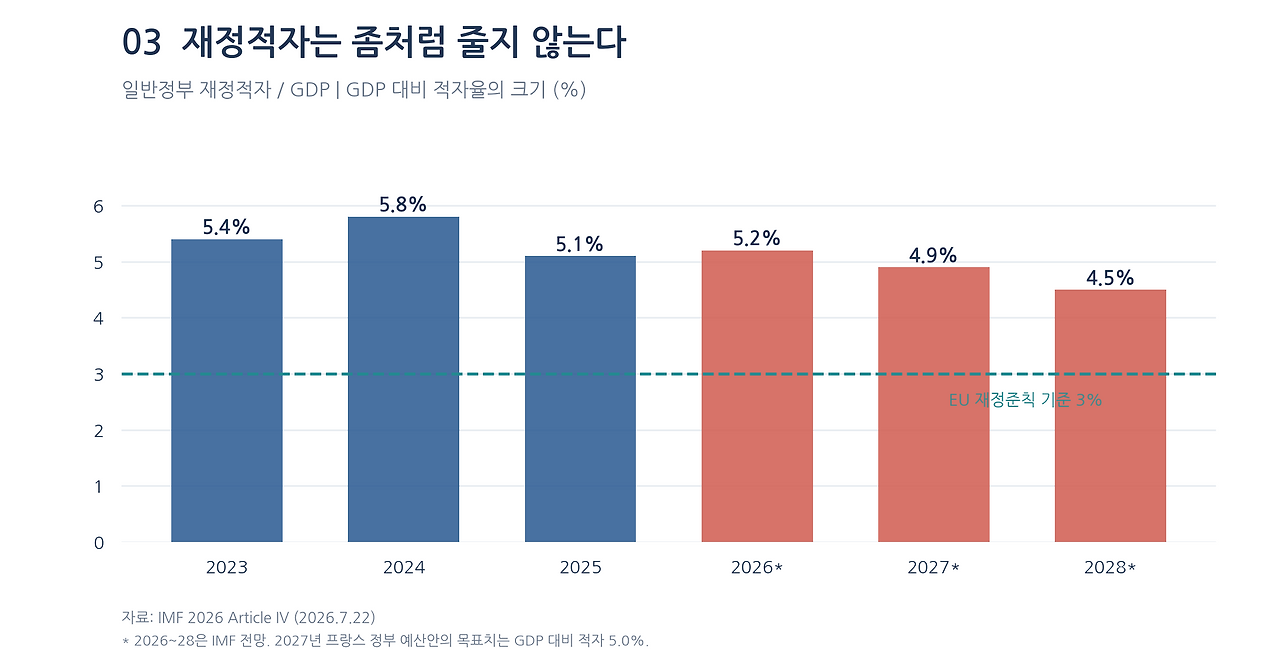
EU 재정준칙은 원칙적으로 재정적자를 GDP의 3% 이내로 관리하도록 요구한다. 프랑스는 이미 2024년부터 EU의 과도한 재정적자 시정절차(EDP)를 적용받고 있다.
지금 바로 작가의 멤버십 구독자가 되어
멤버십 특별 연재 콘텐츠를 모두 만나 보세요.
고용된 신사업 개발자이자 영원한 투자자, 그리고, 사진을 찍고 글을 씁니다. 노를 저으려 했더니 물이 들어오는 삶을 추구합니다.
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 최근 30일간 5개의 멤버십 콘텐츠 발행
- 총 5개의 혜택 콘텐츠