인내의 기간은 보상받습니다(261017)
미국 증시는 6월부터 10월까지 5개월간 지지부진한 모습을 보여주고 있다. 미국 증시가 하락장을 진행한 것이 아님에도, 미국 증시의 지지부진한 기간은 투자자들을 상당히 지치게 만들었다. 투자자들은 지난 6월부터 10월까지 기준금리 인상, 반도체 피크아웃, AI 버블 붕괴 등을 걱정했다. 그리고 투자자들이 이렇게 걱정하는 동안 미국 증시가 걱정의 벽을 타고 오른 것이 아니라, 실제로 지지부진한 모습을 보여주었기에 이것이 투자자들을 더욱 불안하게 만들었다. 그러나 필자는 아직은 하락장으로 이어지는 상황이 아니며, 오히려 인내한 만큼 이후에 보상이 찾아올 것이라고 판단한다.
미국 증시가 이제까지 많이 오른 것이 아니냐? -> 로그 차트로 보면 다릅니다.
미국 증시는 선형 차트가 아니라 로그 차트로 봐야 한다. 선형 차트는 가격의 칸이 동일하지만, 로그 차트는 %를 감안하여 그려지기에 칸의 간격이 다르게 나타난다. 선형 차트에서는 10,000짜리 주식이 15,000이 되는 경우와 15,000짜리 주식이 20,000이 되는 경우의 높이가 동일하게 나타난다. 그러나 실제로 전자는 50% 상승이지만, 후자는 33% 상승이다. 이러한 단점을 개선하기 위해 만들어진 것이 로그 차트이다.
로그 차트는 %를 기준으로 그려지기에 동일한 높이를 갖는다면 % 상으로 동일한 상승을 한 것으로 볼 수 있게 된다. 그리고 미국 증시를 로그 차트로 보면 이제까지 지나치게 많이 오른 것이 아님을 확인할 수 있다. 미국 증시는 2010년 이후 2026년까지 비교적 일정한 % 상의 속도로 꾸준하게 상승해 왔다.
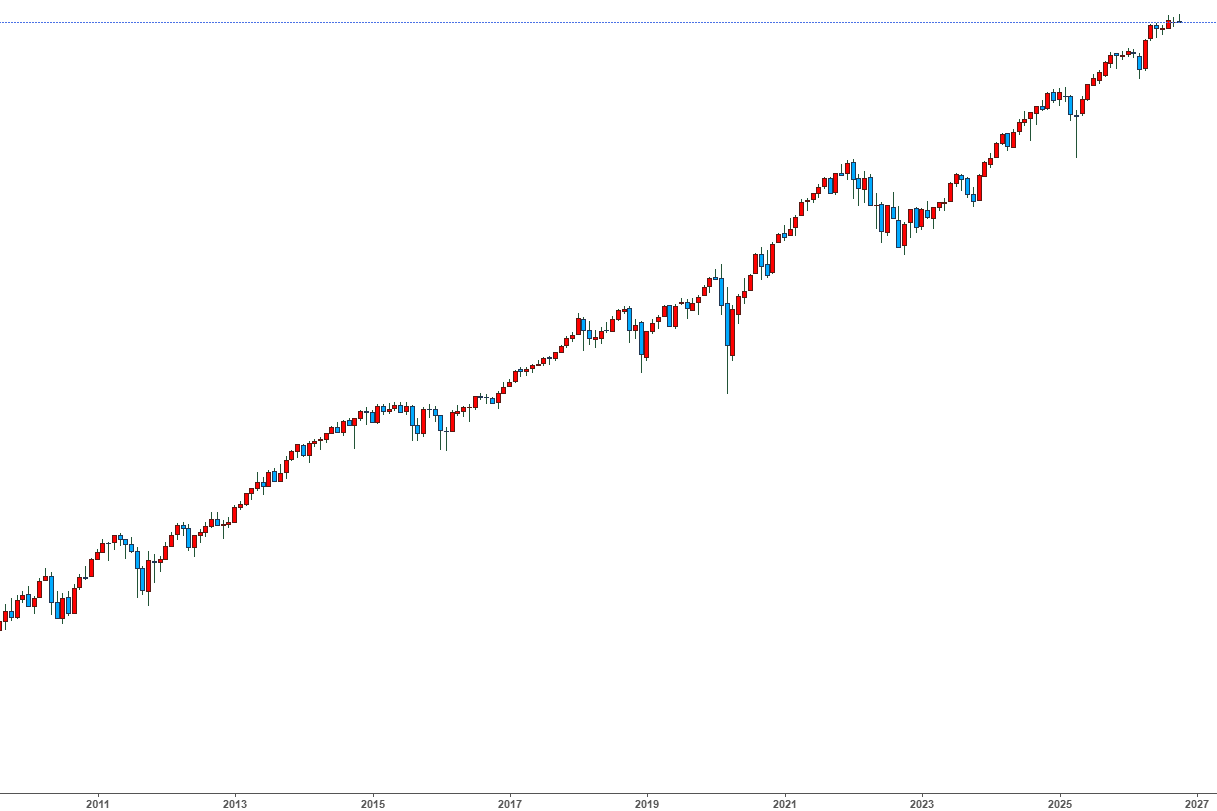 S&P500의 월봉 차트/ 로그 스케일
하락장으로 이어지는 것이 아니냐? -> 종목들 전반의 하락 양상을 보면 다릅니다
하락장은 미국 증시가 고점 대비 15% 넘게 하락하는 현상이며, 버블 붕괴가 아니라면 경기 침체에 대한 공포로 만들어진다. 그런데 경기 침체에 대한 공포가 시장을 지배하면 거의 대부분의 종목이 하락하게 된다. 시장을 이기는 종목이 없다는 옛 격언은 하락장에서 훌륭하게 들어맞는다. 그런데 이러한 격언을 뒤집어서 본다면, 시장이 부진한데 대부분의 종목이 부진한 것이 아니라면 하락장의 상황이 아니라는 식으로 볼 수 있게 된다.
그리고 미국 증시는 부진했던 이번 주 한 주에 대부분의 종목이 하락하는 모습을 보여주지 않았다. 하락은 반도체 AI관련 주식에 집중되었다. 따라서 이러한 양상을 보고 이번 주 한 주의 부진한 양상이 미국 증시의 하락장의 시작인 것은 아니라고 생각해 볼 수 있게 된다.
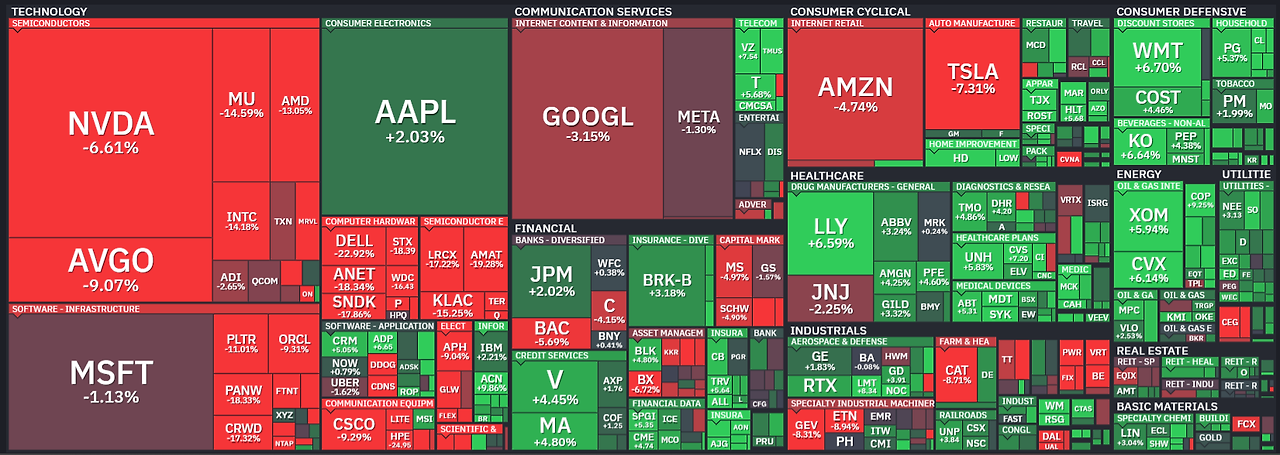 이번 주 한 주 간의 S&P500 종목들의 성과 / 대부분의 종목들이 하락한 것은 아니다.
버블이 붕괴되는 것이 아니냐? -> 그렇지 않다
버블은 증시 전반의 가격이 지나치게 비싸지는 것이다. 그런데 증시 전반의 가격이 지나치게 비싸지려면 사람들의 심리가 집단적인 도취감에 빠져야 한다. 그리고 사람들의 집단적인 심리가 도취감에 빠지면 미국 증시는 반드시 가속하는 모습을 보여준다. 예컨대 이제까지 나스닥종합지수의 연 상승률이 20%대에 머물고 있다면 어떤 특정한 한 해에 갑자기 50% 넘게 상승하는 식이다. 그러나 미국 증시는 아직까지 그러한 모습을 보여주지 않았다.
6개월 이상 부진하기는 어렵다
미국 증시는 5개월까지 부진할 수 있다. 2019년에 그랬다. 2018년 하반기에 만들어진 폭락장 이후의 상승장을 진행한 미국 증시는 2019년 여름즈음에 5개월 정도 지지부진한 모습을 보여주었다. 그리고 그 이후에 상당히 강하게 상승하는 모습을 보여주었다.
오늘날의 미국 증시는 6개월 이상 지지부진한 모습을 보여주기는 어렵다. 하락장으로 이어지는 경우라면 다른 이야기이겠지만, 미국 증시 전반의 펀더멘털이 우상향 하는 한 펀더멘털의 우상향을 주시하는 투자자들이 6개월 이상 매수하지 않을 정도로 인내심이 풍부한 것은 아니기 때문이다. 지지부진한 기간이 길어질수록, 미국 증시의 펀더멘털 성장을 주시하는 글로벌 투자자들은 보다 풍부해지는 것이기에 이후의 상승은 강력하게 나타나는 경향성이 있다. 인내의 기간은 결국 상승으로 보상받는다.
이 작가의 멤버십 구독자 전용 콘텐츠입니다.
작가의 명시적 동의 없이 저작물을 공유, 게재 시 법적 제재를 받을 수 있습니다.
더 깊고 풍부하게 주식시장을 보고 느끼길 "You see more"
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 최근 30일간 2개의 멤버십 콘텐츠 발행
- 총 18개의 혜택 콘텐츠