스페셜 노후 대비 현금흐름 만들기 《한권의 재테크수업》
《한권의 재테크수업》
by
May 2. 2026brunch_membership's
12억 이하의 경우 주택연금이나 월세를 받는 게 가능합니다. 주택연금 보다는 서울, 경기 상급지에 아파트를 두고 본인은 더 낮은 곳에 거주하는 방법입니다.
앞으로의 인플레이션과 공실에 대한 고민이 필요합니다. 자산 가치가 계속 올라가고 비거주 주택에 대한 세금 부여 방침이 바뀔 수 있으니 주기적인 모니터링이 필합니다.
앞에 소개해드린 라오어의 미국주식 무한매수법으로도 일부 자산을 현금흐름으로 만들 수 있어요. 스트레스 없이 주식투자하고 내 시간 만들고 싶다면 시작해 보는 것도 좋습니다.
260502 부모님 연금 계좌 만들기
오늘은 생각지도 않았던 일이 일어날 것 같아요!
슬롯초년생 → 내집마련 → 내집마련 후 → 갈아타기 → 노후대비→ 스페셜 현금흐름 파트
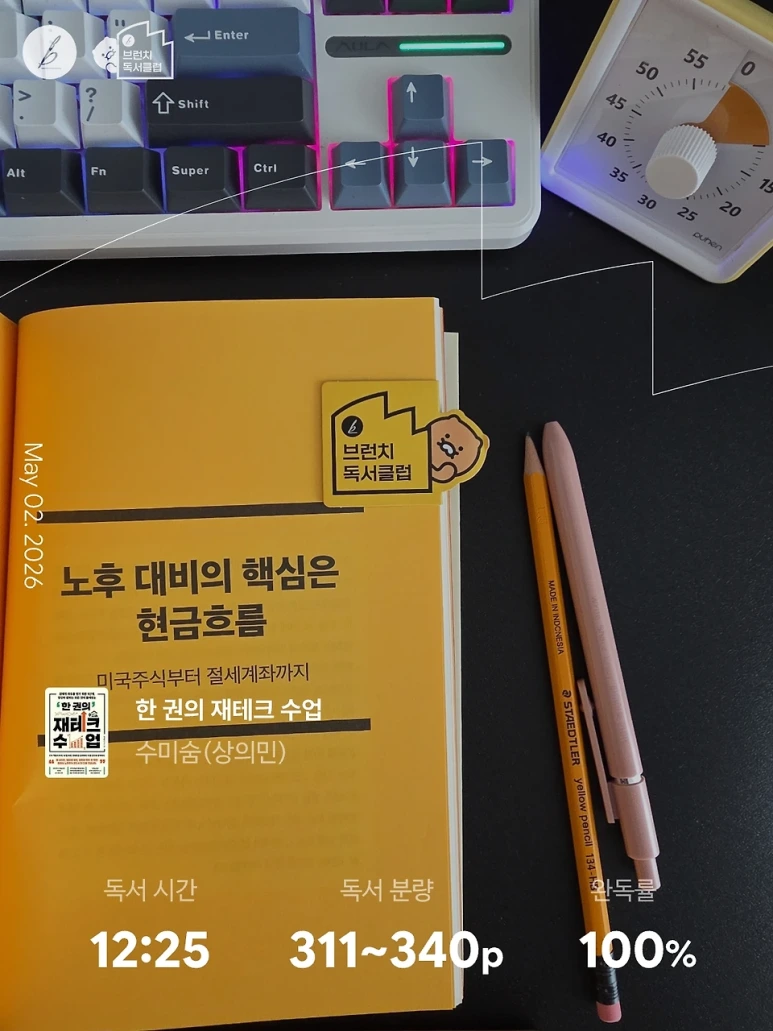
2026년 -11차 -6일 (26.5.2) 평단지기 독서 3307일 《한권의 재테크수업》 , 수미숨, 서삼독
와이작가 이윤정의 오늘 생각, 오늘 문득!
노후 대비의 핵심은 현금 흐름
미국 주식부터 절세 계좌까지 노후의 현금흐름을 확보하는 5가지 전략
1. 세금과 건강보험료 부담 낮추고, 달러 자산 확보하는 미국 주식 직접 투자
2.금 현물 계좌 활용한 노후 현금 흐름을 파이프라인 만들기
3. 퇴직 전 주택담보대출 갈아타기로 월 현금흐름 개선하기
4.주택으로 현금흐름 만드는 2가지 방법, 주택연금 vs. 월세
5.시간이 걸리더라도 해야 하는 연금 및 절세 계좌 활용
1. 세금과 건강보험료 부담 낮추고, 달러 자산 확보하는 미국 주식 직접 투자
지금 바로 작가의 멤버십 구독자가 되어
멤버십 특별 연재 콘텐츠를 모두 만나 보세요.
brunch membership  321 구독자
와이작가 이윤정작가님의 멤버십을
시작해 보세요!
파이어북 바카라쓰기 연구소 (서울 송파구) , 온라인 바카라쓰기 클래스, 평단지기 독서모임, 저서:《습관은 시스템이다》,《평단지기 독서법》, 《10년 먼저 시작하는 여유만만 은퇴생활》외
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 최근 30일간 72개의 멤버십 콘텐츠 발행
- 총 527개의 혜택 콘텐츠