모트렉스(주) 주가 전망
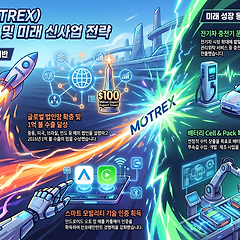
자동차 산업은 혼돈의 시기다. 전기차 캐즘(Chasm 수요정체), 소프트웨어 중심 차량(SDV) 등장, 모빌리티(PBV) 정체성 등 완성차와 부품사 모두 생존의 위협에 직면했다. 이러한 대전환의 중심에서 중소·중견 부품사로서는 드물게 발 빠르게 판을 넓혀온 기업이 바로 모트렉스다. 자동차 부품사라고 하면 내연기관 부속품 또는 차량 외장제의 일부를 맡는 경우가 대부분이다. 완성차 기업에 납품하는 입장에서는 섣불리 공정의 변화조차 힘든 게 부품사다. 그런데 모트렉스는 IVI(차량용 인포테인먼트)를 넘어 전기차 충전, 자율주행 비전 AI, 건설로봇과 차량 내장재까지 적극적인 M&A와 신사업 확장을 통해 차량이 아닌 ‘모빌리티’ 부품사의 입지를 구축했다.
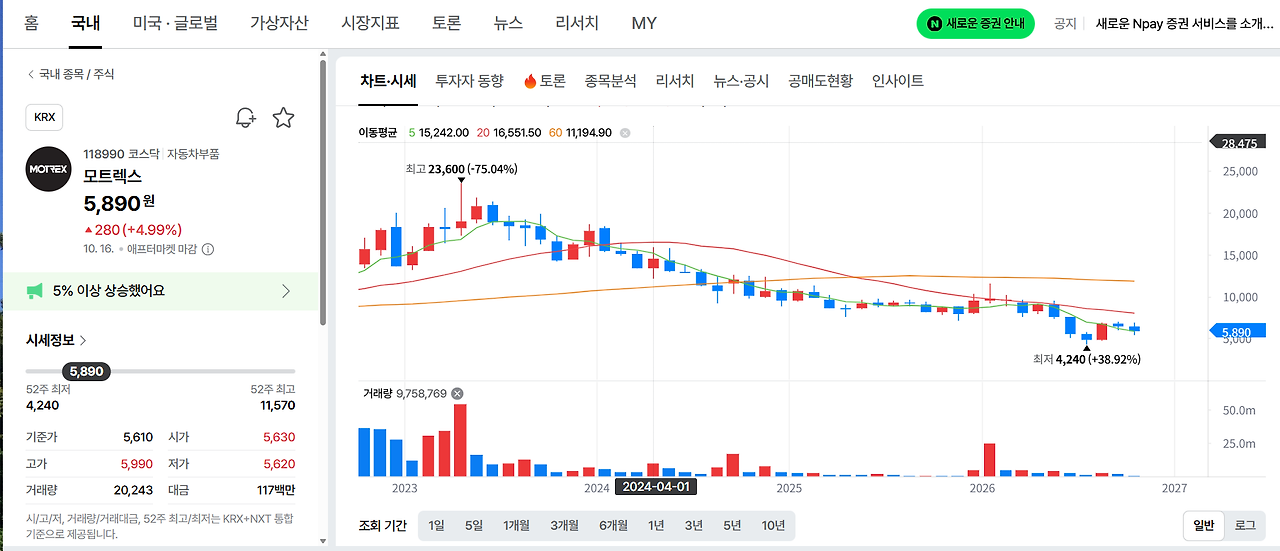
그러나 투자자의 시선은 찬사 너머의 냉정한 현실을 향해야 한다. 모트렉스 주가는 지속적으로 하락 중이다. 비전을 선포하고 사업 영토를 '펼치는 것'과, 그 영토에서 내실 있는 이익과 현금을 '걷어 드리는 것'은 차원이 다른 문제이기 때문이다. 모트렉스가 보여준 뛰어난 영토 확장 역량에도 불구하고, 투자자가 반드시 경계하고 점검해야 할 3가지 리스크를 짚어본다.
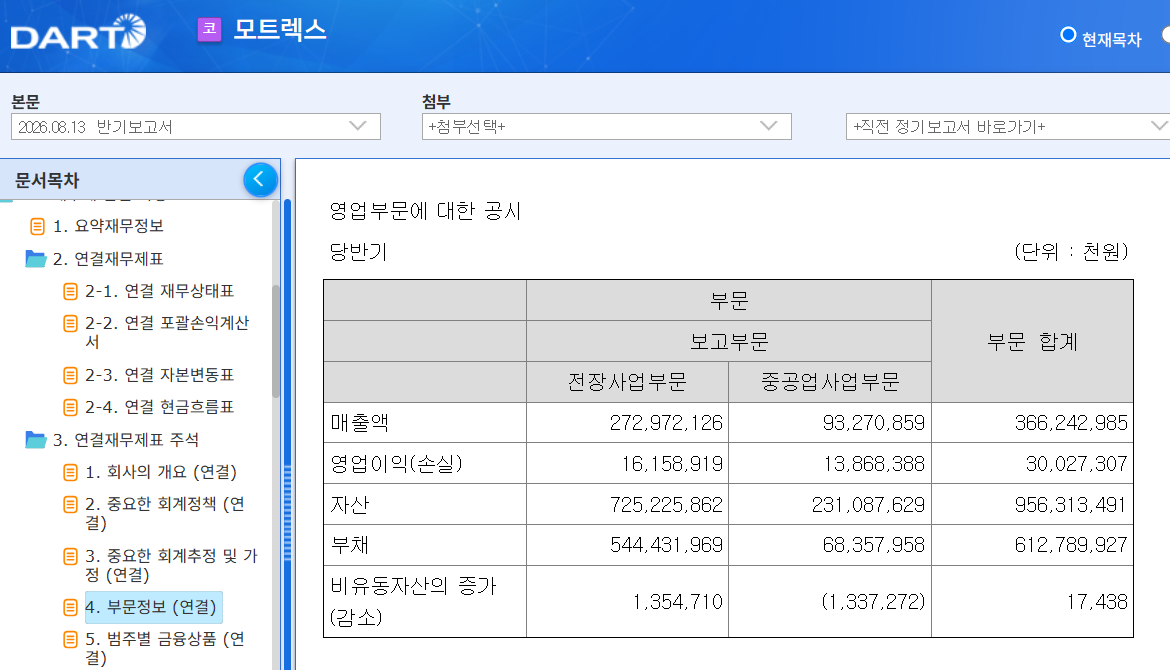
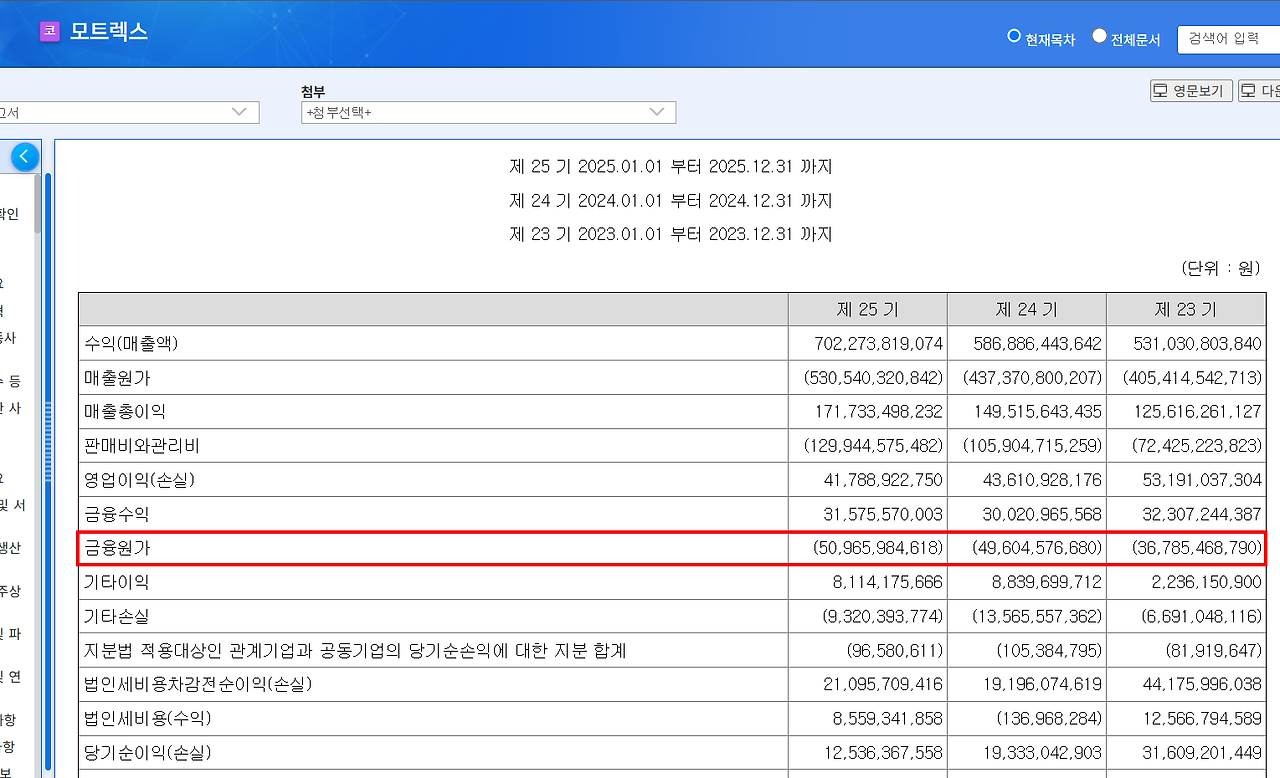
첫째, 모트렉스는 M&A와 신규 수주를 발판으로 2025년 7,022억 원이라는 사상 최대 매출을 달성했다. 하지만 같은 기간 당기순이익은 125억 원 수준으로 급감했다. 사업 확장 과정에서 불어난 차입금과 사채로 인해 연간 발생한 금융원가(이자 비용 등)가 약 510억 원에 달했기 때문이다. 영업으로 번 돈보다 금융비용으로 나가는 돈이 더 큰 구조에서는 아무리 매출 깃발을 높이 꽂아도 주주에게 돌아오는 실질적 몫은 줄어들 수밖에 없다. 펼쳐 놓은 신사업들이 고금리 이자 장벽을 넘어서는 압도적 마진을 창출해 내는지 냉정히 확인해야 한다.
지금 바로 작가의 멤버십 구독자가 되어
멤버십 특별 연재 콘텐츠를 모두 만나 보세요.
회계사는 아니지만, 숫자 너머의 사람과 세상을 읽어내는 스토리텔러. 재무제표로 글 쓰고, 바카라 내는 온라인 게임인입니다. 재무제표는 누구나 활용할 수 있습니다.
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 최근 30일간 3개의 멤버십 콘텐츠 발행
- 총 68개의 혜택 콘텐츠