사모펀드는 왜 1조를 걸었나! (주)루트로닉
인수 3년, 루트로닉의 매력을 숫자로 검증한다
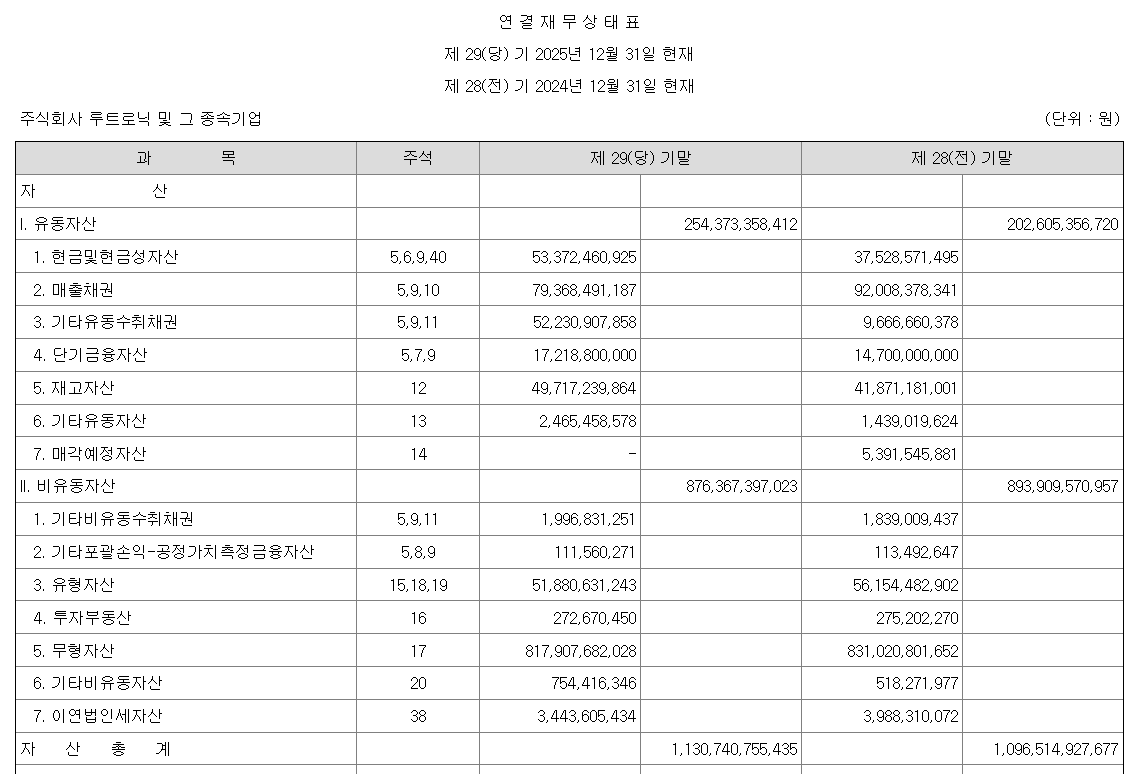
재무제표는 신문처럼 읽는다. 깊이 파기 전에 큰 제목 열 개만 훑는다. 그것만으로도 회사의 윤곽은 대개 드러난다. 이번 샘플은 ㈜루트로닉이다. 감사보고서 첫 장, 29기. 29년간 숫자를 쌓아온 회사라는 뜻이다. 대표집행임원 류재훈. 자산총계 1조 1307억 원, 부채 5222억 원, 자본 6085억 원. 부채비율은 무겁지 않다. 자본잉여금 3299억 원, 이익잉여금 2716억 원. 외부에서 수혈받은 돈과 스스로 벌어 쌓은 돈이 나란히 서 있다. 현금성자산은 375억 원에서 534억 원으로 늘었다. 여기까지는 건실하다.
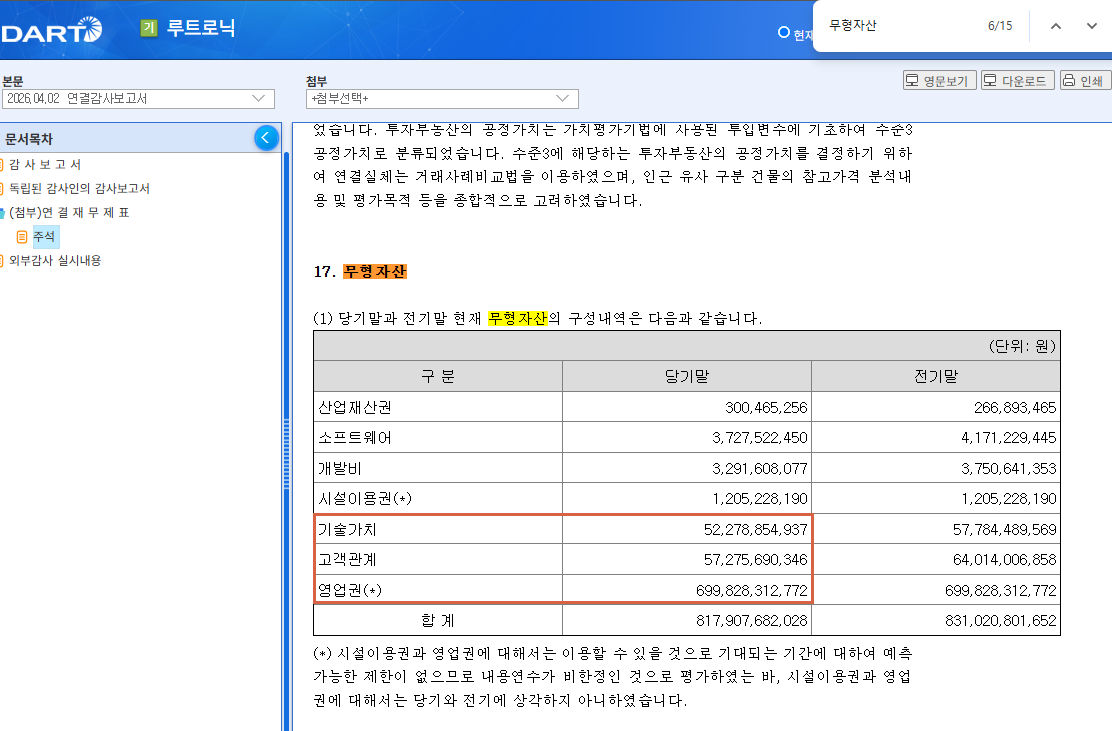
자산 중에 가장 큰 게 뭔지 찾아보는 포인트에서 그림이 바뀐다. 무형자산 8179억 원이 나온다. 1조 자산의 대부분이 만질 수 없는 것이라는 뜻이다. 주석 17번을 열면 정체가 보인다. 기술가치 522억 원, 고객관계 572억 원, 그리고 영업권 6998억 원.
영업권은 인수 과정에서 태어난 숫자다. 대주주는 사모펀드 한앤컴퍼니. 이 회사의 무형의 가치를 7000억 원으로 값 매긴 주체가 있다는 뜻이고, 언젠가 그 값 이상으로 되팔아야 한다는 뜻이기도 하다. 자산 항목에 앉아 있지만, 성격은 청구서에 가깝다.
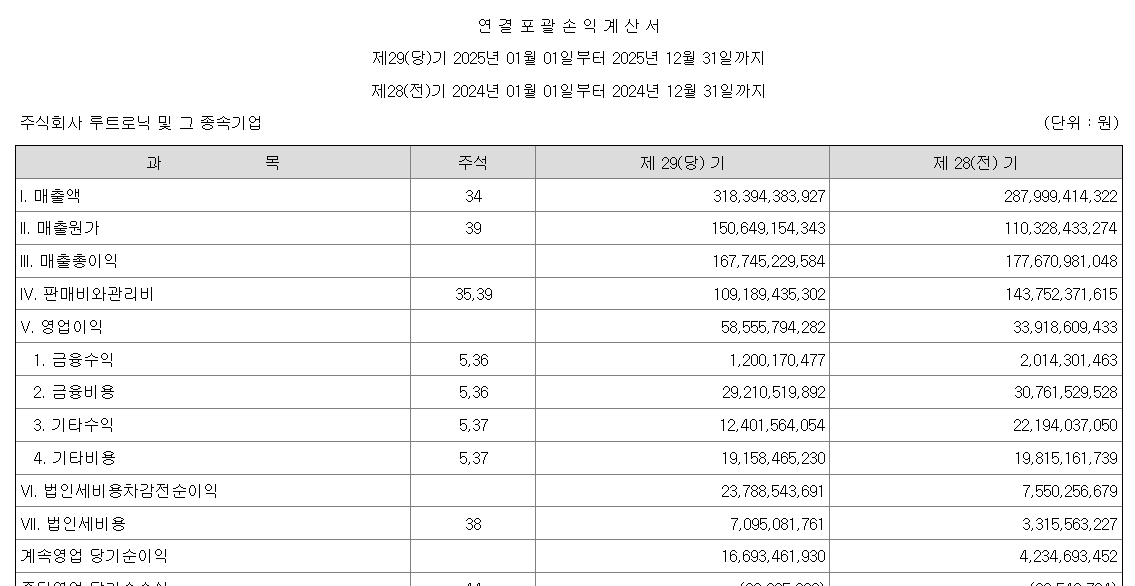
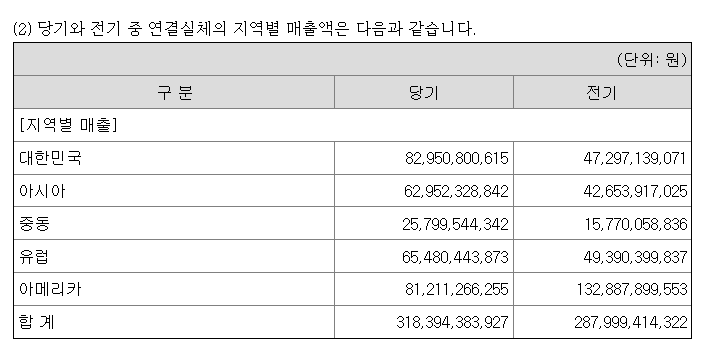
값을 세게 부른 근거는 손익에 있다. 2025년 매출액 3183억 원, 영업이익 585억 원. 영업이익률 18%다. 지역별 매출은 한국 829억 원, 아메리카 812억 원, 유럽 654억 원, 아시아 629억 원, 중동 257억 원. 어느 한 시장에 기대지 않는다. 높은 마진과 수출 잠재력, 펀드가 본 것은 이 두 가지였을 것이다.
그런데 당기순이익은 166억 원으로 주저앉는다. 원가 문제가 아니다. 순금융원가의 이자비용이 289억 원이다. 기타비유동금융부채 4373억 원이 매년 이만큼을 걷어간다. 585억 원을 벌어 절반 이상을 이자로 내보내는 구조다. 영업활동현금흐름 206억 원이 그 결과다. 투자활동에서는 단기대여금이 398억 원 늘었다. 제조업의 정상적인 설비투자와는 결이 다르다. 파봐야 할 대목이다.
정리하면 이렇다. 루트로닉은 잘 버는 회사다. 다만 잘 버는 만큼을 이자로 내주고 있고, 장부에는 7000억 원짜리 기대가 얹혀 있다. 매출이 두세 배가 되고 18%의 이익률이 유지되어야 그 기대는 숫자로 회수된다. 그건 전망이 아니라 의무에 가깝다.
https://economist.co.kr/article/view/ecn202306090003
앞선 글에서 루트로닉의 장부에 얹힌 영업권 6998억 원을 "청구서"라고 불렀다. 그렇다면 질문은 하나 남는다. 누군가는 왜 이 회사에 1조 원을 걸었을까. 인수 3년 차의 재무제표가 그 근거를 검증할 자료다.
먼저 거래 구조를 복기한다. 한앤컴퍼니는 창업자 황해령 회장 지분 인수에 1889억 원, 공개매수에 6925억 원, 장내매수에 526억 원, 총 9340억 원을 투입했다. 이 가운데 76%인 7110억 원이 차입금이었다. 교과서적인 차입매수(LBO)다. 재무상태표의 기타비유동금융부채 4373억 원과 이자비용 289억 원은 이 구조가 회사 장부에 남긴 흔적이다.
첫 번째 매력은 마진이다. 2025년 매출액 3183억 원에 영업이익 585억 원, 영업이익률 18.4%. 제조업에서 좀처럼 나오지 않는 숫자다. 레이저 의료기기는 장비 한 대를 팔고 끝나는 사업이 아니다. 시술마다 소모되는 팁과 카트리지가 뒤따른다. 이 반복 매출 구조가 마진을 떠받치고 있다면, 그것은 경기와 무관하게 유지되는 종류의 이익이다. 주석에서 확인해야 할 첫 번째 대목이다. 두 번째 매력은 지역 분산이다.** 한국 829억 원, 아메리카 812억 원, 유럽 654억 원, 아시아 629억 원, 중동 257억 원. 어느 한 시장도 전체의 30%를 넘지 않는다. 특히 아메리카가 국내 매출과 어깨를 나란히 한다는 점이 중요하다. 프리미엄 에스테틱 기기 시장에서 미국 진입은 그 자체로 밸류에이션의 근거가 된다. 규제 문턱이 높고, 한 번 깔린 장비는 쉽게 교체되지 않기 때문이다. 국내 미용기기 업체 대부분이 내수와 중국에 매출이 쏠려 있다는 점을 감안하면 이 분산도는 예외적이다. 세 번째 매력은 현금이다. 여기서 앞선 글의 결론을 한 겹 뒤집어야 한다. 당기순이익은 166억 원까지 주저앉았지만, 현금성자산은 375억 원에서 534억 원으로 늘었다. 영업활동현금흐름은 206억 원. 매년 289억 원의 이자를 내보내면서도 현금이 쌓였다는 뜻이다.
이유는 회계에 있다. 인수 과정에서 인식된 기술가치 522억 원과 고객관계 572억 원은 매년 상각 되며 이익을 깎는다. 그러나 현금은 나가지 않는다. 사모펀드가 회사를 보는 렌즈는 순이익이 아니라 EBITDA다. 인수 당시 시장이 계산한 EV/EBITDA는 12.44배였다. 장부상 166억 원짜리 회사와 펀드가 보는 회사는 애초에 다른 회사다. 그러나 균열도 숫자에 있다. 인수 직전인 2022년 루트로닉의 매출액은 2641억 원, 영업이익은 553억 원이었다. 전년 대비 각각 52.1%와 86.1% 성장한, 폭발적인 해였다. 그리고 3년이 지난 2025년, 매출은 3183억 원, 영업이익은 585억 원이다. 3년간 매출은 20.5%, 영업이익은 5.8% 늘었다. 물론 인수 후 실적에는 무형자산 상각 부담이 얹혀 있으므로 단순 비교는 공정하지 않다. 그럼에도 방향은 분명하다. 펀드가 값을 매긴 근거였던 고성장은, 인수 이후 확인되지 않고 있다. 여기에 투자활동의 단기대여금 398억 원 증가가 겹친다. 제조업의 정상적인 설비투자와는 결이 다른 흐름이다.
정리하면 루트로닉의 매력은 구조에 있다. 높은 마진, 흔들리지 않는 지역 분산, 이자를 감당하고도 남는 현금창출력. 이 세 가지는 3년이 지난 지금도 유효하다. 위험은 속도다. 7000억 원짜리 영업권은 성장을 전제로 계산된 숫자이고, 지금의 성장률로는 그 전제가 회수되지 않는다. 좋은 회사를 샀는가. 그렇다. 제값에 샀는가. 그건 앞으로의 매출액이 답한다. 아래 해외 매출액 지역별 증감률이 희망을 줄 것이다.