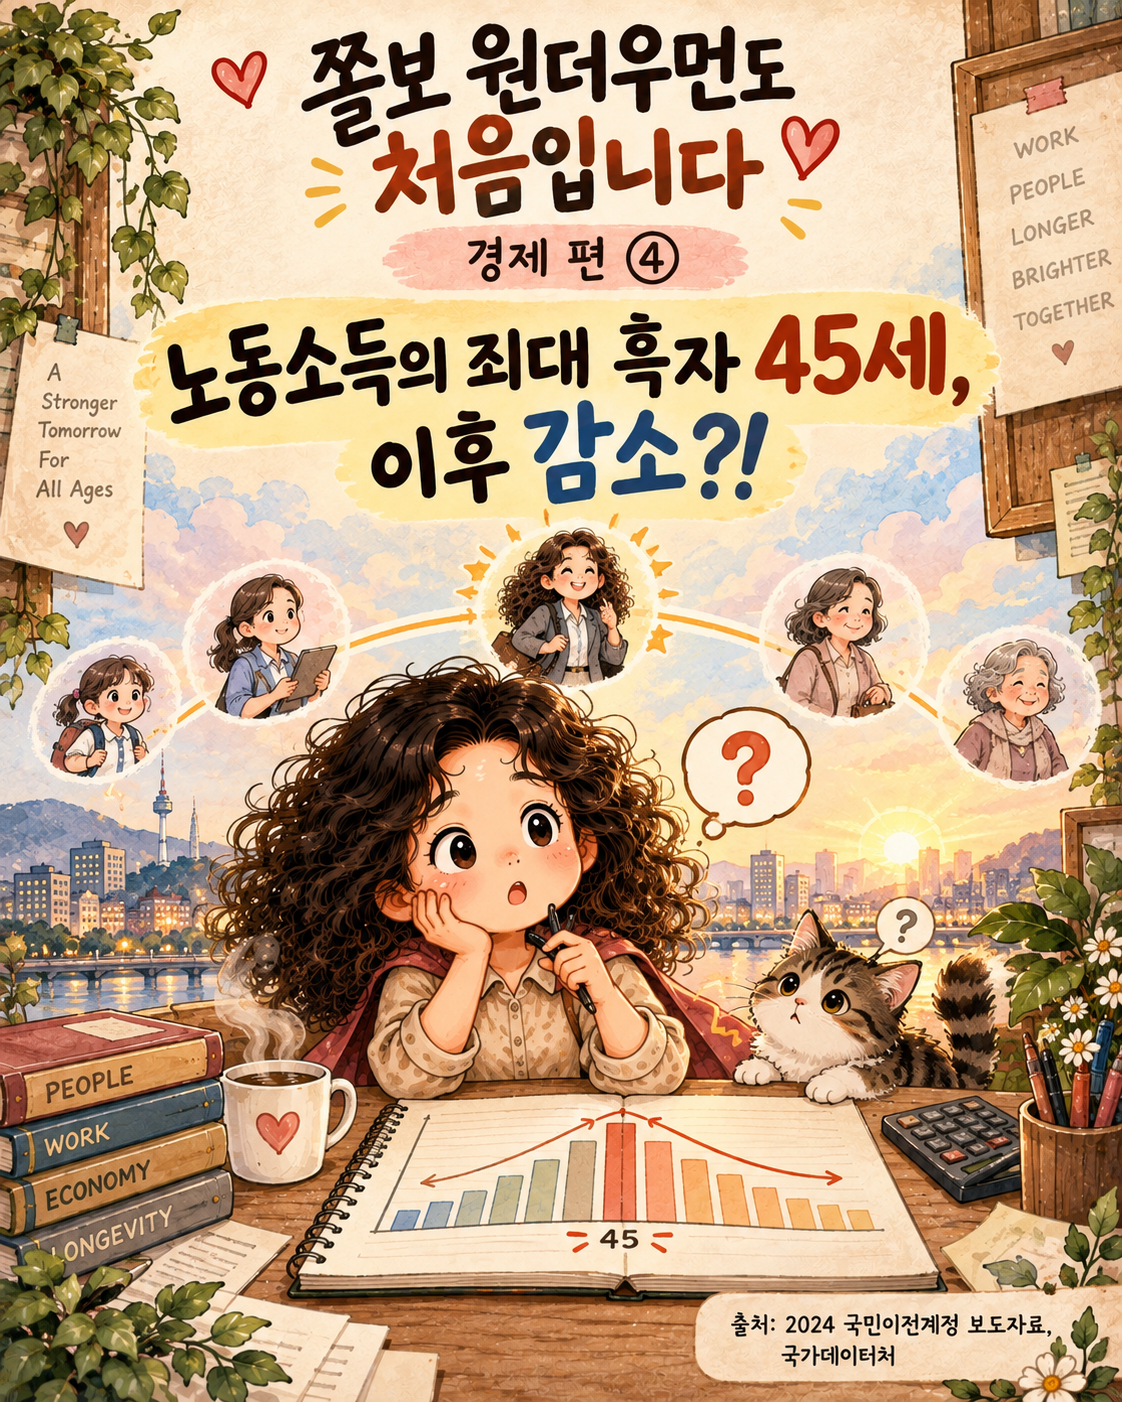
쫄보원더우먼도 처음입니다。 경제편
인생 적자가 시작되는 나이가 61세라고¿
나는 숫자 앞에서 일단 한 번 쫄는 사람이다.
건강검진 결과지도, 통장 잔고도, 심사 결과지도. 보고 나서 생각하는 게 아니라, 먼저 움츠러들고 나서 다시 본다.
그게 내 순서다.
이번에도 그랬다.
인생을 한 줄로 그린 통계
국가데이터처에서 「2024년 국민이전계정」이 나왔다.
이름은 딱딱한데, 들여다보면 의외로 사람 이야기다.
한 사람이 평생 얼마를 쓰고 얼마를 버는지. 그 차이가 언제 플러스가 되고, 언제 다시 마이너스로 돌아오는지.
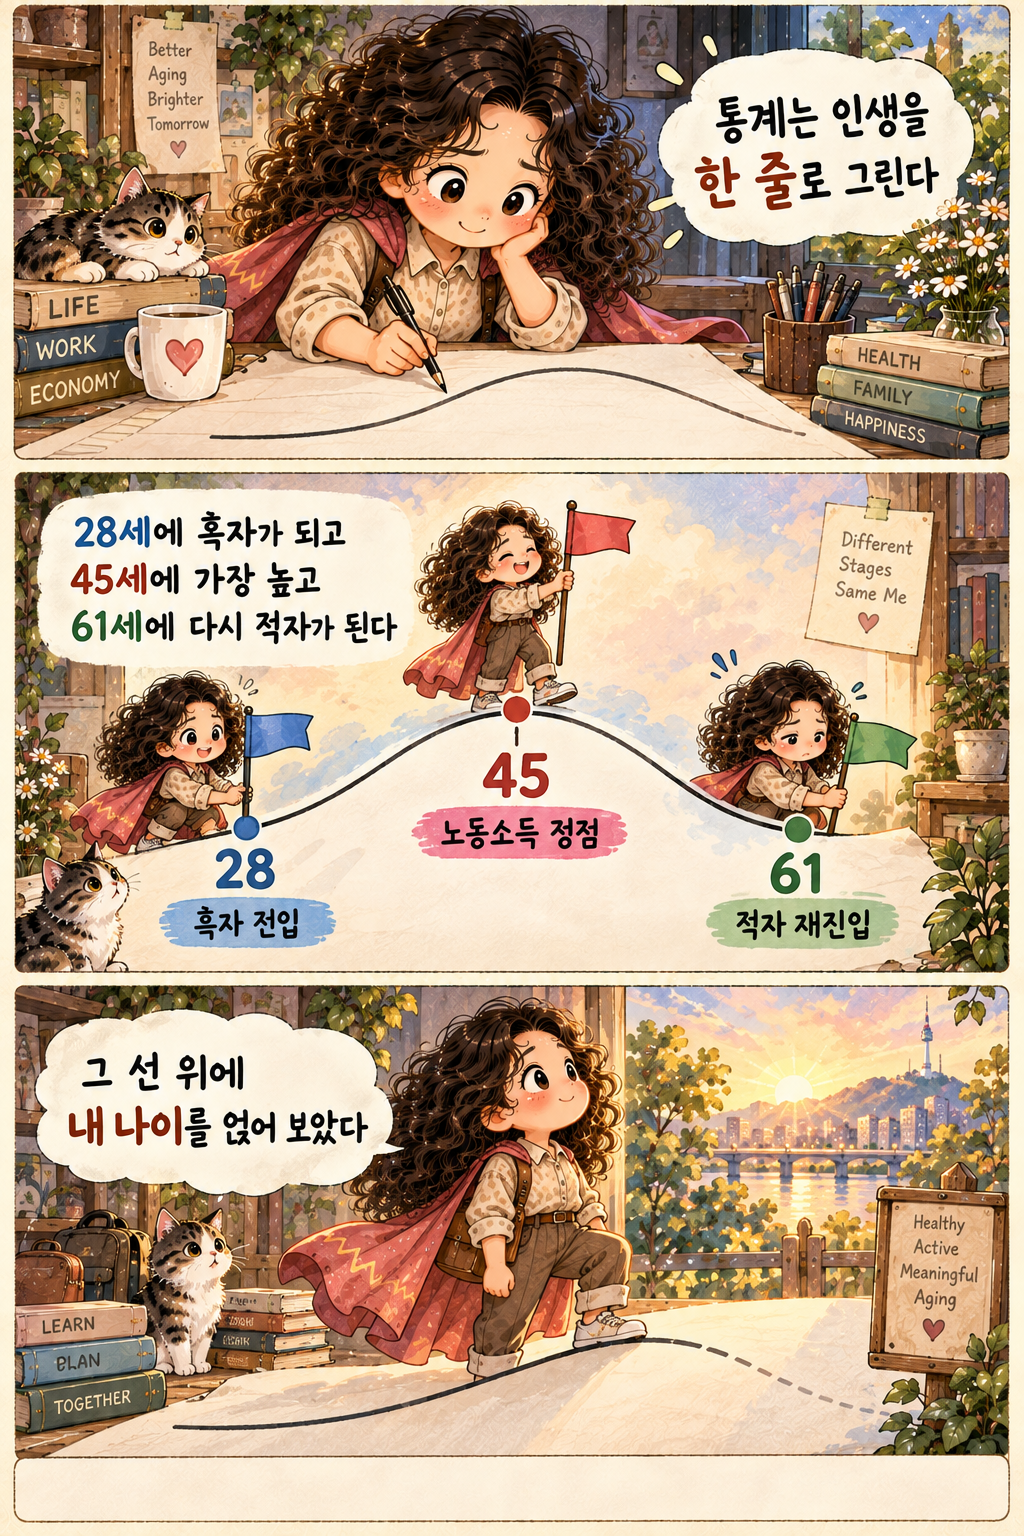
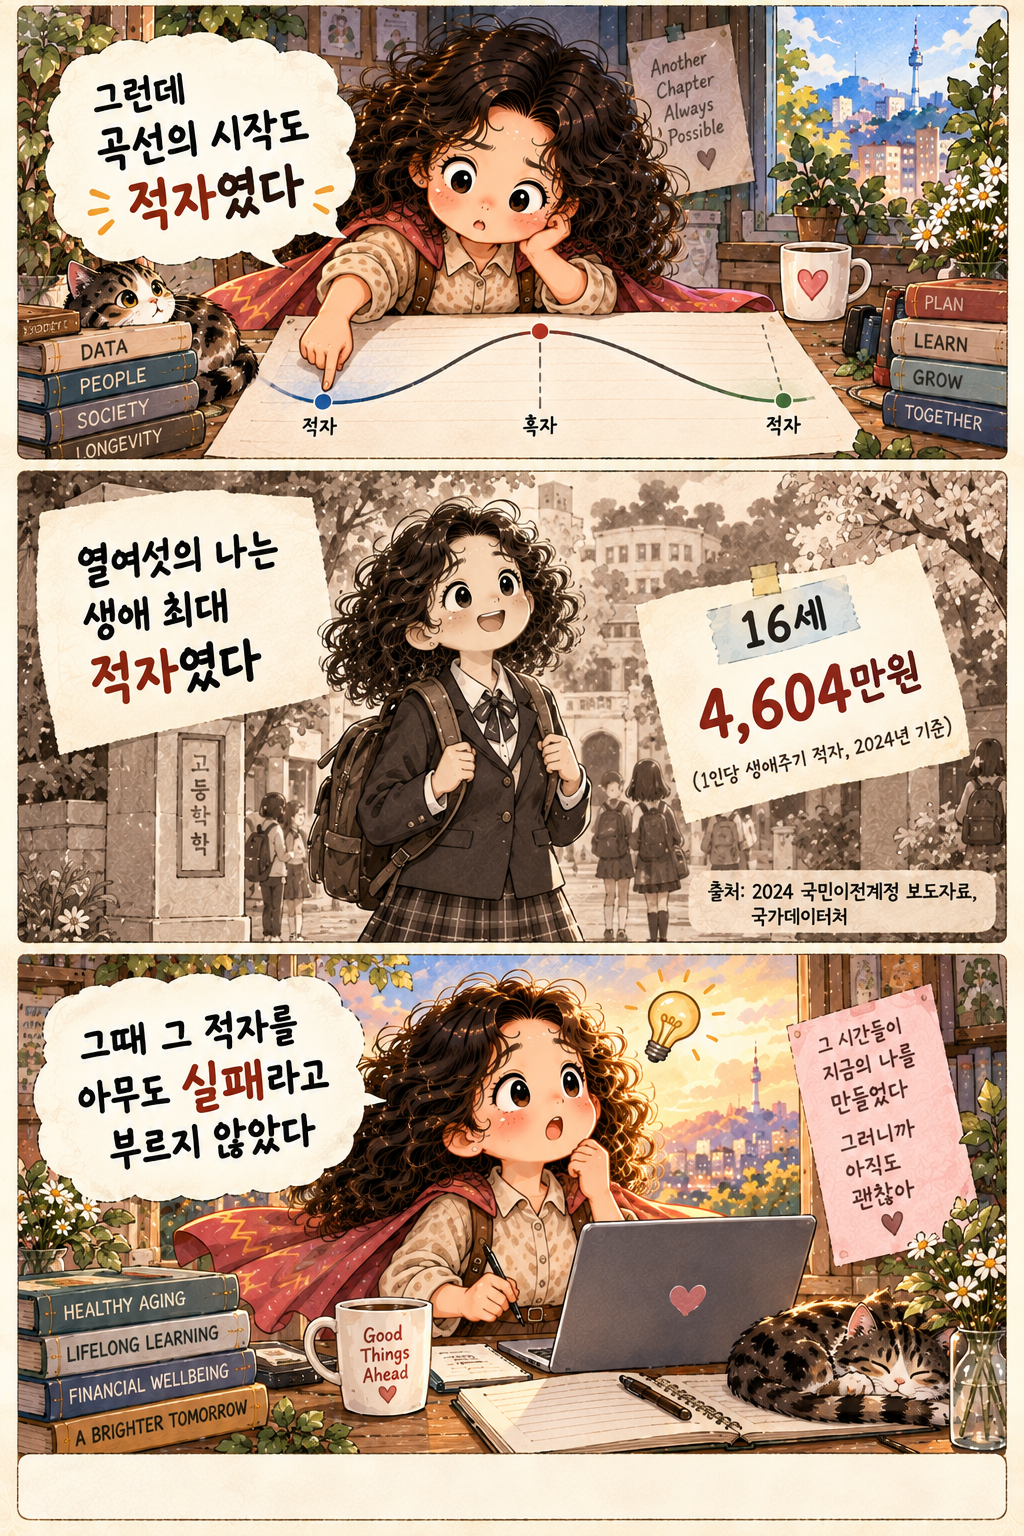
인생을 한 줄의 곡선으로 그려놓은 통계다.
그 곡선 위에 세 개의 나이가 찍혀 있었다.
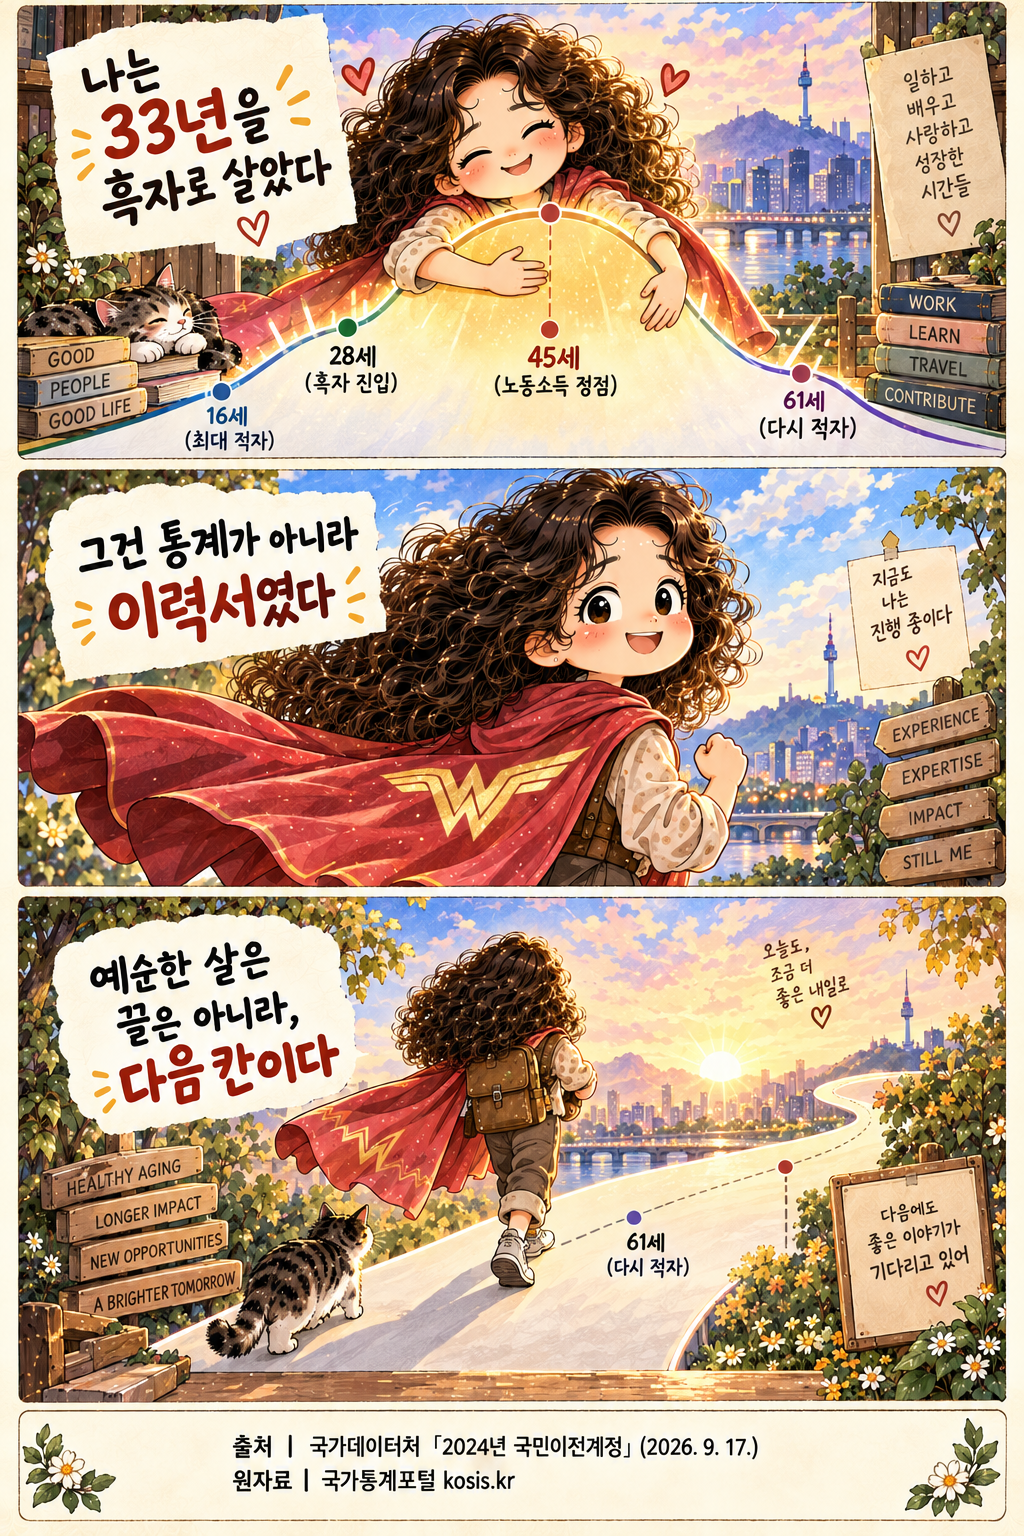
스물여덟. 마흔다섯. 예순하나.
스물여덟에 처음으로 버는 것이 쓰는 것보다 많아지고, 마흔다섯에 가장 높이 올라갔다가, 예순하나에 다시 선 아래로 내려온다.
통계는 그것을 '적자 재진입'이라고 불렀다.
내 곡선은 다섯 해 늦게 시작됐다
나는 그 곡선 위에 내 나이를 얹어보았다.
그리고 한참을 가만히 있었다.
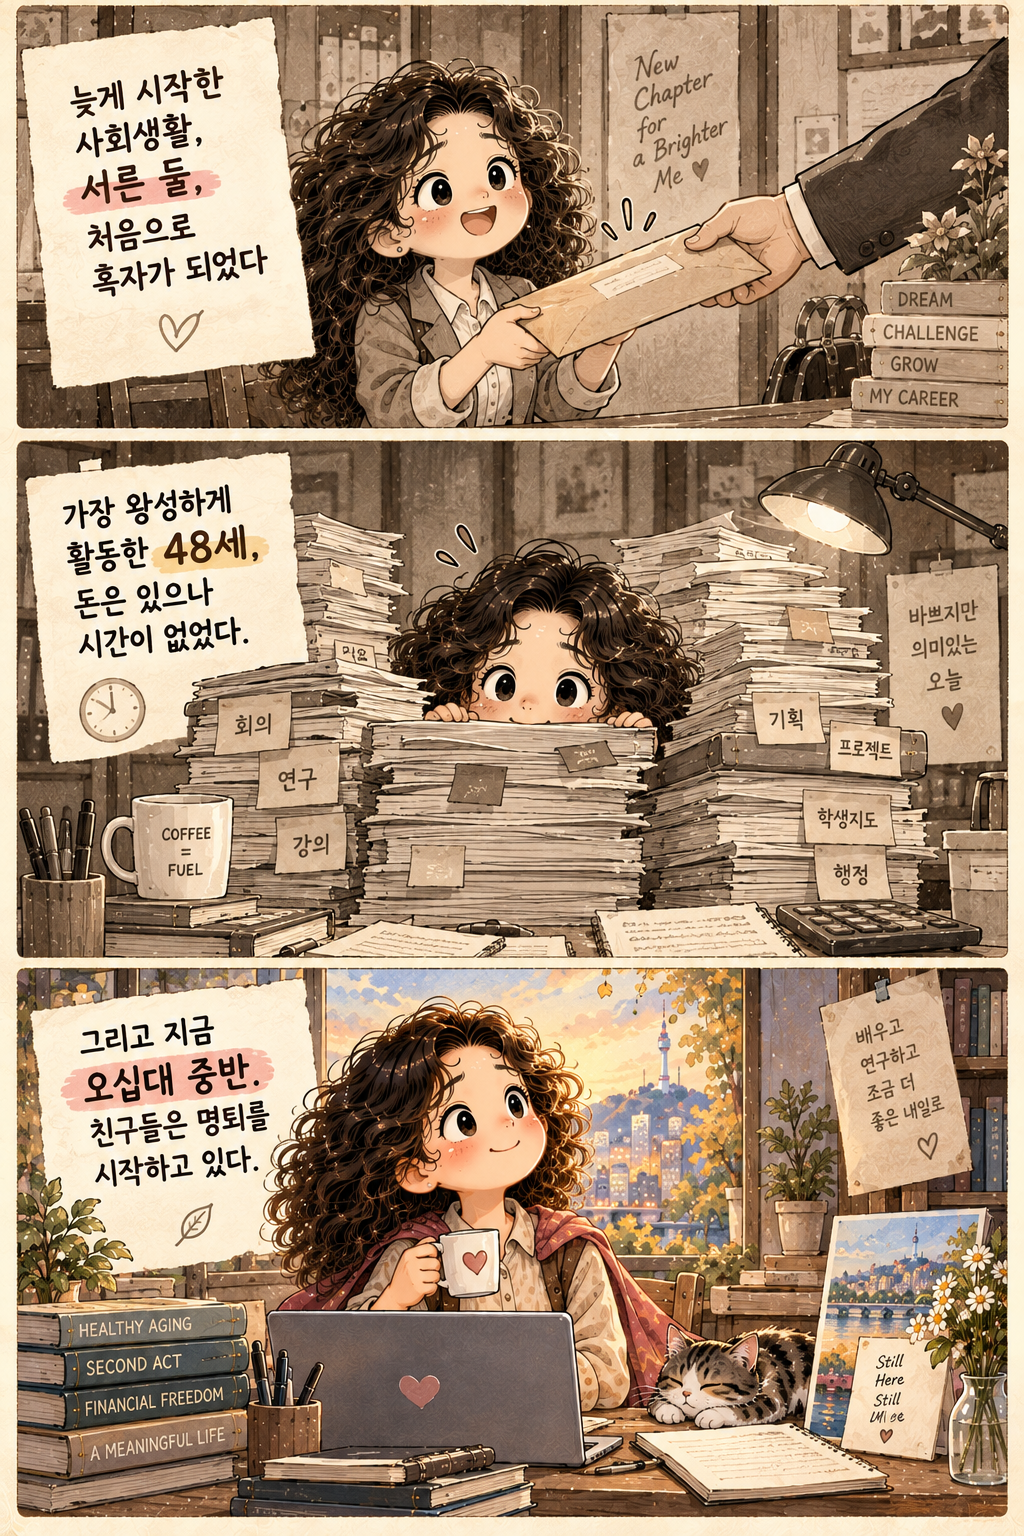
내 시작은 좀 늦었다.
공부를 오래 했다. 남들이 자리를 잡아갈 때 나는 아직 바카라상 앞이었다. 본격적으로 슬롯에 나온 것이 서른셋 즈음이었으니까.
통계가 말하는 스물여덟보다 다섯 해가 늦다.
그러니까 통계가 사람들에게 나눠준 흑자 기간이 서른세 해라면, 내 몫은 스물여덟 해쯤이었던 셈이다.
그리고 그중 스물두 해를 이미 썼다.
남은 건 여섯 해.
…숫자로 적어놓으니 더 그렇다.
여섯.
그런데 이상한 건 여기서부터다
요즘 친구들 소식이 그렇다.
명예퇴직을 권고받았다는 이야기. 이직 자리를 알아보고 있다는 이야기. 이제는 드물지 않다.
〔교수님 직접 작성: 최근 친구와 나눈 대화 한 장면 — 어디서, 어떤 표정으로, 무슨 말을 주고받았는지〕
그런데 같은 통계 안에 이런 숫자가 있었다.
55세에서 64세.
딱 우리 나이다.
이 구간은 2014년에는 적자였다. 12.8조원. 그런데 2024년에는 흑자다. 20.0조원.
열 해 사이에 뒤집혔다.
명예퇴직을 권고받는 바로 그 세대가, 통계에서는 적자에서 흑자로 올라선 세대다.
밀려나는 이야기와 벌어들이는 이야기가 같은 나이대에서 동시에 일어나고 있다.
선이 다섯 칸 밀렸다
숫자를 더 들여다보다가 하나를 발견했다.
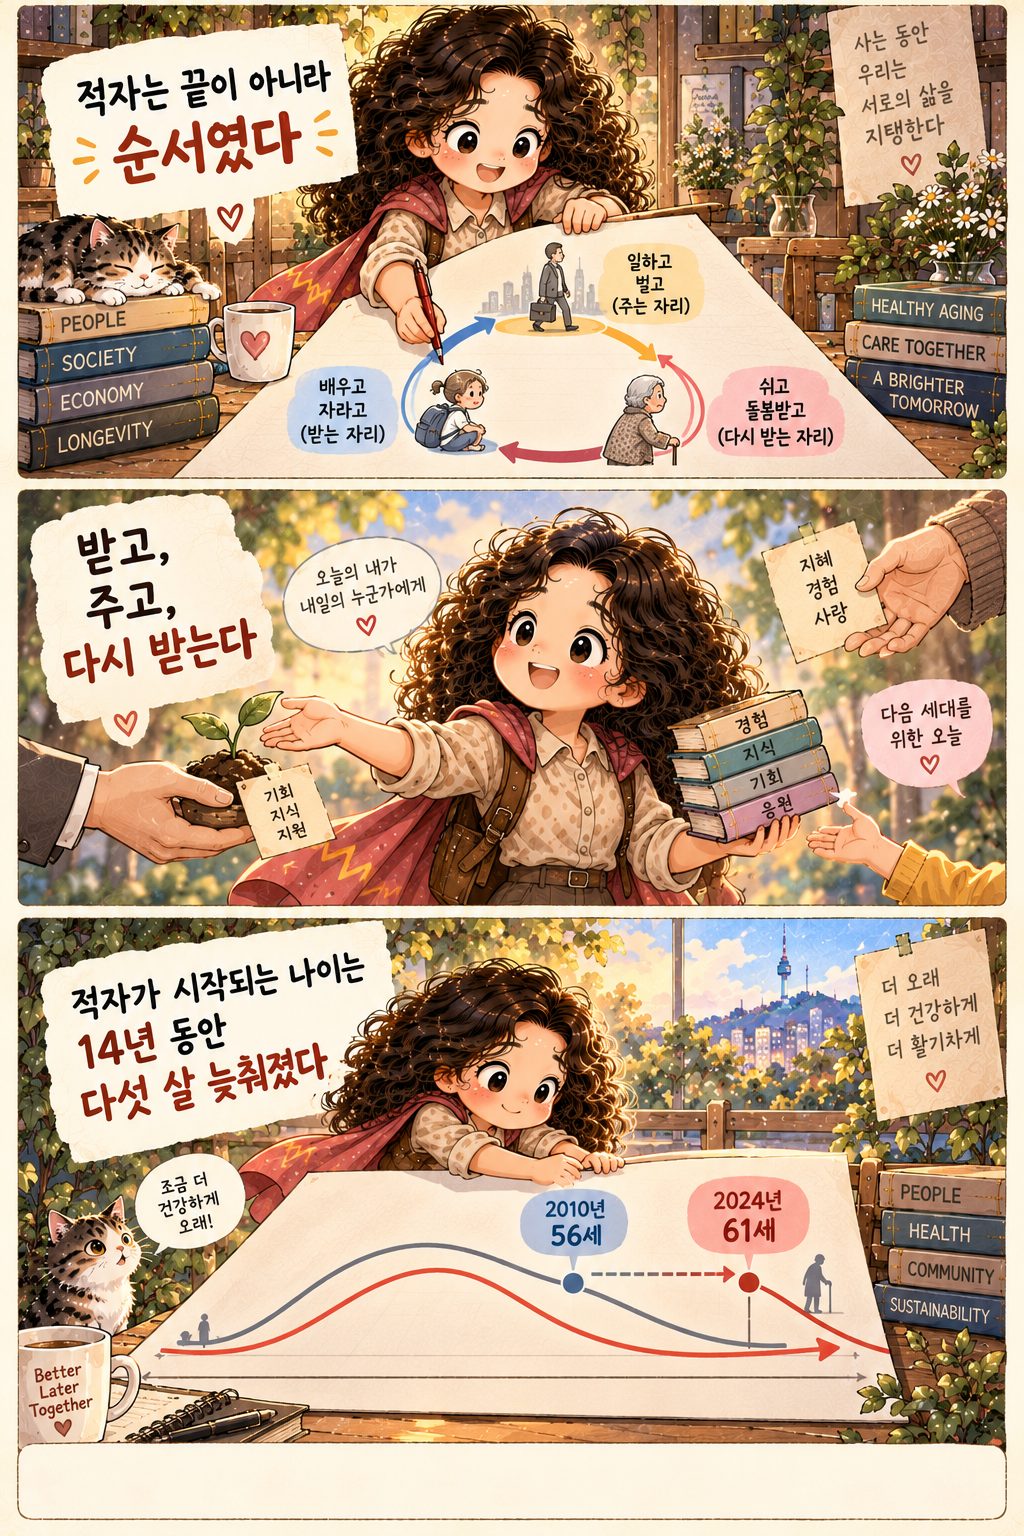
적자가 다시 시작되는 나이가 계속 뒤로 밀리고 있었다.
2010년에는 쉰여섯. 2024년에는 예순하나.
열네 해 동안 다섯 살이 늦춰졌다.
이건 통계가 바뀐 게 아니다. 사람들이 더 오래 일한 기록이다.
누군가는 자리를 지켰고, 누군가는 자리를 옮겼고, 누군가는 없던 자리를 새로 만들었을 것이다.
그 수많은 선택들이 모여서 선 하나를 다섯 칸 밀어냈다.
열여섯의 나도 적자였다
그러다 곡선의 맨 앞을 보았다.
가장 깊은 골짜기. 생애 최대 적자.
열여섯 살이었다.
한 해에 4,604만원.
내 인생에서 가장 크게 적자였던 때가 교복을 입고 있던 시절이라는 뜻이다.
그런데 그때, 누구도 나를 적자라고 부르지 않았다.
밥을 먹었고, 학교에 갔고, 아프면 병원에 갔다. 그 모든 비용을 누군가가 대고 있었는데 나는 그걸 빚이라고 생각해본 적이 없다.
적자는 실패가 아니었다. 받는 자리의 다른 이름이었다.
받고, 주고, 다시 받는다
통계는 그것을 '연령재배분'이라는 말로 부른다.
나는 그냥 순서라고 부르고 싶다.
받는 순서가 있고, 주는 순서가 있고, 다시 받는 순서가 있다.
예순하나는 세 번째 순서가 시작되는 자리일 뿐이다.
그리고 하나 더.
지난해 예순다섯 넘은 분들의 노동소득이 전년보다 15.7% 늘었다.
모든 연령대 중에 가장 많이 늘었다.
선 아래로 내려온 사람들이 그 아래에서 여전히 일하고 있다는 뜻이다.
선은 그어져 있지만, 사람은 선 위에만 서 있지 않다.
여섯 해
여전히 적은 숫자다. 가볍게 느껴지지도 않는다.
다만 이제는 다르게 읽힌다.
여섯 해가 남았다는 건, 스물두 해를 이미 걸어왔다는 뜻이기도 하니까.
늦게 시작한 사람은 늦게까지 간다. 나는 그렇게 믿어보기로 했다.
나는 여전히 숫자 앞에서 쫄 것이다. 그건 아마 안 바뀔 것이다.
대신 이제는 한 번 쫄고 나서, 다시 읽어본다.
그게 내가 새로 잘하게 된 일이다