[멤버십/투자리뷰] 2026년 8월
시장은 폭락 후 완만한 회복 중
7월 폭락 후 주식 시장은 천천히 회복 중으로 보입니다. 이에 따라 변동성도 낮아졌습니다. 전체적으로 차분해진 것이, 마치 열기가 식어가는 여름을 떠오르게 합니다. 주식 시장에 질려버린 많은 사람들이 예금으로 대피했을 것입니다. 저 역시 7월보다는 차분한 마음으로 이번 달을 보낸 것 같네요.
투자 구조 개선
모든 변화의 시작은 이번 달에 연금저축을 시작하면서 일어났습니다. 그동안은 어차피 돈을 많이 모으면 노후 걱정은 없을 거라는 생각에 퇴직연금(IRP)만 쌓아가고 있었고, 올해 들어 ISA계좌에 인덱스펀드 투자를 시작한 것이 전부였습니다. 그러다 문득, 지속 가능한 투자를 하려면 어떤 구조를 만들어야 할까라는 고민과 함께 기초부터 잘 쌓아야겠다는 구조적 변화를 결심하게 되었습니다. 그동안은 투자금이 여기저기 좀 흩어져있었고, 어디에 힘을 줘야 하는지 뚜렷하지 않았다는 사실을 깨달았습니다. 건물을 잘 지으려면 골격을 단단히 잡아야 하고, 기초 공사부터 제대로 해야 하듯이, 투자도 그렇게 해야 한다는 결론에 도달한 것입니다.
그렇다면, 기초공사에 해당하는 투자는 무엇일까요. 저는 국가에서 혜택을 제공하는 퇴직연금, 연금저축, ISA 계좌에 투자하는 것이 기초공사라고 생각합니다. 이 계좌들은 세제 혜택이 있다는 장점도 있지만 납입 한도가 정해져 있어서 한도를 채우면 그다음 단계로 나아갈 수 있도록 합니다. 퇴직연금과 연금저축은 합쳐서 900만 원까지 세액공제를 받을 수 있고, 최대 1,800만 원까지 납입이 가능합니다. 1단계는 이 금액을 최대로 채우는 것입니다. 한 달에 150만 원씩 투자하면 딱 맞습니다. 이렇게 해도 여유가 있다면, 2단계로 ISA 계좌에 투자를 합니다. ISA 계좌에는 1년에 2천만 원까지 투자가 가능하므로, 한 달에 150만 원씩 납입하고 연초나 연말에 200만 원을 추가로 납입하면 됩니다. 2단계까지 하면 한 달에 300만 원을 투자하는 셈입니다. 그래도 여유가 있다면, 그 위에 하나씩 다른 투자 계좌를 쌓아가면서 레벨업을 하는 것입니다. 제가 생각한 투자 구조를 그림으로 표현해 봤습니다.
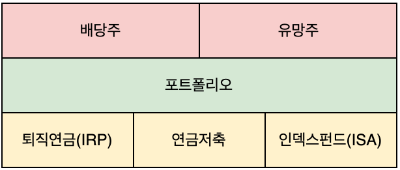 개선된 투자 구조
퇴직연금, 연금저축, 인덱서펀드(ISA) 계좌가 하방을 단단히 받쳐줍니다. 그 위에 가장 많은 투자금을 차지하는 포트폴리오 계좌를 올렸습니다. 그 위에 배당주 계좌와 유망주 계좌를 올렸습니다. 급여의 일부를 배당주와 유망주 계좌에 투자합니다. 여유 자금이나 포트폴리오에서 수익이 나면 배당주에 추가로 투자할 생각입니다. 배당주를 마치 저금통처럼 활용하는 것입니다. 현재 저는 포트폴리오까지 목표 투자 금액을 채웠습니다. 배당주와 유망주 계좌를 불리는 것이 새로운 목표입니다.
지금 바로 작가의 멤버십 구독자가 되어
멤버십 특별 연재 콘텐츠를 모두 만나 보세요.
'달밤' 또는 '달기사'. 일하고 투자하고 글을 씁니다.
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 최근 30일간 1개의 멤버십 콘텐츠 발행
- 총 9개의 혜택 콘텐츠