225번째 기업분석 - 포스코인터내셔널
[투자 고지]
해당 게시물은 매수, 매도 추천을 하는 것이 아니며, 수익을 보장하지 않습니다.
글 작성 시점 혹은 이전부터 언급된 기업을 보유할 가능성 & 편향된 시각을 가질 수 있으며, 투자 결과에 따른 투자 원금 손실은 투자자에게 귀속되며, 모든 투자의 바카라임은 본인에게 있다는 말씀을 드립니다.
다시한번 말씀드리지만, 모든 투자의 판단은 본인에게 있고, 매수&매도 추천이 절대 아님을 알려드립니다.
안녕하세요~ 디노입니다.
오늘도 함께 기업을 공부해보고 분석해보는 시간을 가져보도록 하겠습니다.
오늘 분석할 기업은 포스코인터내셔널 입니다.
■ 1. 재무재표를 먼저 살펴볼까요?
포스코인터내셔널의 재무 흐름부터 살펴보겠습니다.
1. 매출 추이
최근 매출은 다음과 같습니다.
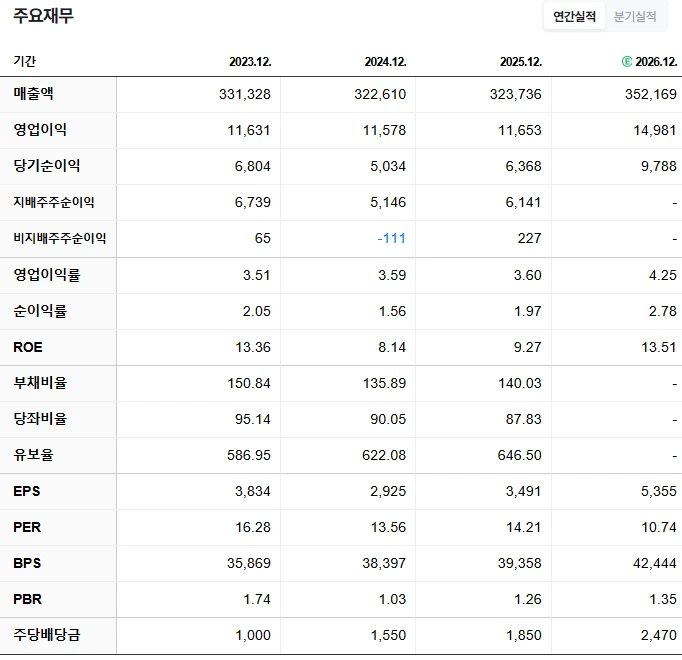
- 2023년 매출 : 33조 1,328억 원
- 2024년 매출 : 32조 2,610억 원
- 2025년 매출 : 32조 3,736억 원
- 2026년 예상 매출 : 약 35조 2,738억 원
매출 성장률을 계산해보면,
2024년 매출은 전년 대비 약 -2.6% 감소
2025년에는 전년 대비 약 +0.3% 증가
2026년에는 전년 대비 약 +9.0% 증가할 것으로 전망되고 있습니다.
2024년에는 매출이 소폭 감소했고, 2025년에도 사실상 정체에 가까운 모습을 보였습니다.
그런데 2026년에는 다시 매출 성장률이 높아질 것으로 예상되고 있습니다.
그렇다면 실제 2026년 분기 매출은 어떨까요?
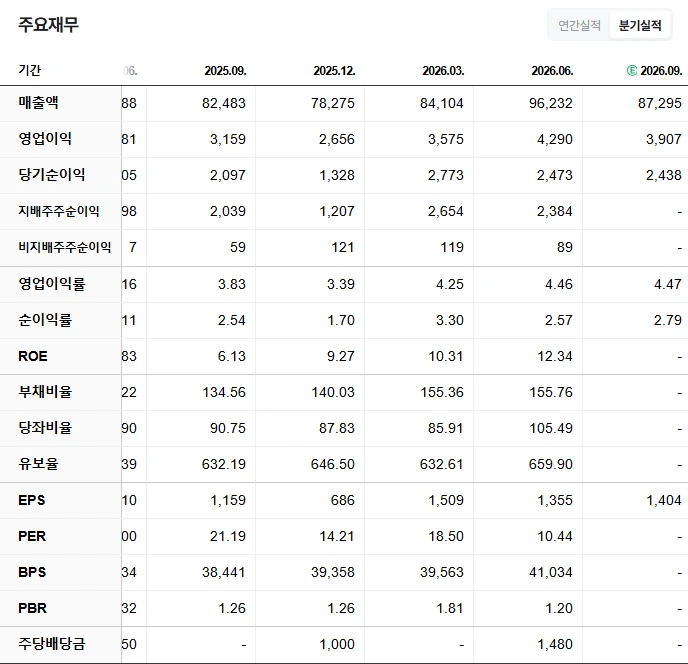
- 2025년 3분기 매출 : 8조 2,483억 원
- 2025년 4분기 매출 : 7조 8,275억 원
- 2026년 1분기 매출 : 8조 4,104억 원
- 2026년 2분기 매출 : 9조 6,232억 원
- 2026년 3분기 예상 매출 : 약 8조 7,295억 원
2026년 상반기 확정 매출만 18조 336억 원입니다.
특히 2026년 2분기 매출은 1분기보다 약 14.4% 증가했습니다.
전년 동기와 비교하면 약 18.4% 증가한 것입니다.
포스코인터내셔널은 천연가스뿐만 아니라 철강, 발전용 연료, 이차전지 소재, 자동차용 모터코아 등 다양한 사업을 운영하고 있습니다. 이러한 사업에서 판매량이나 판매가격이 상승하면 전체 매출이 증가할 수 있습니다.
다만 종합상사는 거래하는 원자재의 가격에 따라 매출 규모가 크게 달라질 수 있습니다.
예를 들어 철강이나 원자재 가격이 상승하면 판매 물량이 같더라도 매출액이 증가할 수 있습니다.
따라서 포스코인터내셔널의 매출이 증가했다고 해서 모든 사업의 판매량이 같은 비율로 증가했다고 볼 수는 없습니다.
제가 더 중요하게 보는 것은 매출 증가가 실제 영업이익 증가로 이어지고 있는가 하는 점입니다.
그리고 이 부분에서 상당히 흥미로운 변화가 나타나고 있습니다.
2. 영업이익
최근 영업이익을 살펴보겠습니다.
- 2023년 영업이익 : 1조 1,631억 원
- 2024년 영업이익 : 1조 1,578억 원
- 2025년 영업이익 : 1조 1,653억 원
- 2026년 예상 영업이익 : 약 1조 4,889억 원
2023년부터 2025년까지 영업이익은 약 1조 1,600억 원 수준에서 유지되었습니다.
2024년에는 약 0.5% 감소했고, 2025년에는 약 0.6% 증가했습니다.
3년 동안 사실상 큰 변화가 없었다고 볼 수 있습니다.
그런데 2026년에는 영업이익이 약 1조 4,889억 원까지 증가할 것으로 전망되고 있습니다.
전년 대비 약 27.8% 증가하는 것입니다.
2026년 예상 매출 성장률은 약 9.0%인데, 영업이익 증가율은 약 27.8%입니다.
즉 매출보다 영업이익이 세 배 이상 빠른 성장률을 보일 것으로 예상되고 있습니다.
3. 영업이익률
다음은 영업이익률입니다.
- 2023년 : 3.51%
- 2024년 : 3.59%
- 2025년 : 3.60%
- 2026년 예상 : 약 4.22%
영업이익률도 3년간 정체를 돌파하면서 4%대로 증가할 것으로 예상됩니다.
하지만, 드라마틱한 상승은 아닙니다.
4. 당기순이익
다음은 당기순이익을 살펴보겠습니다.
- 2023년 당기순이익 : 6,804억 원
- 2024년 당기순이익 : 5,034억 원
- 2025년 당기순이익 : 6,368억 원
- 2026년 예상 당기순이익 : 약 9,800억 원 수준
당기순이익의 흐름을 살펴보면 2023년 6,804억 원에서 2024년 5,034억 원으로 감소했습니다.
전년 대비 약 26.0% 감소한 것입니다.
그런데 2025년에는 다시 6,368억 원으로 회복했습니다.
전년 대비 약 26.5% 증가했습니다.
그렇다면 2026년에는 어떨까요?
실제 분기 당기순이익을 살펴보겠습니다.
- 2025년 3분기 : 2,097억 원
- 2025년 4분기 : 1,328억 원
- 2026년 1분기 : 2,773억 원
- 2026년 2분기 : 2,473억 원
- 2026년 3분기 예상 : 약 2,438억 원
2026년 1분기에는 2,773억 원의 순이익을 기록했습니다.
2분기에는 2,473억 원으로 소폭 감소했습니다.
여기서 중요한 점이 있습니다.
2026년 2분기에는 영업이익이 전 분기보다 증가했지만 당기순이익은 오히려 감소했습니다.
하지만 전년 동기와 비교하면 상황이 상당히 긍정적입니다.
2025년 2분기 당기순이익은 약 905억 원이었습니다.
그런데 2026년 2분기에는 2,473억 원으로 증가했습니다.
전년 동기 대비 약 173.3% 증가한 것입니다.
부채비율은 적당하고, 유보율도 괜찮아서,
재무상태는 좋은 편입니다.
지금 바로 작가의 멤버십 구독자가 되어
멤버십 특별 연재 콘텐츠를 모두 만나 보세요.
안녕하세요~ 월급쟁이 투자자로 월 500만원 수익을 창출하는 것을 목표로 투자하는 '돈이된다! 급등주투자법'과 '세력주 투자 기술'의 저자 디노입니다.
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 최근 30일간 4개의 멤버십 콘텐츠 발행
- 총 51개의 혜택 콘텐츠