220번째 기업분석 - 에스티팜
[투자 고지]
해당 게시물은 매수, 매도 추천을 하는 것이 아니며, 수익을 보장하지 않습니다.
글 작성 시점 혹은 이전부터 언급된 기업을 보유할 가능성 & 편향된 시각을 가질 수 있으며, 투자 결과에 따른 투자 원금 손실은 투자자에게 귀속되며, 모든 투자의 바카라임은 본인에게 있다는 말씀을 드립니다.
다시한번 말씀드리지만, 모든 투자의 판단은 본인에게 있고, 매수&매도 추천이 절대 아님을 알려드립니다.
안녕하세요~ 디노입니다.
오늘은 함께 기업을 공부해보고 분석해보는 시간을 가져보도록 하겠습니다.
오늘 분석할 기업은 에스티팜 입니다.
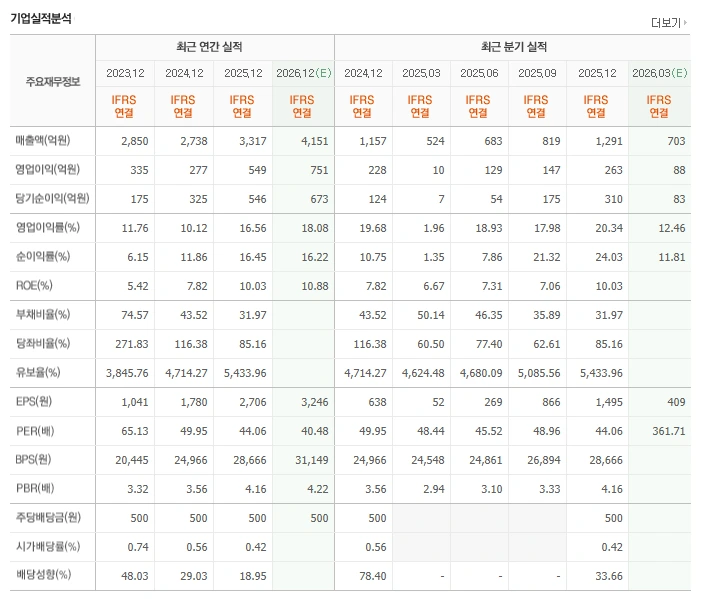
1. 재무재표를 먼저 살펴볼까요?
에스티팜의 연간실적 흐름은 다음과 같습니다.
1. 2026년 1분기 실적
- 매출액 : 670억(예상치 : 700억, -4.3%)
- 영업이익 : 115억(예상치 : 87억, +32.5%)
- 순이익 : 152억(예상치 : 82억, +85.4%)
26년 1분기는 시장의 예상치를 완전히 초과하는 이익을 나타내며 어닝서프라이즈가 나왔습니다.
2. 최근 실적
최근 실적을 보면 더 놀랍습니다.
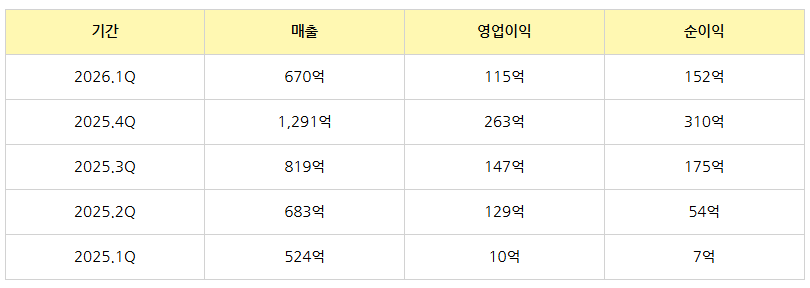
여기서 가장 중요하게 보는 부분이 바로 “영업이익과 순이익의 폭발적 성장”입니다.
매출은 약 28% 성장했는데,
영업이익은 10배 이상,
순이익은 20배 이상 증가했습니다.
이건 단순히 많이 판 게 아니라,
- 고마진 상업화 물량 증가
- 생산 효율 개선
- 공장 가동률 상승
- 규모의 경제 효과
가 동시에 나타났다는 의미입니다.
즉, 매출 성장보다 이익 성장 속도가 훨씬 빠른 구조가 만들어지고 있다는 것입니다.
특히 바이오 CDMO 기업은
- 초기에는 증설 비용 때문에 이익이 잘 안 나오다가
- 가동률이 올라가기 시작하면
- 영업 레버리지가 급격히 나타나는 경우가 많습니다.
에스티팜이 지금 딱 그런 구간에 들어가는 모습이라고 생각합니다.
부채비율이 아주 좋은편이고, 유보율도 아주 좋아서,
재무상태는 아주 좋은편이라고 생각합니다.
2. 상대적으로 주가가 많이 올랐는가?
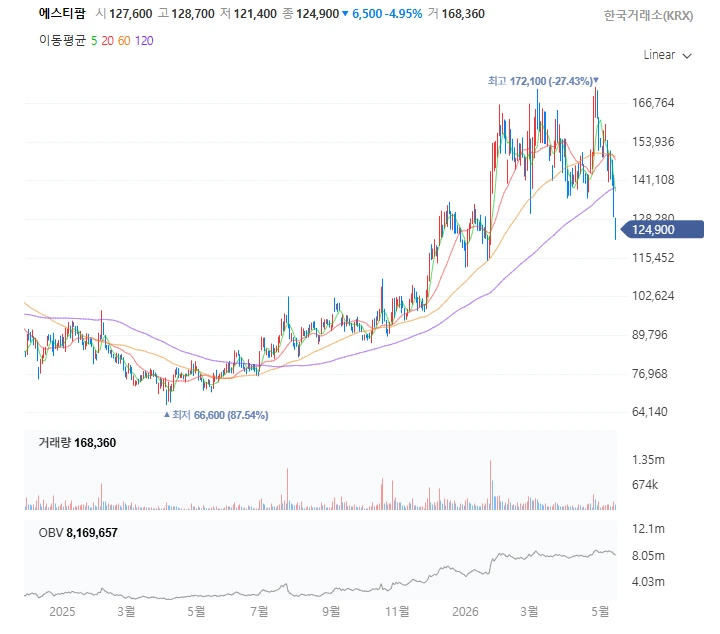
차트를 보면서 가격 위치를 먼저 짚어보겠습니다.
- 고점 : 약 172,100원
- 저점 : 약 66,600원
- 현재가 : 약 124,900원
- 고점 대비 약 -27% 하락
2025년 하반기부터
- RNA 치료제 기대감
- 올리고 CDMO 성장
- 생물보안법 Act 수혜 기대
등의 호재로 시장 자금이 강하게 유입됐습니다.
하지만 최근, 바이오 섹터 조정과 급등 후 차익실현 매물로 인해서 고점 부근에서 변동성이 커졌습니다.
현재는 급등 이후 가격을 소화하는 구간으로 해석하는 것이 맞다고 생각합니다.
3. 수급은 어떤가?
투자를 할 때, 저는 늘 이렇게 생각합니다.
차트는 거짓말을 할 수 있어도, 수급은 거짓말을 못 한다.
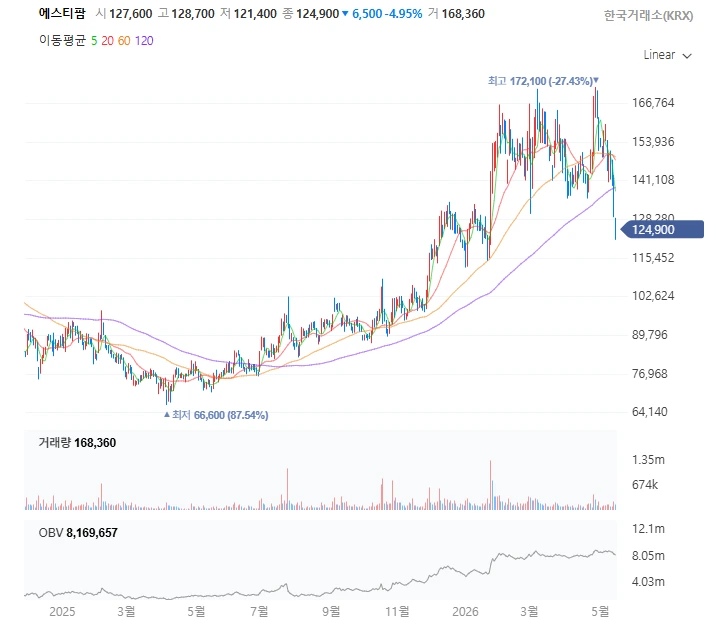
그래서 이번에도, 제가 가장 중요하게 여기는 OBV(On Balance Volume) 지표를 먼저 들여다봤습니다.
눈에 띄는 부분은 바로 이것입니다.
- 주가는 고점 대비 약 -45% 하락
- 그런데 OBV는 급락하지 않고 횡보 흐름 유지
입니다.
현재 급락이 나오면서 조정이 나왔지만 하락 추세보다는,
급등 후 이격을 소화하며 다음 상승을 준비하는 구간으로 해석하는 것이 맞다고 생각합니다.
4. 재료가 좋은가?
에스티팜은 2002년 설립된 CDMO 전문 기업입니다.
초기에는 저분자 화합물 합성 중심 회사였지만, 이후 사업 방향을 빠르게 바꾸며
- 올리고뉴클레오타이드
- mRNA 원료의약품
- RNA 기반 치료제 원료 생산
영역으로 확장해왔습니다.
그리고 지금 시장이 주목하는 핵심은 바로 여기입니다.
“RNA 시대”
입니다.
과거 제약 산업은 화학합성 의약품과 항체치료제 중심이었습니다.
하지만 최근 바이오 산업은
- siRNA
- ASO
- mRNA
- 유전자 치료제
중심으로 빠르게 이동하고 있습니다.
즉, DNA를 직접 건드리기보다 RNA 단계에서 조절한다는 흐름입니다.
그리고 이 과정에서 가장 중요한 것이
RNA 원료를 안정적으로 생산할 수 있는 기업
입니다.
1. 첫 번째 호재 - 올리고뉴클레오타이드 사업의 폭발적 성장
이게 에스티팜의 핵심입니다.
지금 바로 작가의 멤버십 구독자가 되어
멤버십 특별 연재 콘텐츠를 모두 만나 보세요.
안녕하세요~ 월급쟁이 투자자로 월 500만원 수익을 창출하는 것을 목표로 투자하는 '돈이된다! 급등주투자법'과 '세력주 투자 기술'의 저자 디노입니다.
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 최근 30일간 4개의 멤버십 콘텐츠 발행
- 총 51개의 혜택 콘텐츠