219번째 기업분석 - 클로봇
[투자 고지]
해당 게시물은 매수, 매도 추천을 하는 것이 아니며, 수익을 보장하지 않습니다.
글 작성 시점 혹은 이전부터 언급된 기업을 보유할 가능성 & 편향된 시각을 가질 수 있으며, 투자 결과에 따른 투자 원금 손실은 투자자에게 귀속되며, 모든 투자의 바카라임은 본인에게 있다는 말씀을 드립니다.
다시한번 말씀드리지만, 모든 투자의 판단은 본인에게 있고, 매수&매도 추천이 절대 아님을 알려드립니다.
안녕하세요~ 디노입니다.
오늘은 함께 기업을 공부해보고 분석해보는 시간을 가져보도록 하겠습니다.
오늘 분석할 기업은 클로봇 입니다.
1. 재무재표를 먼저 살펴볼까요?
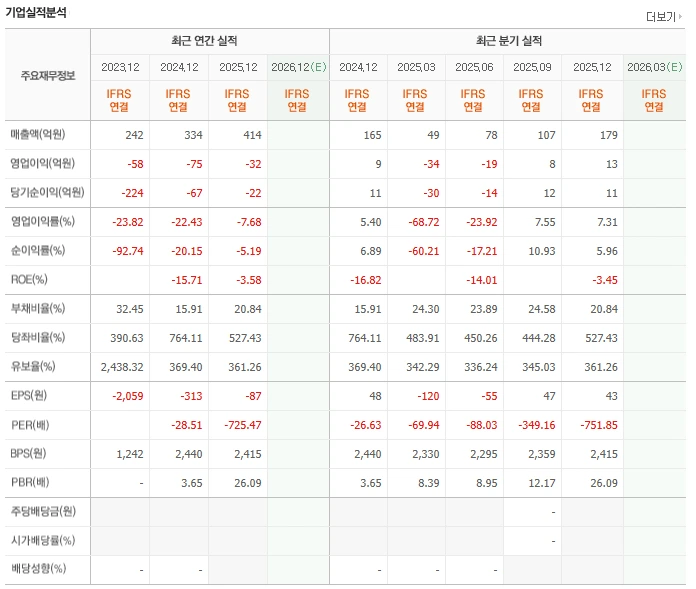
클로봇의 연간실적 흐름은 다음과 같습니다.
1. 매출 추이 (구조적 성장 진입)
- 2023년 매출 : 242억
- 2024년 매출 : 334억
- 2025년 매출 : 414억 (+24% YoY)
매출은 꾸준히 성장 중입니다.
특히
- 2025년 1분기 : 49억
- 2025년 2분기 : 78억
- 2025년 3분기 : 107억
- 2025년 4분기 : 179억
으로 갈수록 성장 속도가 붙는 흐름입니다.
즉, 로봇 플랫폼 시장 확대와 함께 실제 사업 규모도 커지고 있는 모습입니다.
2. 영업이익
- 2023년 : -58억
- 2024년 : -75억
- 2025년 : -32억
아직 적자 기업입니다.
하지만 중요한 건 적자 폭이 빠르게 줄고 있다는 점입니다.
특히 분기 기준으로 보면
- 2025년 3분기 : +8억
- 2025년 4분기 : +13억
흑자 구간 진입 가능성이 보입니다.
즉, 현재는 단순 적자 기업이 아니라
손익분기점(BEP) 접근 단계로 해석하는 게 맞다고 생각합니다.
3. 당기순이익
- 2023년 : -224억
- 2024년 : -67억
- 2025년 : -22억
순이익 적자도 크게 줄고 있습니다.
즉, 플랫폼 구축 초기 투자 비용이 점차 안정화되는 흐름으로 볼 수 있습니다.
4. 영업이익률
- 2023년 : -23.8%
- 2024년 : -22.4%
- 2025년 : -7.7%
적자율이 계속 개선되고 있습니다.
특히
- 2025년 3분기 : +7.5%
- 2025년 4분기 : +7.3%
분기 흑자 마진이 나오기 시작하는 부분은 굉장히 중요합니다.
플랫폼 기업 특성상 규모가 커질수록 수익성이 빠르게 좋아질 가능성이 있습니다.
부채비율이 아주 좋은편이고, 유보율도 좋아서,
재무상태는 아주 좋은편이라고 생각합니다.
2. 상대적으로 주가가 많이 올랐는가?
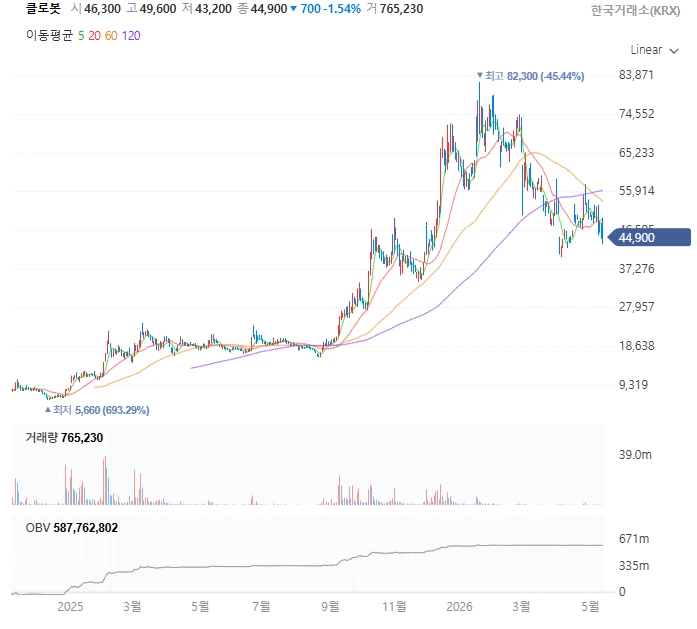
차트를 보면서 가격 위치를 먼저 짚어보겠습니다.
- 고점 : 약 82,300원
- 저점 : 약 5,660원
- 현재가 : 약 44,900원
- 고점 대비 약 -45% 하락
현재 클로봇은 급등 이후 정상적인 조정 + 에너지 재축적 구간에 가깝다고 생각합니다.
2025년 하반기부터 피지컬AI·로봇 테마가 강하게 붙으면서 주가가 급등했습니다.
특히,
- 엔비디아 로봇 전략
- 휴머노이드 시장 확대
- 현대차·테슬라 로봇 투자
- 피지컬AI 기대감
이 함께 몰리면서 시장 자금이 강하게 들어왔던 모습입니다.
이후 단기 과열이 나오면서 고점 부근에서 큰 변동성이 발생했고,
현재는 급등 이후 가격을 소화하는 구간으로 해석하는 것이 맞다고 생각합니다.
3. 수급은 어떤가?
투자를 할 때, 저는 늘 이렇게 생각합니다.
차트는 거짓말을 할 수 있어도, 수급은 거짓말을 못 한다.
그래서 이번에도, 제가 가장 중요하게 여기는 OBV(On Balance Volume) 지표를 먼저 들여다봤습니다.
눈에 띄는 부분은 바로 이것입니다.
- 주가는 고점 대비 약 -45% 하락
- 그런데 OBV는 급락하지 않고 횡보 흐름 유지
입니다.
이게 굉장히 중요합니다.
왜냐하면 보통 진짜 수급이 완전히 무너지면
- 가격도 급락하고
- OBV도 함께 무너지는 경우가 많기 때문입니다.
그런데 현재 클로봇은 주가 조정 폭 대비 OBV가 상대적으로 견조한 모습입니다.
즉, 단순 투매보다는 시간을 들이며 물량을 소화하는 과정 가능성을 생각해볼 수 있습니다.
지금 바로 작가의 멤버십 구독자가 되어
멤버십 특별 연재 콘텐츠를 모두 만나 보세요.
안녕하세요~ 월급쟁이 투자자로 월 500만원 수익을 창출하는 것을 목표로 투자하는 '돈이된다! 급등주투자법'과 '세력주 투자 기술'의 저자 디노입니다.
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 최근 30일간 4개의 멤버십 콘텐츠 발행
- 총 51개의 혜택 콘텐츠