1000% 수익 내던 천재,
오늘은 왜 팔아야만 했을까
2026년 7월 31일 (금) | 오늘의 시장 브리핑
*이 브리핑은 매일 UTC+7 기준, 전날 뉴욕 장 마감 내용을 담아 발행됩니다.
미국 동부시간 7월 30일 수요일 장 마감 기준입니다.
어제 다우가 2019년 이후 최악의 하루를 보냈다고 말씀드렸었죠.
오늘은 정반대였어요. 아주 롤러코스트를 타는 기분이네요.
나스닥은 6거래일 연속 하락을 끊고 2.78% 뛰었고,
필라델피아 반도체지수는 8.19% 폭등했어요.
마이크로소프트가 15.5% 오르며 하루 만에 시가총액 4,500억 달러를 더했고,
반도체는 마이크론 +18.43%, SK하이닉스 ADR +17.52%로
두 자릿수 상승이 속출했어요.
그런데 이 폭등의 진짜 방아쇠는 실적이 아니라,
오픈AI 출신 25살 천재가 만든 헤지펀드의 강제 청산이었어요.
오늘 무슨 일이 있었는지 따라가 볼게요.
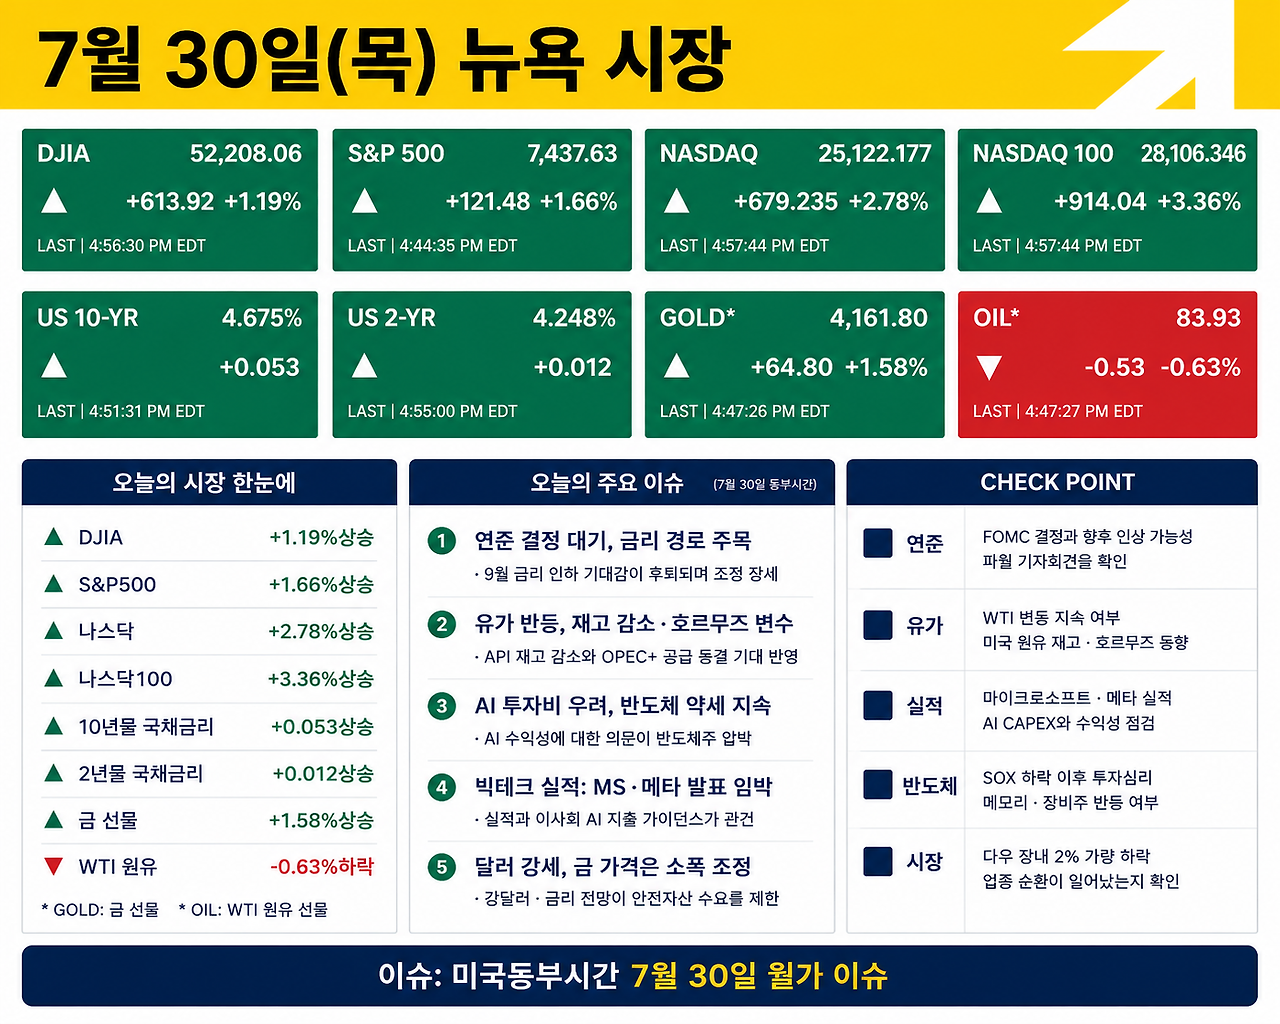
S&P500: 7,437.63 (+1.66%)
나스닥: 25,122.18 (+2.78%, 6거래일 연속 하락 마감)
다우: 52,208.06 (+1.19%)
브렌트유: $86.88 (−1.4%)
WTI: $83.59 (−1.0%)
미 30년물 금리: 5.208% (장중 5.24%, 2007년 이후 19년 만에 최고치)
미 10년물 금리: 4.667% (+4.5bp)
어제 워시 의장 발언으로 시작된 장기금리 폭등이 오늘도 이어졌어요.
그런데 주식시장은 완전히 다른 이유로 정반대 방향을 향했어요.
1. 장기금리는 오늘도 뛰었어요 — 어제의 후폭풍이에요.
어제 케빈 워시 연준 의장이 금리 인상을 회피하는 듯한 모습을
보이면서 인플레이션 걱정이 커졌고,
채권 투자자들은 계속 장기국채를 매도했어요.
오전 9시 35분경 30년물 수익률이 6.5bp 오른 5.208%를 기록했고,
장중 한때 5.24%까지 치솟으며 2007년 이후 19년 만의 최고치를 다시 썼어요.
10년물도 4.5bp 올라 4.667%였어요.
다행히 개장 전 발표된 6월 개인소비지출(PCE) 물가는
예상보다 둔화된 것으로 나왔어요.
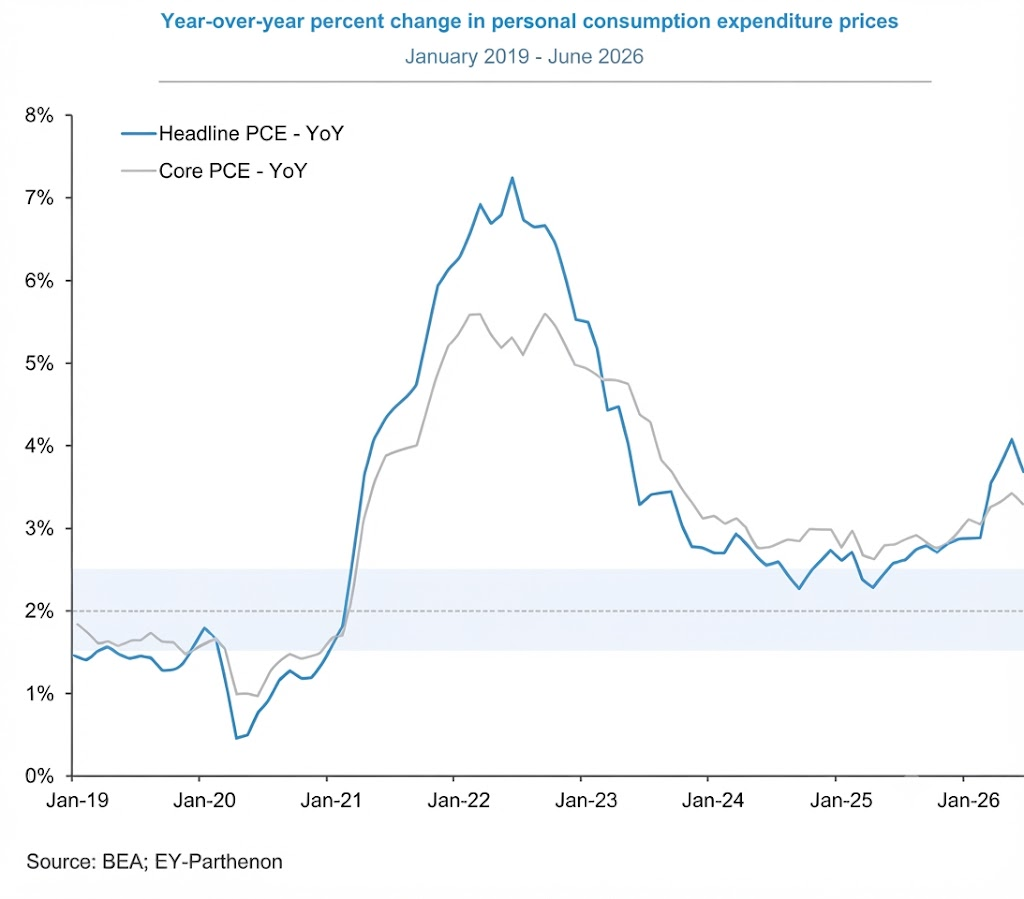
헤드라인 PCE는 전월 대비 0.1% 상승, 전년 대비로는 3.7% 올랐는데
5월(4.1%)보다 크게 낮아졌어요.
변동성 큰 식품·에너지를 뺀 근원 PCE는 한 달 전보다 0.1% 오르는 데
그쳐 월가 예상(0.2%)보다 둔화했어요.
이 0.1% 상승은 2025년 3월 이후 가장 낮은 월간 상승률이에요.
전년 대비로는 3.3% 올라 5월(3.4%)보다 낮아졌고요.
6월 개인소득은 0.2%, 가처분소득은 0.3% 늘었고,
개인소비는 명목 0.3%, 물가를 감안한 실질 소비는 0.4% 증가했어요.
ING는
근원 PCE 물가 상승률 둔화는 고무적이다.
앞으로도 둔화되는 고용과 안정된 임금 상승률이 인플레이션 완화를
뒷받침할 것으로 예상한다.
고 봤어요. 흥미로운 지적도 덧붙였어요.
오는 8월 말 발표될 7월분 PCE 데이터부터는 포트폴리오 수수료와
컴퓨터 소프트웨어의 측정 방식이 변경되는데,
이게 전년 대비 인플레이션에서 최대 0.2%포인트를 깎아낼 가능성이 있다.
이 대목이 흥미로웠어요.
PCE 물가가 다른 물가지표보다 높게 나오는 이유 중 하나가
포트폴리오 수수료와 컴퓨터 소프트웨어 항목인데,
이게 AI 관련 지출이 많이 반영되는 영역이거든요.
그런데 이 비중을 줄이는 방식으로 계산법을 바꾸겠다는 거예요.
결과적으로 물가가 통계적으로 더 낮게 나오게 되는 셈이죠.
ING는
중동 긴장이 완화되어 에너지 가격이 하락한다면
디스인플레이션 추세는 더 강화될 것이라며
가장 유력한 시나리오는 금리 동결 장기화라고 봤어요.
반면 트레이딩이코노믹스는 다르게 봤어요.
지난달 물가 상승 압력은 완화됐지만,
다시 오르고 있는 에너지 가격이 인플레이션 전망에 불확실성을 더하고 있다.
근원 PCE 물가가 연준 목표치 2%를 5년 넘게 웃도는 상황에서
인플레이션 상승 위험은 지속되고 있다.
2. 2분기 GDP는 둔화됐어요. 그런데 속을 들여다보면 달라요.
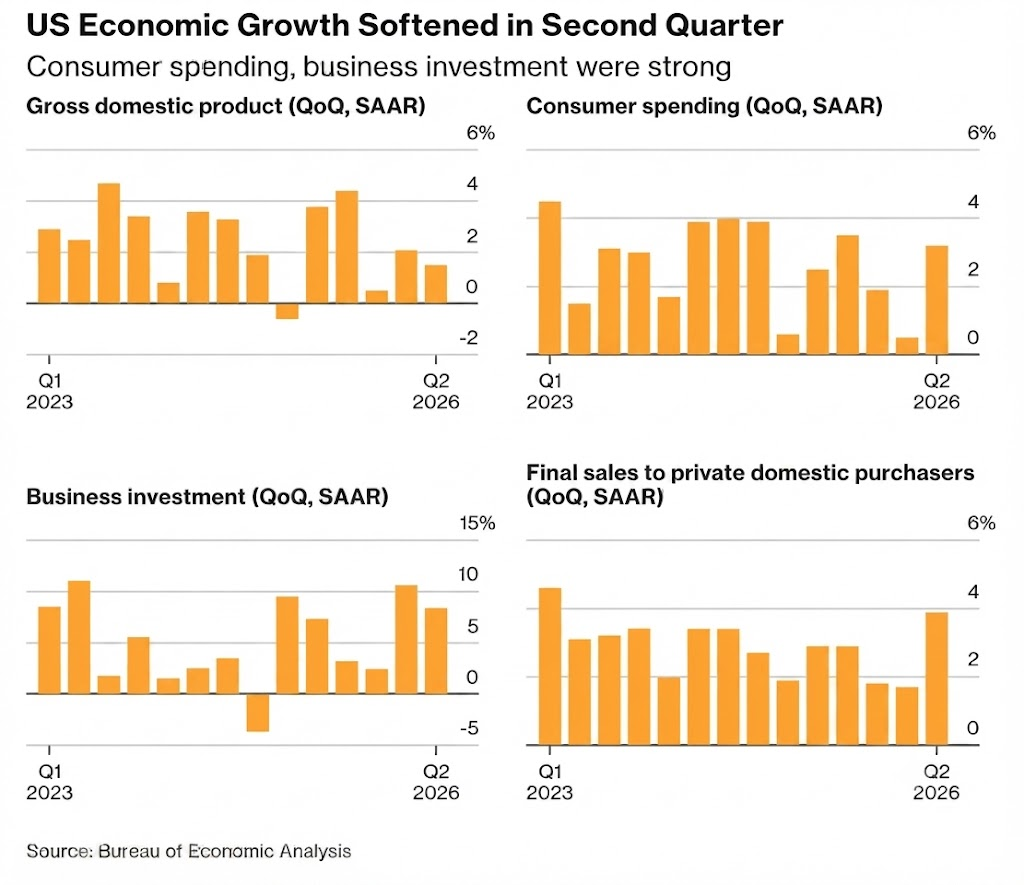
미국 2분기 GDP 성장률(첫 번째 추정치)이 연율 1.5%로 나왔어요.
예상(1.8%)과 1분기(2.1%)를 모두 밑돌았어요.
성장 둔화의 주요 원인은 재고 감소와 수입 급증이었어요.
수입 급증이 1%포인트를, 재고 감소가 0.7%포인트를 깎아 먹었어요.
이 둘 모두 AI발 과열과 관련이 있어요.
재고가 줄고 수입이 급증한 배경엔 반도체·서버 수입이 있거든요.
그런데 경제활동의 약 3분의 2를 차지하는 소비자 지출은
이번 분기 3.2% 늘었어요.
1분기(0.5%)를 크게 웃도는 수치예요.
기업 투자도 여전히 견조했고요.
이코노미스트들은 변동성 큰 무역·재고·정부지출을 제외한
"국내 민간 구매자에 대한 최종 판매"라는 지표를 주목하는데,
이 수치가 2분기 3.9% 상승했어요. 2023년 초 이후 최고 수준이에요.
한 애널리스트는
소비지출이 성장률의 약 3분의 1을 차지하기 때문에
이는 매우 중요한 의미를 갖는다.
이 수치는 2분기 중 유가 상승에도 불구하고 소비자들이
힘든 시기를 잘 헤쳐나가고 있다는 것을 보여준다.
고 밝혔어요.
다만 이건 첫 번째 추정치라 앞으로 수정될 여지가 크다는 점도 덧붙였어요.
PCE가 예상보다 낮게 나왔지만,
채권시장에서는 장기금리 중심으로 국채 수익률 오름세가 이어졌어요.
이건 순수하게 어제 워시 의장 발언의 여진이었어요.
3. 월가는 이걸 '연준 신뢰 위기'로 보고 있어요.
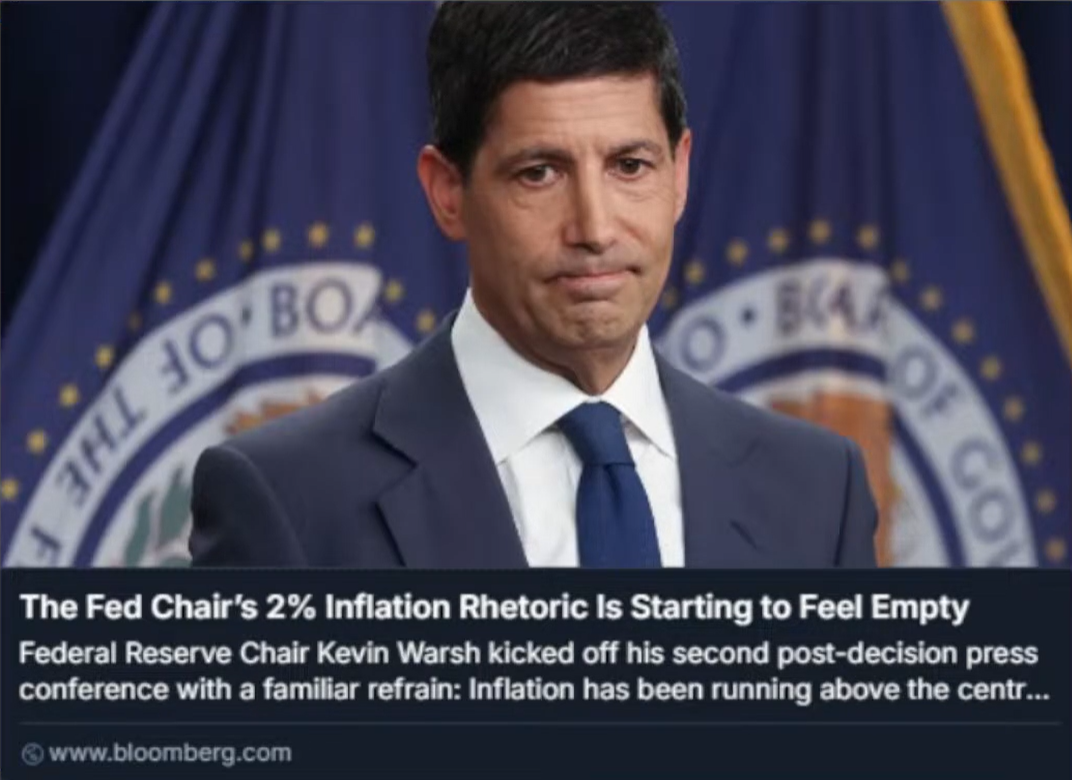
뱅크오브아메리카메릴린치는
"어제 주식과 채권시장의 움직임이 중앙은행의 신뢰도 충격과 일치했다."고 밝혔어요.
워시 의장이 많은 질문에 답변을 피했지만,
몇 가지 매우 비둘기파적인 발언을 했다며 세 가지를 지적했어요.
첫째, PCE 외에 다른 인플레이션 지표도 살펴볼 가능성을 열어뒀다는 거예요.
PCE 수치가 어떻게 나오는지 신경 쓴다. 하지만 내 관점은 그보다 넓다.
고 말한 건데, PCE가 다른 지표들보다 좀 더 높게 나오는 경향이 있다는 걸 감안하면,
"다른 것도 보겠다."는 건 "더 낮은 지표도 볼 거야."라는 뜻으로 읽힐 수 있어요.
둘째, 금리 인상 외에도 인플레이션에 대응할 다른 수단이 있을 수 있다고 시사했어요.
인플레이션이 계속 높게 유지되면 금리 인상이 해결바카라의 일부가 될 수 있지만,
그것만 단독으로 쓰는 건 아니다.
셋째, 시장이 연준의 긴축 역할을 어느 정도 대신 수행해왔다는 점을 언급했어요.
시장 스스로 결정을 내렸다.
시장은 국채 수익률을 명목·실질 금리 모두에 걸쳐 전반적으로 높였다.
그러니 자신은 안 올려도 될 것 같다는 뉘앙스였어요.
이 결과로 기준금리 영향을 받는 단기금리는 약간 떨어지거나 제자리인데,
인플레이션·경제성장에 민감한 장기금리는 계속 뛰고 있어요.
FOMC 이후 수익률 곡선이 이렇게 가팔라지는 건
지금 바로 작가의 멤버십 구독자가 되어
멤버십 특별 연재 콘텐츠를 모두 만나 보세요.
글이란 캔버스 위에 사색을 담고, 감성으로 선을 그어 이야기를 만듭니다. 제 글이 누군가에게 작은 쉼표가 되길 바랍니다.
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 총 58개의 혜택 콘텐츠