실적은 밸류에이션 버블이 아니라 어닝 버블이었어요.
2026년 7월 25일 (토) | 오늘의 시장 브리핑
*이 브리핑은 매일 UTC+7 기준, 전날 뉴욕 장 마감 내용을 담아 발행됩니다.
미국 동부시간 7월 24일 금요일 장 마감 기준입니다.
인텔이 어제 장 마감 뒤 자체 가이던스를 훌쩍 뛰어넘는 실적을 냈어요.
시간외거래에서 한때 11%까지 뛰었죠.
그런데 오늘 정규장은 열리자마자 계속 미끄러졌어요.
반등 한 번 없이요.
알파벳, 테슬라에 이어 인텔까지.
좋은 실적을 낸 회사들이 왜 하나같이 벌을 받고 있는지,
그리고 오늘 나온 "이건 밸류에이션 버블이 아니라 어닝 버블"이라는
도발적인 분석이 뭘 의미하는지 짧게 짚어볼게요.
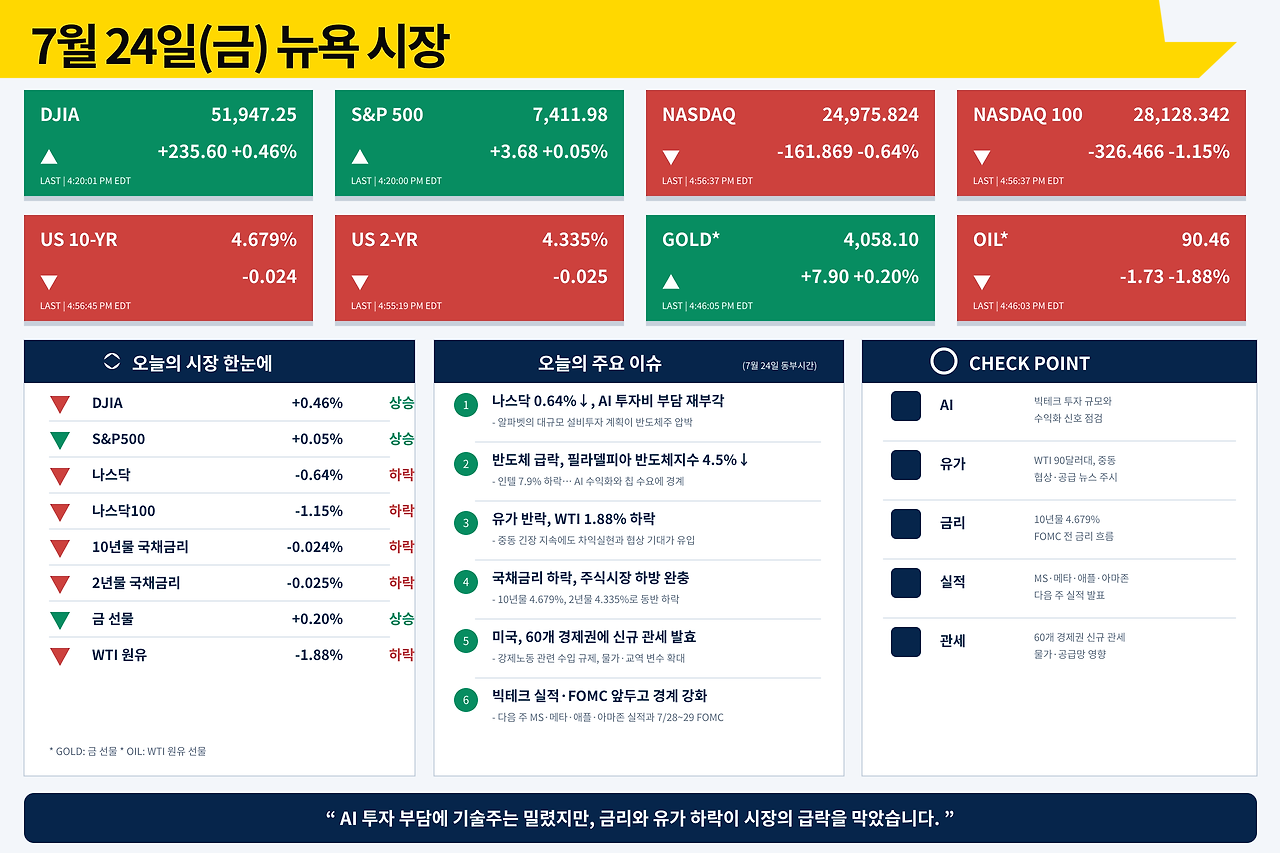
S&P500: 7,411.98 (+0.05%)
나스닥: 24,975.82 (−0.64%)
다우: 51,947.25 (+0.46%)
브렌트유(9월물): $96.78 (−3.88%)
WTI(8월물): $89.31 (−3.12%)
미 2년물 금리: 4.335% (−2.5bp)
유가는 5거래일 연속 상승세를 오늘 끊었어요.
애플이 3.5% 뛰며 다우를 밀어올렸고,
반도체가 발목을 잡으며 나스닥은 홀로 내렸어요.
1. 인텔: 실적은 두 배, 주가는 반토막 감정
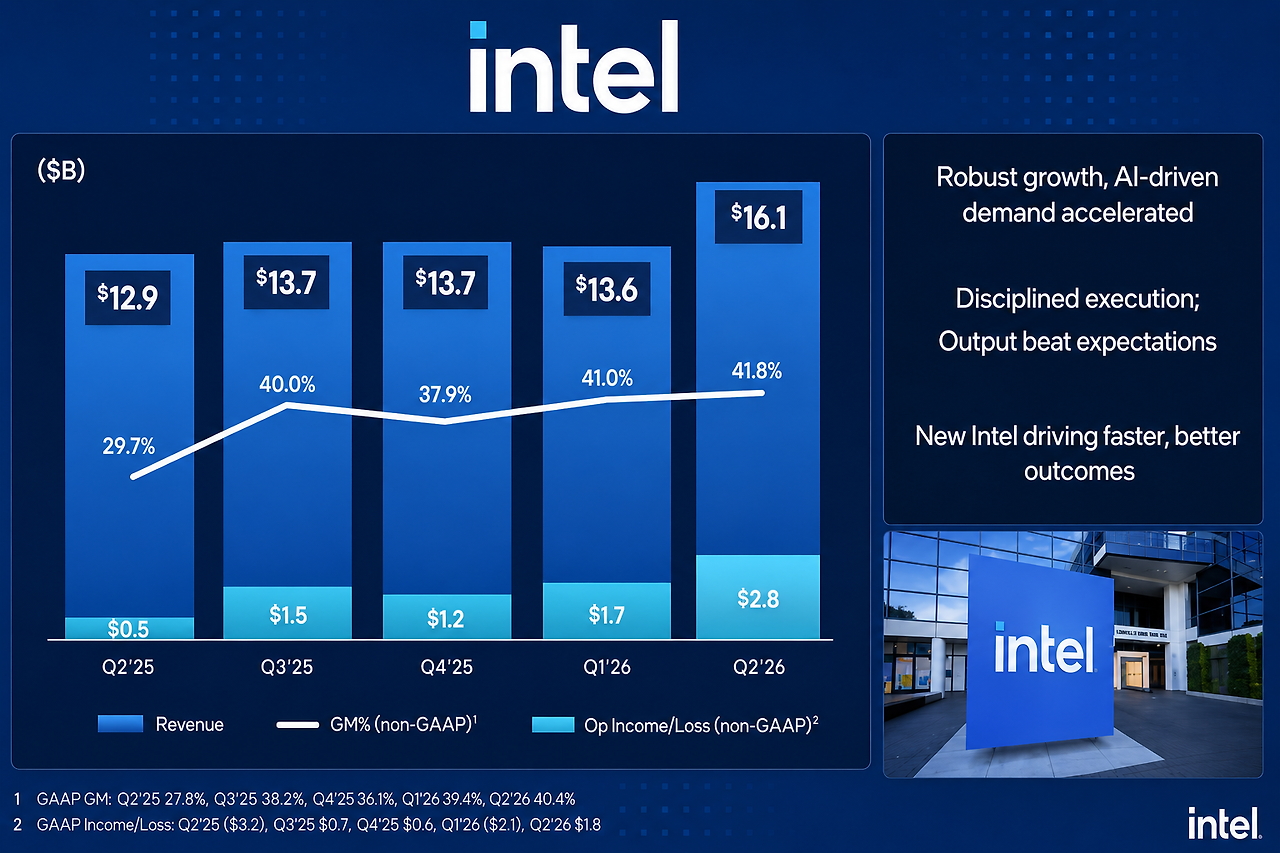
시장은 인텔 실적 발표 직후 한때 환호했어요.
매출은 161억 달러로, 회사가 제시했던 가이던스(138억~148억 달러)를 웃돌았어요.
조정 주당순이익은 0.40달러로 예상치(0.20달러)의 거의 두 배였고요.
데이터센터 매출이 강했고, 파운드리 사업도 전년 대비 개선됐어요.
다음 분기 가이던스도 컨센서스보다 높게 나왔어요.
표면만 보면 좋은 실적이에요.
그런데 정규장이 열리자 주가는 방향을 바꿨어요.
반등다운 반등도 없이 계속 밀렸어요.
실적을 보고 산 투자자보다, 실적표의 다음 줄을 본 투자자가 더 많았던 거예요.
그 다음 은 자본지출이었어요.
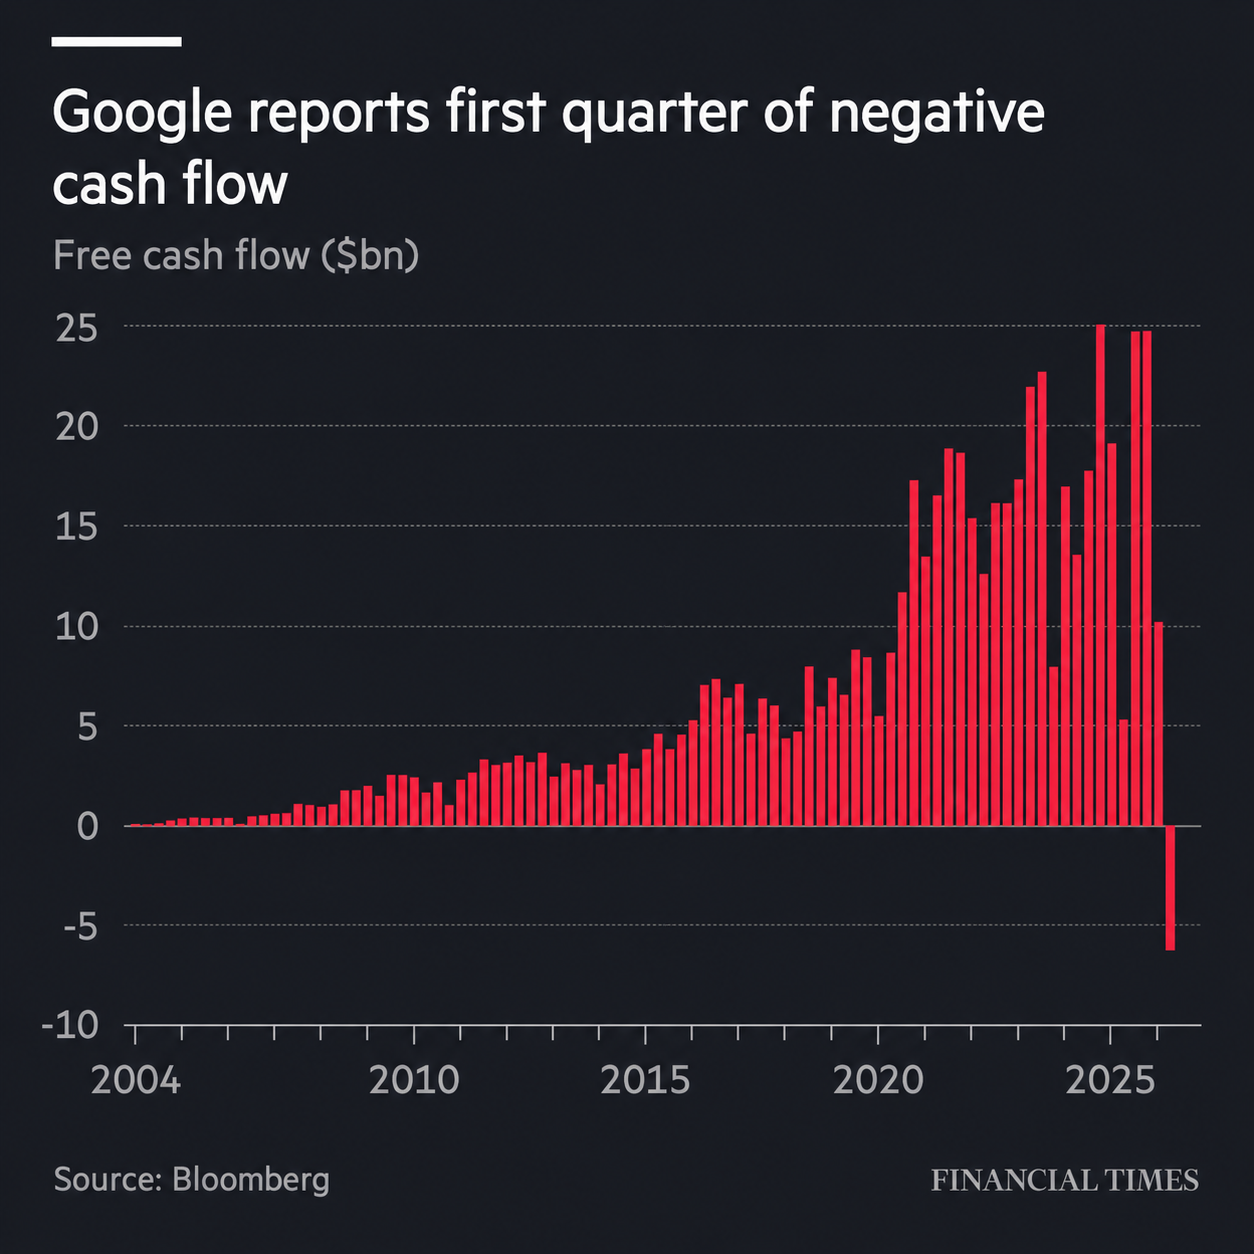
인텔은 올해 자본지출이 전년보다 약 40% 늘어 200억 달러를 넘어설 수 있다고 밝혔어요.
2027년에도 투자 규모가 상당히 늘어날 가능성을 언급했고요.
자본시장에서 자금을 조달할 수 있다는 발언까지 나오자, 유상증자 가능성도 거론됐어요.
이게 왜 무서운지 짚어볼게요.
공장을 짓고 장비를 들이는 일은 하루아침에 끝나지 않아요.
파운드리 사업은 특히 그래요. 고객을 확보하기 전까지는 현금이 먼저 나가요.
고객 계약이 구체화되고 가동률이 올라와야 투자금이 매출과 이익으로 돌아와요.
월가도 이 지점에서 나뉘었어요.
일부 증권사는 서버 CPU 성장과 파운드리 고객 협상의 진전을 높게 봤어요.
반면 다른 쪽에서는 고객 확보가 아직 확정 단계가 아니고,
50% 이상 총마진 회복 경로도 불확실하다고 지적했어요.
AMD·ARM 등 경쟁 압력도 여전하고요.
인텔의 실적이 나쁜 건 아니에요. 오히려 좋았어요.
다만 시장은 이제 이렇게 묻고 있어요.
"좋은 실적을 내기 위해, 앞으로 얼마의 현금을 더 써야 하나요?"
이 질문이 주가를 눌렀어요.
매출 성장보다 자본지출 증가 속도가 빠르다면,
그 성장은 언제까지 좋은 뉴스일까요?
2. AI의 이익은 커지는데, 현금은 줄고 있어요.
지금 바로 작가의 멤버십 구독자가 되어
멤버십 특별 연재 콘텐츠를 모두 만나 보세요.
글이란 캔버스 위에 사색을 담고, 감성으로 선을 그어 이야기를 만듭니다. 제 글이 누군가에게 작은 쉼표가 되길 바랍니다.
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 총 58개의 혜택 콘텐츠