AI에 취한 사이,
채권 자경단이 분노하고 있다.
2026년 5월 20일 (수) | 오늘의 시장 브리핑 (19일 자)
*이 브리핑은 매일 UTC+7 기준, 전날 뉴욕 장 마감 내용을 담아 발행됩니다.
카페에서 세계 경제 읽는 남자, 한자루입니다.
오늘의 경제 이슈를 쉽게 읽어 드립니다.
유가가 내려가면 증시에는 호재가 되어야 하는데,
유가는 내렸는데, 근데 시장도 내렸어요.
뭔가 이상하죠?
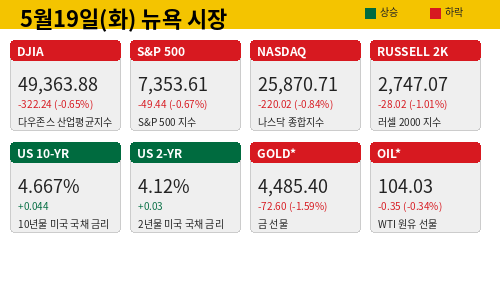
우선 화요일 종가부터 정리해 볼게요.
S&P500 −0.67% (7,353)
나스닥 −0.84% (25,870)
다우 −0.65% (49,363)
WTI 유가 : 107달러 (−0.82%)
10년물 금리 : 4.667%
30년물 금리: 5.178%
보통 유가가 내리면 금리도 같이 내리잖아요.
인플레이션 걱정이 줄어드니까 말이죠.
그러면 주가는 올라야 정상이에요.
근데 오늘은 그 공식이 안 통했어요.
금리가 유가를 보지 않고 혼자 움직이기 시작했거든요.
오늘 진짜 문제가 뭔지, 차근차근 따라가 보겠습니다.
1. 이란 협상 — 말과 현실이 달라요.
오늘 트럼프 대통령이 이렇게 말했어요.
"걸프 동맹국들이 '2~3일만 줄 수 있냐?'라고 했다.
카타르·사우디·UAE 같은 나라들이 협상을 좀 더 해보자고 요청했다.
금요일·토요일·다음 주 초 정도의 제한된 기간이다."
JD 벤스 부통령도 나왔어요.
"이란과 상당한 진전을 이뤘다. 이란도 합의를 원한다."
매번 똑같은 소리만 반복되는 것 같은데,
그럼에도 시장은 잠깐 안도했어요.
아닌 걸 알면서도 어쩌면 믿고 싶었는지도 모르겠네요.
나스닥이 한때 거의 보합권까지 회복했었죠.
근데 그 안도감은 오래가지 않았어요.
월스트리트저널이 이렇게 보도했어요.
"걸프 국가 관료들은 이란 공격 임박 계획을 인지하지도 못했었다.
뉴욕타임스는 더 충격적인 이야기를 했어요.
"공격을 중단한 진짜 이유는 협상 때문이 아니다."
그럼 진짜 이유가 뭐냐고요?
이란이 방공망을 다시 강화했거든요.
미사일과 드론을 막아내는 시스템을 새로 배치했고,
이제 미국의 공습을 추적하고 대응하는 게 훨씬 효과적이 됐다는 거예요.
쉽게 말하면 이래요.
때리고 싶은데 방패가 더 두꺼워진 거예요.
그리고 이란은 공격을 받는 즉시 걸프 지역 에너지 인프라에
하루 수백 발의 미사일을 발사할 준비까지 갖췄어요.
협상이 잘 돼서 멈춘 게 아니에요.
때리기가 더 어려워진 거예요.
이쯤 되면 누가 이기고 있는 건지 슬슬 헷갈리기 시작하네요.
트럼프 대통령도 머리가 좀 아플 것 같습니다.
어쨌든 전쟁 초기엔 트럼프가 "공격 멈춘다"는 한 마디만 해도 유가가 확 내렸거든요.
근데 오늘은 달랐어요.
똑같은 말을 했는데 유가가 안 움직였어요.
시장이 트럼프 말을 더 이상 믿지 않기 시작한 거예요.
이게 왜 무서운지 아세요?
2. 유가가 안 내리는 게 더 무서워요. 왜?
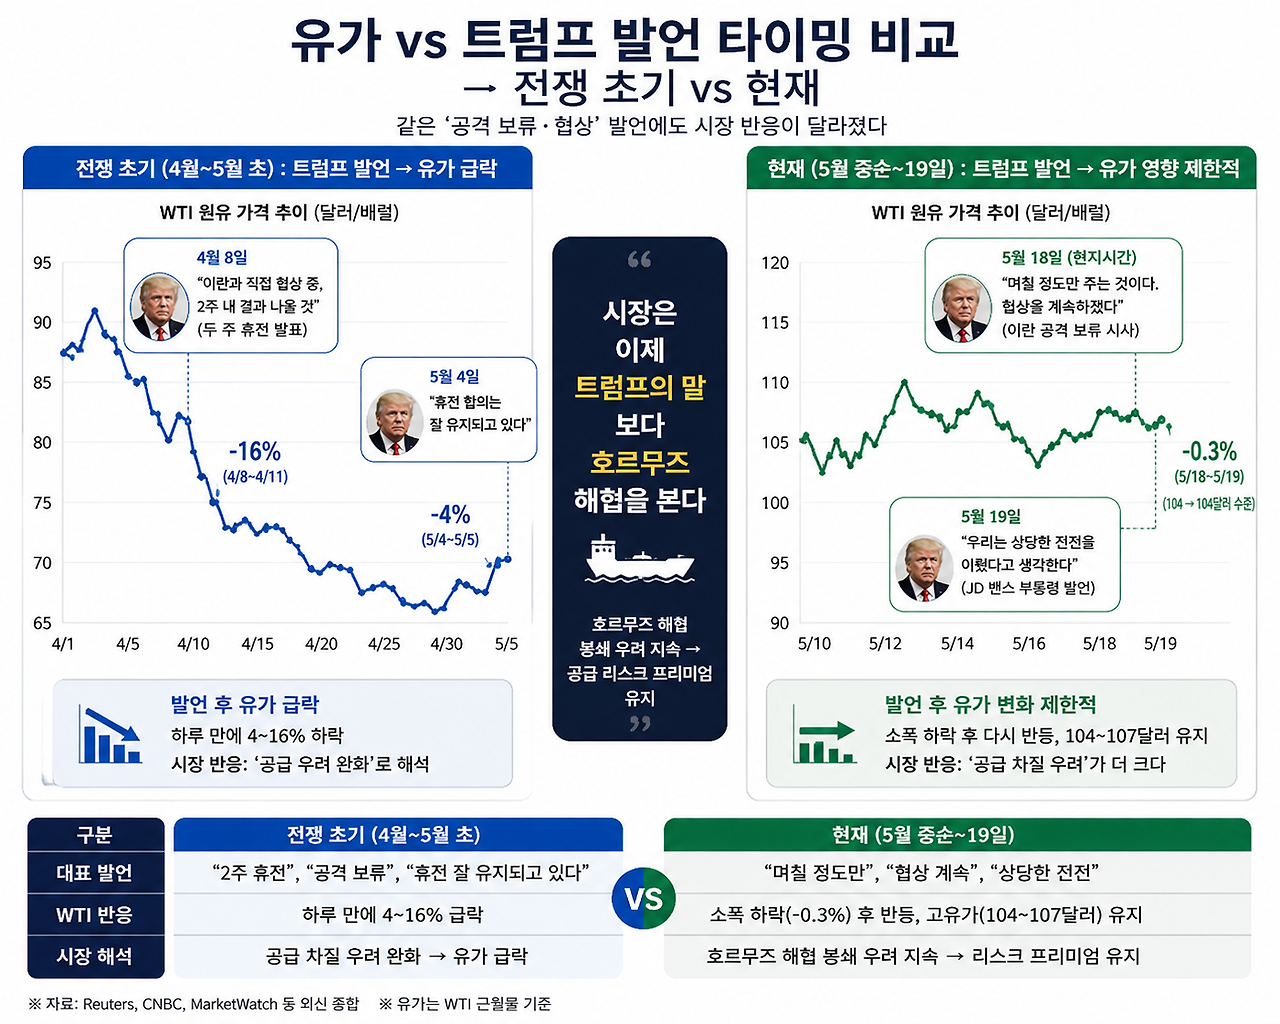 유가 VS 트럼프 발언 효과 비교
오늘 유가는 내렸어요.
WTI −0.82%, 107달러.
여전히 100달러를 넘는 수치이긴 하지만요.
근데 짐 크레이머가 이걸 보고 이렇게 말했어요.
 Jim Cramer | CNBC
"전쟁 초기만 해도 트럼프의 공격 중단 메시지는
큰 폭의 유가 하락을 불렀어요.
지금은 오르지 않은 것만 해도 다행인 수준이에요."
시장이 트럼프 발언을 더 이상 곧이곧대로 믿지 않는 거예요.
늑대 소년 효과라고 해야 할까요.
골드만삭스의 다이안 스트루벤이 더 무서운 계산을 내놨어요.
 Daan Struyven | Goldman Sachs
"석유 공급 정상화가 한 달 지연될 때마다
연말 유가 전망치가 배럴당 10달러씩 올라가는 구조예요."
한 달에 10달러씩이에요.
그런데 오늘 유가가 내렸는데도
금리는 오히려 올랐어요.
금리가 이제 유가만 바라보지 않는다는 거예요.
혼자 달리기 시작했거든요.
3. 오늘 시장은 유가보다 금리를 더 무서워했어요.
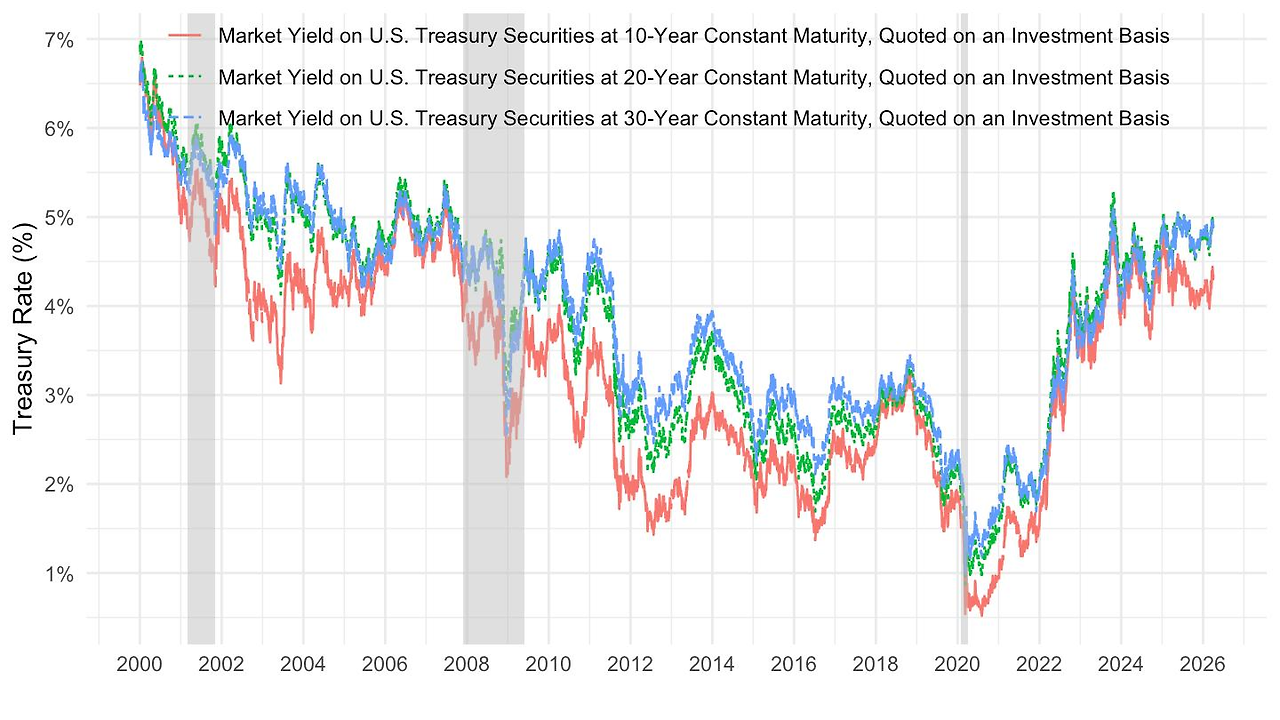 원본 데이터 출처 : 미국 세인트루이스 연방준비은행의 FRED (Federal Reserve Economic Data)
오늘 금리는 유가를 쳐다보지도 않았어요.
혼자 달리기 시작했거든요.
10년물: +4.4bp → 4.667%
30년물: +3.1bp → 5.178%
2년물: +3bp → 4.12%
30년물을 2000년 이후 장기 차트로 보면
지금이 거의 2007년 이후 최고 수준이에요.
그리고 문제는 이 모양이 금방 꺾일 것 같지 않아요.
프라임 캐피털의 윌 맥거프 CIO가 이걸 한 마디로 정리했어요.
 Will McGough | Prime Capital
"현재 시장 상황이 채권 자경단에 의해 움직이고 있다."
채권 자경단이 뭐냐고요?
1990년대 미국 정치 컨설턴트 제임스 카빌이 이런 말을 했어요.
 James Carville | Political Strategist
"다음 생에 태어난다면 대통령이나 교황이 아니라 채권시장으로 태어나고 싶다.
채권시장은 모두를 겁줄 수 있으니까."
채권 자경단은 정부나 중앙은행이 마음에 안 드는 정바카라을 펼 때
국채를 팔아버리는 거대한 투자자들이에요.
국채를 팔면 국채 가격이 내려가요.
국채 가격이 내려가면 금리가 올라요.
금리가 오르면 정부의 이자 부담이 커지고 기업과 가계도 돈 빌리기가 어려워져요.
총을 한 발도 쏘지 않고 경제 전체를 흔들 수 있는 거예요.
트럼프도, 연준도 이들을 직접 통제할 수 없어요.
그냥 "우리말 들어라."라며 금리를 밀어 올리는 거거든요.
그리고 지금 그들이 이렇게 말하고 있어요.
"정부가 돈을 너무 많이 써.
인플레이션도 안 잡혀.
우리가 국채를 안 사면 금리가 오를 수밖에 없잖아."
이 경고가 지금 현실이 되고 있어요.
시티그룹의 짐 맥코믹이 채권 투자자들의 새 기준점을 알려줬어요.
"트레이더들은 30년물 국채 수익률의 새로운 기준점으로 5.5%를 주목하고 있다."
30년물 5%가 처음 뚫린 건 5월 4일이었어요.
월가는 그때 이렇게 생각했어요.
"일시적이겠지. 곧 내려오겠지."
근데 5월 13일, 250억 달러 규모 30년물 국채 입찰에서 낙찰 금리가 5.046%로 결정됐어요.
2007년 이후 처음이에요.
그리고 오늘, 5.178%예요.
지금 바로 작가의 멤버십 구독자가 되어
멤버십 특별 연재 콘텐츠를 모두 만나 보세요.
글이란 캔버스 위에 사색을 담고, 감성으로 선을 그어 이야기를 만듭니다. 제 글이 누군가에게 작은 쉼표가 되길 바랍니다.
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 총 58개의 혜택 콘텐츠