'자사몰이냐 오픈마켓이냐' 이제 낡은 질문입니다
2026년 이기는 브랜드들의 채널 설계법
커머스 인사이트 Vol.122
2026년 7월 넷째 주
2026년 이기는 브랜드들의 채널 설계법
자사몰이냐 오픈마켓이냐, 이제 낡은 질문입니다
요즘 이커머스 업계 뉴스를 보고 있으면 방향이 정반대인 소식이 같은 시기에 쏟아져요.
국내에서는 패션·식품·뷰티 브랜드들이 앞다퉈 자사몰에 힘을 싣는다는 소식이 나오고, 해외에서는 자사몰 중심으로 크던 D2C 브랜드들이 다시 아마존으로 돌아간다는 소식이 나와요. 심지어 자사몰 성공 신화로 불리던 브랜드조차 최근 운영 방식을 손보고 있고요.
이 글에서는 이 엇갈리는 소식들을 나열하는 대신 하나의 질문으로 묶어서 풀어보려고 해요. 자사몰이냐 오픈마켓이냐를 놓고 고민하는 게 지금도 유효한 질문인지, 아니면 이미 답이 나온 낡은 질문인지 하는 거예요. 결론부터 말하면 2026년 데이터가 가리키는 방향은 이분법이 아니라 채널 설계예요. 다만 그 설계가 업종마다, 브랜드 상황마다 다르다는 게 실무자 입장에서는 진짜 고민거리고요.
※D2C(Direct to Consumer)란, 브랜드가 오픈마켓이나 백화점 같은 중간 유통 채널을 거치지 않고 자사몰이나 직영 채널을 통해 소비자에게 직접 상품을 판매하는 방식을 뜻해요. 해외에서는 DTC라는 표현도 같은 의미로 흔히 쓰여요.
■ 이 글에서 다루는 것
· 식품·뷰티가 자사몰에서 만들어낸 서로 다른 성장 공식, 그리고 아모레퍼시픽·농심몰·정관장몰·맘큐의 각기 다른 활용법
· 자사몰 성공 신화 뒤에서 CJ더마켓이 최근 손보기 시작한 것
· 패션업계가 AI를 앞세워 자사몰에 다시 힘을 싣는 이유
· 나이키가 자사몰만 고집하다 다시 아마존으로 돌아온 사연
· 우리 브랜드는 채널을 어떻게 설계해야 할지 판단하는 법
■ 식품·뷰티, 자사몰에서 서로 다른 답을 찾다
✔️ 2년 새 식품 43.8퍼센트, 뷰티 38.0퍼센트가 말해주는 것
이커머스 솔루션 기업 카페24가 자사 플랫폼 기반 쇼핑몰의 거래 데이터를 분석한 결과가 최근 눈에 띄어요.
※카페24란, 브랜드나 개인이 자체 쇼핑몰을 손쉽게 만들고 운영할 수 있도록 결제·배송·재고 관리부터 마케팅까지 필요한 기능을 한 번에 제공하는 국내 1위 이커머스 플랫폼 기업이에요. 이 글에서 소개하는 농심몰 같은 자사몰도 카페24 위에서 만들어졌고요. 그래서 카페24가 발표하는 거래 데이터는 특정 대기업 한 곳이 아니라 국내 중소형 자사몰 시장 전반의 흐름을 보여주는 지표로 쓰여요.
최근 2년간 상반기 기준으로 식품 업종 거래액은 43.8퍼센트, 뷰티 업종 거래액은 38.0퍼센트 늘어서 전체 업종 가운데 성장률 1위와 2위를 나란히 차지했어요. 이 두 업종은 2024년 상반기부터 2026년 상반기까지 다섯 번의 반기 연속으로 자기 기록을 스스로 경신했고, 두 업종을 합치면 카페24 기반 D2C 쇼핑몰 전체 거래액의 28.3퍼센트를 차지할 정도로 비중이 커졌어요.
이 숫자가 흥미로운 건 단순히 자사몰 시장이 커졌다는 사실 때문만이 아니에요. 패션이 자사몰 이야기의 중심처럼 여겨지던 흐름에서, 식품과 뷰티가 조용히 더 가파른 성장 곡선을 그려왔다는 점이 실무자 입장에서는 새겨볼 대목이에요. 자사몰 전략을 고민할 때 흔히 패션·라이프스타일 브랜드 사례부터 참고하기 쉬운데, 정작 숫자로 보면 식품·뷰티 쪽 성장 공식이 더 검증된 셈이니까요.
✔️ 재구매(식품)와 신규유입(뷰티), 같은 자사몰인데 다른 엔진
더 깊이 들여다보면 식품과 뷰티는 자사몰에서 커지는 방식 자체가 달라요.
식품 업종은 기존 고객의 반복 구매를 기반으로 거래 규모를 키웠어요. 한 번 구매한 고객이 정기적으로 재구매하면서 거래액이 누적되는 구조예요. 반면 뷰티 업종은 신규 브랜드의 유입을 앞세워 시장 저변을 넓히는 방식으로 성장했어요. 최근 2년간 거래가 발생한 뷰티 쇼핑몰 수는 23.6퍼센트 늘었고, 주문 건수는 34.2퍼센트, 쇼핑몰 한 곳당 매출은 11.7퍼센트 늘었어요.
이 차이는 실무에 그대로 적용할 수 있는 인사이트예요. 식품 자사몰을 운영한다면 신규 고객을 얼마나 모으느냐보다 첫 구매 고객을 재구매 고객으로 전환하는 리텐션 설계에 자원을 더 쏟는 게 맞고, 뷰티 자사몰이라면 신규 브랜드·신상품이 계속 유입될 수 있는 구조, 이를테면 입점형 편집몰 형태나 신규 브랜드 발굴 프로그램에 더 무게를 두는 게 성장 공식에 맞는 접근이에요. 자사몰이라는 이름은 같아도 업종에 따라 이기는 방식이 다르다는 걸 이 대비가 잘 보여줘요.
✔️ 아모레퍼시픽, 국내 아모레몰과 역직구를 다르게 쓰는 이유
카페24 데이터가 중소형 뷰티 브랜드들의 자사몰 성장을 보여준다면, 아모레퍼시픽은 대기업이 자사몰을 어떻게 다른 용도로 쓰는지 보여주는 사례예요. 국내 자사몰 아모레몰은 조사 시점 기준 매출이 전년 동기 대비 24퍼센트, 고객 수는 18.5퍼센트 늘었어요. 아세페(아모레 세일 페스타)나 선물하기 같은 자사몰 전용 고객 경험을 앞세운 게 성장 동력으로 꼽혀요.
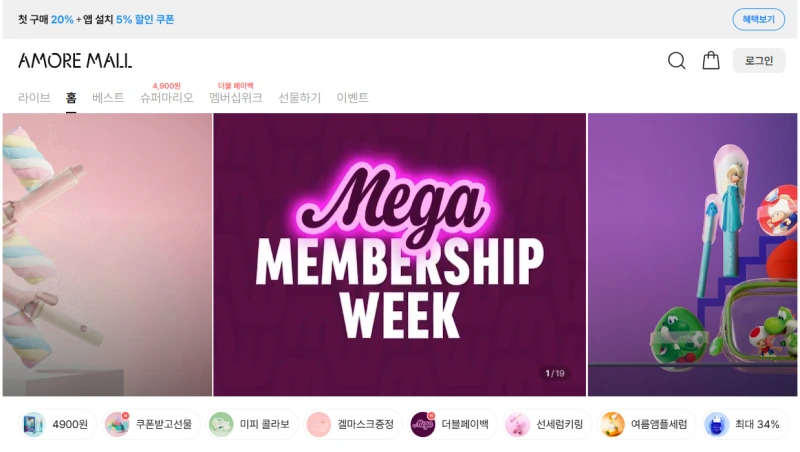
여기서 실무자라면 눈여겨볼 반전이 하나 있어요. 아모레몰이 항상 최저가 채널은 아니라는 점이에요. 라네즈립 슬리핑 마스크 EX(20그램) 기준으로 정가 2만2,000원인 제품이 아모레몰에서는 20퍼센트 할인된 1만7,600원에 팔리는데, 쿠팡에서는 37퍼센트 할인된 1만3,800원에 팔려요. 오픈마켓보다 자사몰이 더 비싼 셈이에요. 이건 아모레퍼시픽이 자사몰의 경쟁력을 가격이 아니라 다른 데서 찾고 있다는 뜻이에요. 최저가 경쟁은 오픈마켓에 맡기고, 자사몰에서는 시즌 프로모션이나 선물 서비스 같은 경험으로 마진을 지키면서 고객을 붙잡는 전략이에요.
국내에서 이런 역할 분담이 자리잡은 다음, 아모레퍼시픽은 자사몰을 해외로도 확장하고 있어요. 2026년 1분기 실적에서 글로벌 직영몰 매출이 전년 동기 대비 두 배로 늘었다고 밝혔고, 브랜드 미쟝센은 틱톡샵을 통해 브라질·남아공 같은 신시장에 진출하면서 크로스보더 채널 매출을 늘렸어요.
글로벌 직영몰은 사실상 해외 소비자가 한국 브랜드 제품을 직접 사는 역직구 창구 역할을 하는 셈이에요. 중소형 뷰티 브랜드가 카페24 자사몰로 신규 고객을 국내에서 발굴하는 동안, 아모레퍼시픽 같은 대기업은 국내에서는 가격 아닌 경험으로 차별화하고 해외에서는 아예 새 판로를 여는 이중 전략을 쓰고 있는 셈이에요. 같은 자사몰이라도 브랜드의 성장 단계에 따라 쓰임새가 완전히 달라진다는 걸 보여주는 대목이에요.
✔️ 농심몰·정관장몰·맘큐, 업종을 가리지 않는 자사몰 성장 공식
식품·뷰티·패션을 벗어나면 사례는 더 다양해져요.
농심은 2022년 8월 카페24와 손잡고 농심몰을 열었는데, 1년 7개월 만에 월간활성이용자(MAU) 100만명을 넘겼고 회원 수도 매월 40퍼센트씩 늘었어요. 신라면깡·먹태깡 같은 인기 제품의 검증된 구매처로 자리잡으면서 브랜드 팬덤과 직접 소통하는 커뮤니티 역할까지 겸하고 있어요.
지금 바로 작가의 멤버십 구독자가 되어
멤버십 특별 연재 콘텐츠를 모두 만나 보세요.
커머스와 마케팅 관련 인사이트를 전달합니다 💌
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 최근 30일간 4개의 멤버십 콘텐츠 발행
- 총 83개의 혜택 콘텐츠