1인 지점장 시대
채널 일원화는 구시대적 발상
열심히 영업중인 후배 지점장에게 전화가 온 하루입니다.
"힘듭니다, 요즘." (후배)
"실적 좋은 걸로 알고 있는데?" (나)
"인수금융도 본부에서 일원화해서 가져간다고 하는데 뭘 해야 할지 모르겠어요." (후배)
"왜?" (나)
"일원화 해서 관리한다고 합니다!" (후배)
가만히 듣고 있는데 의도가 보이더군요.
간혹 이런 간신들이 있죠.
말도 안되는 소리라는 생각이 들었습니다.
본인들 영업능력과 재무분석 능력 딸리는 걸 회사의 네임밸류와 부서 힘으로 채우려는 몇몇의 음흉한 의도가 보인다고 할까?
기관 대 기관으로 만나야 세부조건을 조율할 수 있다는 말은, '그래야 내가 대접도 받고 골프도 치고 관련 파이프라인 나눠주면서 파워를 키울 수 있다'라는 것으로 해석됩니다.
개인적으로 영업라인은 다양할수록, 경쟁이 심할수록 조직에는 좋다고 봅니다.
물론 영업하는 사람들은 힘들겠지만.
프런트가 한곳으로 몰리게 되면 이상한 권력이 생기고 그러다보면 썩기 마련임. (이건 심사도 마찬가지임)
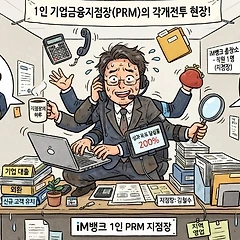
기관 영업채널을 일원화 한다는 후배의 은행과는 다르게 영업채널을 다각화하는 은행이 있습니다.
몇해 전 시중은행으로 전환한 아이엠뱅크가 그 주인공입니다.
대구 지역에서 벗어나 전국구로 확대해 나가고자 하는 이들의 전략은 얼핏 보면 심플합니다.
1인 지점장 확대 (외부채용도 늘리는 듯)를 통해 기업금융을 늘려나가는 것.
물론 그 과정에서 연체율 상승이라는 부작용이 있기도 하지만, 단기간 내 시장점유율 확대에는 이것보다 좋은 방법은 없다고 생각해요.
아이엠뱅크의 경우 1인 지점장이라 불리는 기업금융지점장들의 활약에 힘입어 관련 여신이 1년만에 약 1조원 가까이 증가했습니다.
총 86명의 지점장이 6조 가까운 여신 실적을 올렸으니 인당 7백억 수준의 여신잔액을 가지고 있는건데, 지방의 왠만한 소규모 점포와 비슷한 수준이네요. 1인당 연평균 유치금액은 95억이라...
기사에서 볼 수 있는 것처럼 영업구역 충돌의 문제가 생길수는 있지만 본부에서 조정만 잘해주면 건전한 경쟁이 될 거라는 생각입니다.
이런 사례가 있는데도 불구하고 채널 일원화라니...아무리봐도 구시대적인 발상임.
아이엠뱅크의 모델이 지속가능하려면 오히려 리스크쪽이 역량이 중요합니다.
빠른 말이 레인을 이탈하지 않고 제대로 경주를 완주하려면 훌륭한 기수가 (심사역) 있어야 한다는 걸, 잊지 말았으면 좋겠습니다.
오늘은 여기까지!
이 작가의 멤버십 구독자 전용 콘텐츠입니다.
작가의 명시적 동의 없이 저작물을 공유, 게재 시 법적 제재를 받을 수 있습니다.
투자 잘하고 잘 돌려받는 방법에 대해 고민중인 심사역입니다.
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 최근 30일간 31개의 멤버십 콘텐츠 발행
- 총 456개의 혜택 콘텐츠