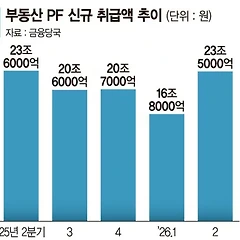
우리는 부동산 PF 안봐요
그럼 뭘봐요?
부동산 PF로 충당금 많이 쌓은 기관들은 "우리는 PF 안봐요"라는 말을 하고, 기업대출로 손해 많이 본 기관들은 "우리는 인수금융 못봐요"라는 말을 합니다.
과거의 잘못됨을 되풀이하지 않겠다는 건 충분히 이해합니다.
아쉬운 건 대부분의 기관들이 '왜' 실패했는지에 대한 분석은 하지 않는다는 겁니다.
모르긴 몰라도 그 안에는 '남들도 하니까 우리도 해야된다!'라는 식의 의사결정이 있었을 겁니다.
그런데 보통 이런 결정이 위에서부터 내려오면 그땐 이미 시장 과열입니다.
결국 멀리 보지 못하니 아래와 같은 사태가 발생하게 되는 겁니다.
'모 아니면 도'식의 마케팅 혹은 심사도 문제입니다.
그래서 "우리는 부동산 금융 안봐요, 우리는 인수금융 안봐요" 이런 말 별로 안 좋아합니다.
이유는 오히려 이게 좋은 투자 기회를 놓치게 만드는 듯 하기 때문입니다.
이와 관련 26년은 개인적으로 PF 하기 좋았던 해로 기억될 것 같습니다.
왜냐?
대부분의 금융기관들이 과거의 실패 때문에, 혹은 RWA 이슈 때문에 좋은 딜에도 참여를 안했기 때문이죠.
(그런데 자본비용 이슈에도 불구하고 몇몇 기관들은 좋은 딜에는 큰 금액으로 참여를 하더군요)
그러다보니 정말 아파트 담보대출 같은 편안함을 주는, 부동산 PF를 특히 많이 검토할 수 있었던 것 같아요.
금리도 좋았고, 엑시트도 나쁘지 않았던 것 같습니다.
(선임차, 바카라임준공, 선매각이 완료된 PF의 리스크는 과연 뭘까? - 남북한의 전쟁인가?)
딜의 세부적인 부분은 파악하지 않고 그냥 '기업금융만 가져와'라는 식으로 의사결정이 이루어지면, 이렇게 좋은 기회를 놓치게 됩니다.
고민이 없는 탑다운의 딜소싱과 리스크는 보지 않고 불나방처럼 달라드는 금융기관이 많아지면?
같은 실수를 번복할 뿐이죠 뭐.
"대중과 반대로 가라"는 투자의 격언이 불현듯 생각나는 하루입니다.
오늘은 여기까지!
P.S
'부동산 PF 무조건 해라!' 이런식으로 해석하는 사람은 없겠죠?

대체투자는 무조건 [케이스 바이 케이스]입니다.
이 작가의 멤버십 구독자 전용 콘텐츠입니다.
작가의 명시적 동의 없이 저작물을 공유, 게재 시 법적 제재를 받을 수 있습니다.
투자 잘하고 잘 돌려받는 방법에 대해 고민중인 심사역입니다.
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 최근 30일간 31개의 멤버십 콘텐츠 발행
- 총 458개의 혜택 콘텐츠