AI 수직통합이 시장을 지배한다.
이 글은 제가 NIA [한국지능정보슬롯진흥원] 디지털서비스 이슈리포트 2026년 4월호에 기고한 'AI 수직통합이 시장을 지배한다.'를 이곳 온라인카지노에서 공유합니다.
기능은 복제되고, 존재는 소멸한다.
2021년 초, 실시간 음성 소셜 플랫폼 서비스 ‘클럽하우스’는 실리콘밸리에서 가장 뜨거운 스타트업이었다. 기업가치 40억 달러, 일론 머스크와 오프라 윈프리가 대화방을 열었고, 초대장은 이베이에서 400달러에 거래됐다. 팬데믹 시대의 고립 속에서 실시간 음성 대화라는 새로운 경험을 제시한 이 앱은 순식간에 전 세계 테크 업계의 화제를 독점했다. 그리고 불과 18개월 뒤, 사용자 참여도는 최고점 대비 93%가 붕괴되었다.[1]
 그림 1 일론 머스크 클럽하우스 대화방 광고
이유는 복잡하지 않았다. 트위터(현 X)는 Spaces를 출시했고, 페이스북은 라이브 오디오 룸을 열었으며, 스포티파이는 관련 스타트업을 인수했다. 이 플랫폼들이 한 일은 단순했다. 클럽하우스의 핵심 기능을 복제해, 이미 수억 명이 매일 사용하는 자신들의 플랫폼 안에 통합한 것이다. 사용자들은 새로운 앱을 다운로드할 이유를 잃었다. 탁월한 제품이었으나, 그보다 훨씬 거대한 리치(Reach: 사용자에게 도달하는 범위) 앞에서 무력했다.
이 법칙은 2025-2026년, AI 생태계에서 더 빠르고 더 광범위하게 반복되고 있다. ‘미드저니’는 이미지 생성 AI 시장을 개척했고, ‘퍼플렉시티’는 AI 검색의 새로운 패러다임을 제시했으며, ‘커서’는 AI 네이티브 코딩 환경이라는 카테고리를 창조했다. 이들 모두 세계 최고 수준의 제품을 만들었다. 그리고 이제, 동일한 질문에 직면해 있다. AI 리딩 기업이 같은 기능을 자신들의 플랫폼 안에 통합한다면, 우리는 어떻게 살아남는가?
이 글에서는 그 질문에 대한 구조적 답변을 제시한다. 핵심 논지는 단순하다. AI 시대에 제품 경쟁의 본질은 기능 경쟁에서 유통 경쟁으로 이동했으며, 유통을 결정하는 것은 수직통합이다. 클럽하우스가 소셜 오디오 카테고리에서 그랬듯, 수직통합을 갖추지 못한 AI 스타트업은 아무리 뛰어난 제품을 만들어도 플랫폼의 기능 통합 앞에서 구조적 열위에 놓인다.
1. 역사의 반복: AI 스타트업의 ‘클럽하우스 모멘트’
클럽하우스의 몰락을 단순한 실패 사례로 치부하기는 쉽다. 그러나 그것이 하나의 법칙이라면, 이야기는 달라진다. 플랫폼이 독립 스타트업의 카테고리를 확인하고, 동일한 기능을 자신들의 생태계 안에 통합하는 패턴은 소셜 미디어에서 시작해 이제 AI 생태계 전반으로 확산되고 있다.
1.1 미드저니 - ‘디스코드’ 섬에 갇힌 선구자
미드저니는 독립 AI 스타트업이 얼마나 효율적으로 운영될 수 있는지를 보여주는 교과서적 사례다. 직원 40명, 외부 투자 단 한 푼 없이, 연간 매출은 2억 달러를 '유의미하게 상회'하는 수준에 도달했다. 이 수치는 AI 업계 전반에서 손꼽히는 자본 효율성이다. 직원 1인당 약 700만 달러의 매출을 창출하는 구조로, 오픈AI가 2024년 34억 달러의 매출을 올리면서도 50억 달러의 적자를 기록한 것과 극명하게 대조된다.[2]
그러나 미드저니의 구조적 취약성은 명확하다. 서비스 접점이 디스코드라는 단일 채널에 고착되어 있다는 점이다. 플랫폼 자체가 이 문제를 인식하고 있다. 미드저니 CEO는 디스코드 기반 인터페이스에서 벗어나야 한다는 필요성을 직접 언급하며, 독립형 웹 에디터 개발에 착수했다. 그동안 이미 어도비 파이어플라이와 구글 이매진(Imagen)은 기존 디자인 도구와 통합된 네이티브 웹 앱으로 출시되어 있었고, 챗GPT는 이미지 생성 기능을 자체 플랫폼 안으로 완전히 흡수했다.
결정적 전환점은 2025년 3월에 왔다. GPT-4o의 이미지 생성 기능 업데이트가 챗GPT 플랫폼을 통해 배포되자, 지브리 스타일의 이미지 생성이 전 세계적으로 바이럴되며 수백만 명의 신규 사용자가 챗GPT를 통해 처음으로 AI 이미지 생성을 경험했다. 해당 업데이트는 이미지 생성 품질 벤치마크에서 미드저니를 추월하는 수준으로 평가되었다. 미드저니가 스타일 유연성과 예술적 통제력에서 전문 아티스트들의 선호를 유지하고 있음에도, 캐주얼 사용자 시장은 챗GPT의 리치 안으로 빠르게 흡수되고 있다. 미드저니가 지금 벌이고 있는 비디오 생성 모델 출시, 하드웨어 개발 추진 등의 행보는 이 구조적 위협에 대한 응답으로 보인다. 그러나 이 모든 시도는 오픈AI의 소라, 구글의 비오, 어도비 파이어플라이, 런웨이의 Gen-4라는 더 거대한 리치를 가진 플레이어들과의 정면 경쟁을 의미한다. 디스코드 생태계 안의 2,100만 명 커뮤니티는 강점이자, 동시에 성장의 천장이다.
1.2 퍼플렉시티 — 소비자를 포기하고 엔터프라이즈로 피벗
퍼플렉시티 AI의 궤적은 리치의 불균형 앞에서 독립 AI 스타트업이 어떤 선택을 해야 하는지를 가장 명확하게 보여주는 사례다. 2022년 창업한 이 회사는 링크 목록 대신 출처가 인용된 대화형 답변을 제공하는 AI 검색 엔진으로 빠르게 성장했다. 2025년 9월 기준 기업가치 200억 달러, 월간 쿼리 처리량 7억 8,000만 건이라는 수치는 명백히 인상적이다.[3] 그러나 퍼플렉시티의 소비자 시장 포지션은 구조적으로 취약했다. 챗GPT가 2025년 2월 전 사용자 대상으로 웹 검색 기능을 추가했고, 오픈AI는 퍼플렉시티의 코멧 브라우저에 직접 대응하는 아틀라스를 출시했다. 구글은 AI 개요를 통해 검색 결과 화면 안에 AI 답변을 직접 통합하며, 별도의 앱 설치 없이 수십억 명의 기존 검색 사용자에게 동일한 경험을 제공했다. 퍼플렉시티가 한 명씩 사용자를 획득하며 투자자 자본을 소모하는 동안, 구글은 이미 그 사용자들을 플랫폼 안에 보유하고 있었다.
더 구조적인 문제도 존재했다. 퍼플렉시티의 초기 AI 검색 모델은 구글의 검색 인프라에 상당 부분 의존하고 있었다. 구글이 'num=100' 파라미터를 비활성화하자, 퍼플렉시티를 비롯한 AI 검색 서비스들의 운영 비용은 하루아침에 10배로 급등했다. 이는 비즈니스 모델 자체가 경쟁자의 인프라 위에 구축되어 있을 때의 구조적 위험을 단적으로 보여준다.
퍼플렉시티의 대응은 전략적으로 명확했다. 소비자 검색 시장에서의 리치 싸움을 사실상 포기하고, AI 에이전트 기반 엔터프라이즈 솔루션으로 피벗했다. 그 결과는 수치로 확인된다. 2026년 3월, 신규 AI 에이전트 도구 출시와 사용량 기반 과금 모델 전환 이후 연간 반복 매출(ARR)이 단 한 달 만에 약 50% 급증하며 4억 5,000만 달러를 돌파했다. 월간 활성 사용자는 1억 명을 넘어섰으며, 수만 개의 엔터프라이즈 고객사를 확보했다.[4] 퍼플렉시티의 피벗은 생존 전략으로서는 성공적이다. 그러나 동시에, 이 전략 전환 자체가 하나의 구조적 인정이기도 하다. 소비자 AI 검색 시장에서 수직통합 플랫폼과의 리치 경쟁이 얼마나 소모적이고 불리한지를 스스로 증명한 셈이기 때문이다.
1.3 커서 - 앤쓰로픽, 마이크로소프트 생태계에 포위됨
커서는 스타트업 역사에서 가장 빠른 성장 궤적 중 하나를 기록하고 있다. MIT 졸업생 4명이 창업한 애니스피어(Anysphere)가 개발한 이 AI 네이티브 코드 에디터는 24개월 만에 연간 반복 매출 10억 달러를 돌파했고, 2025년 11월 기업가치 293억 달러로 평가받았다.
커서의 차별점은 아키텍처에 있다. 깃헙 코파일럿이 기존 IDE에 플러그인 형태로 올라타는 구조라면, 커서는 VS Code를 포크해 에디터 전체를 AI 중심으로 재설계했다. 코드베이스 전체를 맥락으로 인식하는 멀티파일 편집, 병렬 에이전트 실행, 프로젝트 수준의 리팩토링 자동화 등은 플러그인 아키텍처로는 제공하기 어려운 기능들이다. 개발자 커뮤니티에서 커서는 단순한 자동완성 도구가 아니라 '코딩 방식 자체를 바꾸는 도구'로 평가받는다.
그러나 커서가 마주한 구조적 장벽은 제품 품질과는 별개의 문제다. 깃헙 코파일럿은 마이크로소프트의 애저, 깃헙, M 365, 팀스 생태계 전반과 수직통합되어 있다. 2026년 1월 기준 코파일럿의 유료 구독자는 470만 명, 포춘 100 기업의 90%가 사용하고 있으며, 깃허브 자체 인수 당시(75억 달러) 가치를 이미 초과하는 사업 규모이다. 커서를 도입하려면 별도의 벤더 평가, 보안 감사, 예산 승인 절차를 거쳐야 한다.[5]
여기에 커서가 예상치 못한 변수를 하나 더 맞이하고 있다. 바로 앤쓰로픽의 클로드 코드다. 2025년 5월 정식 출시 이후 폭발적인 성장세를 기록 중인데 터미널에서 직접 실행되며 코드베이스 전체를 읽고, 파일을 수정하고, 테스트를 실행하고, 깃헙에 직접 커밋까지 처리하는 에이전틱 구조는 기존 AI 코딩 보조 도구들과 근본적으로 다른 접근 방식이다. 2026년 초 기준 ARR은 25억 달러를 넘어서며 연초 대비 100% 이상 성장했다. 클로드 코드가 특히 주목받는 것은 엔터프라이즈 개발 환경에서의 압도적 채택 속도다. 앤쓰로픽이 직접 실시한 설문에서 엔지니어들은 업무의 약 60%에 클로드를 활용하며 50%의 생산성 향상을 경험했다고 응답했다.
이 구도는 커서 입장에서 이중적 압박을 의미한다. 위로는 마이크로소프트의 깃허브 코파일럿이 엔터프라이즈 조달 채널을 장악하고 있고, 옆에서는 클로드 코드가 개발자 커뮤니티의 신뢰와 입소문을 빠르게 흡수하고 있다. AI 네이티브 코드 에디터라는 카테고리를 창조한 커서는 이제 두 방향에서 동시에 리치 압박을 받는 형국이다. 독립 스타트업이 아무리 탁월한 제품 아키텍처를 갖추고 있어도, 수직통합된 배포 채널과 빠르게 성장하는 경쟁 플랫폼이 동시에 좁혀올 때 그 공간이 얼마나 빠르게 줄어들 수 있는지를 커서의 사례는 생생하게 보여주고 있다.
1.4 수노(Suno) - AI 음악의 선구자, 그리고 예고된 다음
위 세 스타트업 사례가 이미 플랫폼 압박의 한가운데 있다면, 수노는 그 압박이 도달하기 직전의 순간에 서 있는 사례다. 수노는 텍스트-투-뮤직(Text-to-Music)이라는 카테고리를 대중화했다. 간단한 텍스트 프롬프트만으로 가사와 멜로디를 갖춘 완성된 노래를 생성하는 이 서비스는 200만 명 이상의 구독자를 확보하며 AI 음악이라는 카테고리가 실제 수요를 가진다는 것을 시장에 증명했다.
바로 그 시점에 오픈AI가 움직이기 시작했다. 오픈AI는 텍스트와 오디오 프롬프트로 음악을 생성하는 서비스를 개발 중이며, 줄리어드 음대 학생들이 악보 데이터 주석 작업에 참여하고 있다. 이 서비스가 AI 플랫폼에 통합될 경우 수노가 수년에 걸쳐 쌓아온 사용자 기반은 단숨에 리치의 역전을 맞이하게 된다. 챗GPT의 주간 활성 사용자 수는 약 9억 명이다. 수노의 구독자는 200만 명이다. 비율로 따지면 450 대 1이다.[6]
수노의 또 다른 취약점은 법적 리스크의 비대칭성이다. 유니버설, 소니, 워너 뮤직은 수노를 상대로 저작권 침해 소송을 제기했고 사용자의 다운로드 권한 문제로 매우 힘든 상태에 있다. 반면 오픈AI와 구글은 이미 여러 대형 미디어사와 라이선싱 계약을 체결하고 있으며, 대형 레이블과의 협상력에서 독립 스타트업과는 비교가 되지 않는 구조적 우위를 보유한다. 법적 리스크는 수직통합 플랫폼에게는 비용 관리의 문제지만, 독립 스타트업에게는 사업 존폐의 문제다. 이 비대칭성이 리치의 격차만큼이나 위협적인 이유다.
이렇게 카테고리를 개척하는 것은 독립 스타트업이지만, 그 카테고리를 수십억 명의 사용자에게 전달하는 것은 수직통합 플랫폼이다. 이 패턴이 반복되는 구조적 이유를 다음 장에서 해부한다.
2. 제품이 기능이 되는 순간: AI 플랫폼의 흡수 메커니즘
미드저니, 퍼플렉시티, 커서의 사례는 개별 기업의 경쟁 이야기처럼 보이지만, 실제로는 더 근본적인 구조적 법칙을 가리킨다. AI 플랫폼이 성숙해지면서, 한때 독립 서비스로 존재했던 AI 기능들이 플랫폼의 네이티브 기능 또는 스킬/액션으로 흡수되는 현상이 반복되고 있다. 이는 예고 없이 오지 않는다. 명확한 패턴이 있다.
2.1 AI 스타트업 흡수의 3단계 공식(서비스에서 스킬로)
플랫폼의 독립 서비스 흡수는 다음의 세 단계로 반복된다.
1 단계: 독립 스타트업이 새로운 AI 기능 카테고리를 개척하고 초기 시장을 형성한다.
2 단계: AI 리딩 기업이 해당 카테고리의 시장 수요를 확인한 뒤, 자체 플랫폼에 네이티브 기능 또는 스킬·액션으로 통합한다.
3 단계: 리치의 비대칭이 시장을 재편한다.
클럽하우스가 라이브 오디오 카테고리를 검증하자 트위터가 스페이스로 흡수한 것과, AI 독립 서비스들이 AI LLM 플랫폼의 기본 기능으로 흡수되는 것은 구조적으로 동일한 패턴이다.
구체적인 사례들은 이미 우리 주변에 있다. 2022~2023년에 폭발적으로 성장했던 AI 글쓰기 보조 서비스들을 생각해보자. 구독료를 받고 이메일 초안 작성, 블로그 요약, 카피라이팅을 도와주던 수십 개의 스타트업들이 존재했다. 이들의 기능은 이제 챗GPT의 기본 대화 인터페이스, 클로드의 캔버스, 제미나이의 워크스페이스 통합으로 대체되고 있다. AI 요약/번역 서비스, 미팅 노트 서비스도 마찬가지다. 이런 서비스의 상당수는 제품이 아니라 UI를 붙인 프롬프트 파이프라인이며, AI 리딩 기업이 동일 기능을 네이티브로 제공하는 순간 존재 이유를 잃는다. 실제로 AI 스타트업의 전체 실패율은 2024년 92%에 달했으며, 분석된 사례의 43%는 시장 수요가 아닌 LLM 플랫폼과의 기능 중복이 직접적 원인이었다.[7]
2.2 플러그인 생태계의 흥망
오픈AI의 플러그인 생태계 변천사는 이 흡수 패턴을 가장 선명하게 드러내는 사례다. 2023년 오픈AI는 서드파티 개발자들이 챗GPT에 기능을 추가할 수 있는 플러그인 시스템을 출시했다. 11개로 시작한 플러그인은 1년 만에 1,039개로 폭증했다. 웹 검색, PDF 분석, 데이터 시각화, 여행 예약, 쇼핑 비교 등 챗GPT가 제공하지 않던 기능들이 플러그인 형태로 제공됐다. 수십 개의 스타트업들이 이 생태계 위에 사업을 구축했다.
그리고 2024년 4월 9일, 오픈AI는 플러그인 생태계를 전면 종료했다. 모든 서드파티 플러그인은 'Custom GPTs'와 'Actions' 체계로 통합됐다. 오픈AI가 공식적으로 제시한 이유는 '더 나은 사용자 경험'이었다. 그러나 플러그인 생태계에서 검증된 핵심 기능들은 이 시점을 전후해 ChatGPT의 네이티브 기능으로 속속 통합됐다. 웹 브라우징은 챗GPT 기본 기능이 됐고, 이미지 생성은 GPT-4o에 내장됐으며, 코드 생성은 표준 기능이 됐다. 플러그인으로 이 기능들을 제공하던 서드파티 개발사들은 자신들이 오픈AI를 위해 기능의 시장 수요를 무료로 검증해준 셈이 됐다.
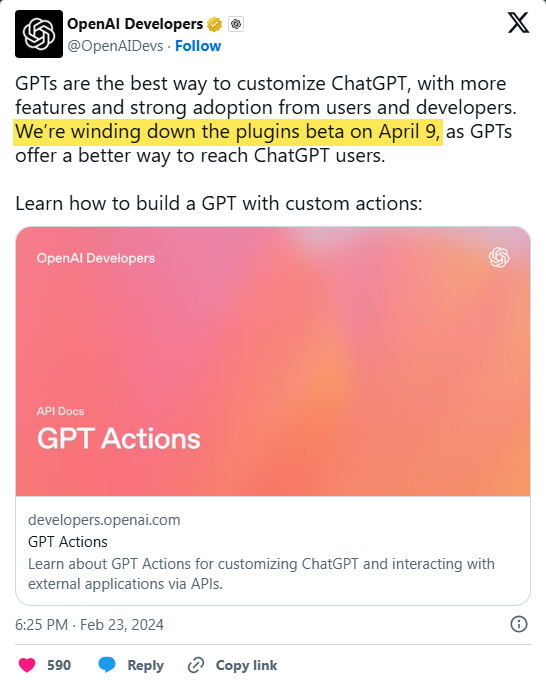 그림 2 플러그인 서비스 종료 메시지 (출처: 오픈AI X 계정)
이 메커니즘은 플랫폼 기업의 M&A 전략과도 닮아 있다. 플랫폼이 직접 구축하기보다 스타트업 생태계가 먼저 기능을 검증하도록 허용하고, 수요가 충분히 확인된 기능만을 선택적으로 내재화한다. 이는 독립 AI 스타트업 입장에서 보면 자신의 성공이 곧 플랫폼의 흡수 신호가 될 수 있다는 역설적 구조를 의미한다. 성장하면 할수록 플랫폼의 레이더에 더 선명하게 포착된다.
스택오버플로우, CNET 같은 정보 서비스 플랫폼들도 이 파장을 피하지 못했다. 챗GPT와 구글 AI 개요의 등장 이후 이들의 트래픽은 급격히 감소했다. 사용자들은 더 이상 정보를 찾아 클릭하지 않고 AI 플랫폼이 직접 답을 제공한다.
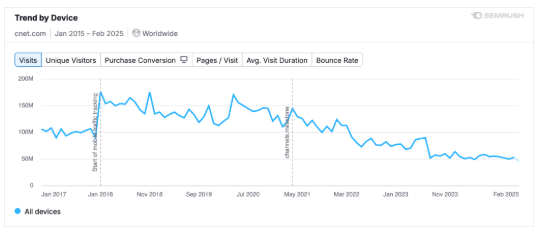 그림 3 정보 서비스 플랫폼 CNET의 방문자 추이 (출처: SEMRush)
3. 수직통합의 지형도: 누가 진짜 강자인가?
수직통합은 AI 업계에서 흔히 언급되지만, 그 실제 내용과 깊이는 플레이어마다 크게 다르다. 구글, 마이크로소프트, 애플은 각각 다른 방식과 다른 레이어에서 수직통합을 실현하고 있으며, 이 차이가 AI 생태계에서 각 해자의 성격과 깊이를 결정한다.
3.1 구글 - 칩에서 사용자까지, 유일한 완전 수직통합 플레이어
구글의 수직통합은 AI 업계에서 독보적이다. 세콰이어 캐피털은 구글을 '칩에서 소비자 제품까지 전 가치 사슬을 단독으로 보유한 유일한 플레이어'로 명시했다. 이 평가는 과장이 아니다. 구글은 AI 추론에 최적화된 자체 설계 칩 TPU를 보유하고 있으며, 이를 운용하는 자체 데이터센터를 전 세계적으로 운영한다. 모델 학습부터 배포까지 자체 인프라 위에서 이루어지고, 버텍스 AI를 통해 클라우드 고객에게 제공된다. 그리고 최종 단계에서 검색, 워크스페이스, 유튜브, 안드로이드, 크롬이라는 소비자 제품들이 사용자와의 접점을 형성한다.
이 수직통합의 경제적 함의는 AI 경쟁에서 결정적이다. 먼저 비용 구조가 다르다. 엔비디아 GPU를 임차해 서비스를 운영하는 독립 AI 스타트업과 달리, 구글은 자체 칩으로 AI 인프라를 운영함으로써 스케일이 커질수록 단위 비용이 낮아지는 구조를 갖는다. 제미나이 2.5 프로의 경우 동급 오픈AI 모델 대비 입력 토큰 비용이 83~92% 저렴하고, 컨텍스트 윈도우는 8배 크다는 분석도 있다. 다음으로 배포 채널이 다르다. 구글은 새로운 AI 기능을 출시할 때 사용자를 설득해 앱을 다운로드하도록 유도할 필요가 없다. 구글 검색에 AI 개요를 추가하는 순간, 전 세계 검색 사용자 20억 명이 별다른 행동 없이 그 기능을 경험한다. 제미나이가 크롬, 안드로이드, 지메일, 구글 워크스페이스에 통합되는 방식도 마찬가지다.[8]
다른 AI 기업들은 구글이 보유한 모든 요소들 중 일부만을 가지고 있다. 마이크로소프트는 클라우드와 오픈AI/앤쓰로픽 파트너십을 보유하지만 자체 칩이 없다. 아마존은 AWS와 우수한 마진을 가지지만 AI 모델이 뒤처진다. 앤쓰로픽과 오픈AI는 훌륭한 모델을 갖고 있지만 인프라를 임차한다. 이것이 세콰이어가 구글을 '재현 불가능한 구조적 해자'를 보유한 유일한 플레이어로 지목한 이유다.
3.2 마이크로소프트 — 엔터프라이즈 수직통합의 완성자
마이크로소프트의 수직통합 전략은 구글의 소비자 중심 접근과 다른 레이어에서 작동한다. 마이크로소프트의 핵심 자산은 엔터프라이즈 IT 생태계의 장악이다. 클라우드 인프라 애저, 개발자 플랫폼 깃헙, 생산성 도구 M365, 협업 플랫폼 팀스, 그리고 오픈AI/앤쓰로픽과의 파트너십이 하나의 수직 통합 스택을 형성한다. 이 스택의 특징은 각 레이어가 독립적으로 가치를 창출하면서도, AI 기능이 추가될 때 상호 강화 효과를 발휘한다는 점이다.
깃헙 코파일럿은 이 수직통합의 성과를 가장 선명하게 보여주는 사례다. 2026년 1월 기준 코파일럿의 유료 구독자는 470만 명으로 전년 대비 75% 증가했다. 더 의미있는 수치는 포춘100 기업의 90%가 코파일럿을 사용하고 있다는 사실이다. 이는 독립 AI 스타트업이 엔터프라이즈 시장에서 맞서야 할 상대가 단순한 AI 서비스 경쟁자가 아니라는 것을 의미한다.
마이크로소프트의 전략적 선택은 구글과의 중요한 차이점을 드러낸다. 구글은 자체 AI 모델 역량을 수직통합의 핵심으로 구축한 반면, 마이크로소프트는 오픈AI/앤쓰로픽과의 파트너십을 통해 최고 수준의 모델 역량을 확보하면서 자신이 강한 엔터프라이즈 배포 채널에 집중했다. 이 선택은 AI 모델 개발에 직접 투자하는 비용을 절감하면서도, 엔터프라이즈라는 가장 견고한 수직통합 레이어를 장악하는 효율적 전략으로 작동하고 있다.
3.3 애플 — 기기가 곧 리치인 수직통합의 다른 방식
애플의 AI 전략은 구글, 마이크로소프트와는 본질적으로 다른 수직통합 방식을 취한다. 애플은 AI 모델 경쟁에서 직접 싸우지 않는다. 대신 수십억 대의 iOS 기기와 그 생태계라는 리치의 최하단 레이어를 장악함으로써, 어떤 AI 모델이 그 접점을 통해 사용자에게 전달될지를 통제하는 방식을 선택했다.
애플과 구글이 체결한 AI 파트너십의 실제 깊이는 매우 광범위하다. 단순히 구글 제미나이를 시리의 답변 생성에 활용하는 수준을 넘어, 애플은 자체 데이터센터 내에서 제미나이 모델 전체에 완전한 접근권을 보유하고 있다. 애플은 이 접근권을 활용해 지식 증류(Distillation) 과정을 수행할 수 있다. 즉, 제미나이라는 '선생 모델'이 특정 태스크에 대한 고품질 결과물과 추론 과정을 생성하면, 애플은 이를 학습 데이터로 활용해 애플 기기에서 직접 구동 가능한 소형 '학생 모델'을 만들 수 있다.
이 구조가 가지는 전략적 함의는 깊다. 애플은 AI 모델 개발 경쟁에서 정면 승부하지 않고도, 최고 수준의 모델 역량을 자사 기기에 통합할 수 있는 경로를 확보했다. 동시에, 수십억 대의 아이폰, 아이패드, 맥이라는 리치를 유지하며 AI 기능 배포의 최종 접점을 통제한다. 소비자 AI의 진짜 경쟁은 '어떤 AI가 가장 뛰어난가'가 아니라 '사용자가 매일 손에 쥐는 기기와 생태계 안에 어떤 AI가 통합되어 있는가'의 싸움으로 진화하고 있다. 애플은 이 싸움의 최하단 레이어를 장악하고 있는 것이다.
4. 수직통합 없이는 리치의 확장은 없다
지금까지의 분석이 독립 AI 스타트업에게 전달하는 메시지는 구조를 이해하는 것이 생존의 첫 번째 조건이라는 것이다. 클럽하우스가 트위터 스페이스에게 시장을 내준 것이나, 미드저니, 퍼플렉시티, 수노, 커서가 플랫폼 압박에 직면한 것도, 모두 같은 법칙의 작동이다. 이 법칙을 모르고 제품 품질 경쟁에만 몰입하는 것은, 규칙이 바뀐 게임에서 과거의 전략으로 승리를 기대하는 것과 같다.
4.1 AI 시대 서비스 생존 전략의 재정의
지금 독립 AI 스타트업 리더가 팀과 투자자에게 던져야 할 핵심 질문은 다음 하나로 압축된다. '우리의 리치는 어디에서 오는가? 그것은 AI 플랫폼 기업이 복제할 수 없는 구조인가, 아니면 클럽하우스의 오디오 룸처럼 기능에 불과한가?'
이 질문에 정직하게 답할 수 있는 독립 AI 스타트업은 세 가지 생존 경로 중 하나를 선택할 수 있다.
첫 번째는 플랫폼이 내려오기 어려운 깊은 버티컬 특화다. 의료, 법률, 금융, 제조 등 컴플라이언스와 도메인 지식이 핵심 역할을 하는 영역에서는, AI 리딩 기업이 수평적 기능 확장으로 쉽게 침투하기 어렵다. 이 영역에서 도메인 데이터와 전문 지식을 기반으로 지속적으로 학습하는 모델은, 범용 플랫폼이 단기간에 복제하기 어려운 경쟁력이 된다. 퍼플렉시티의 엔터프라이즈 에이전트 피벗이 ARR 급등으로 이어진 것은, 이 경로의 유효성을 실증한다.
두 번째는 플랫폼과의 공생이다. 메타가 미드저니의 기술을 자체 개발 대신 라이선싱하기로 선택한 사실은 중요한 신호다. AI 리딩 기업들은 모든 것을 직접 구축하기보다, 이미 검증된 독립 스타트업의 역량을 라이선싱하거나 파트너십 형태로 활용하는 것이 효율적인 경우가 있다는 것을 보여준다. 이 경로에서 독립 AI 스타트업은 특정 도메인에서의 기술 리더십을 지속적으로 유지함으로써, 플랫폼에게 흡수되지 않을 이유를 만들어야 한다.
세 번째는 전략적 인수 합병을 통한 리치 문제의 해결이다. 이는 독립성을 포기하는 선택이지만, 기업가치를 극대화하면서 더 넓은 리치를 확보하는 현실적 경로다.
반드시 피해야 할 함정도 명확하다. 플랫폼 위에 구축된 사업은 언제나 플랫폼의 정바카라 변경에 취약하다. 퍼플렉시티가 구글의 검색 인프라에 의존했을 때의 비용 급등이 그 사례다. 챗GPT 플러그인 생태계를 기반으로 사업을 구축했다가 오픈AI의 플러그인 종료로 직격탄을 맞은 서드파티 개발사들이 또 다른 사례다. 플랫폼이 생태계를 열고 닫는 결정은 언제나 플랫폼 기업의 이해를 따른다. 이 위험을 인지하지 못한 채 플랫폼 의존도를 높이는 것은, 시장 수요를 검증해주는 역할만 하다가 흡수될 준비를 하는 것과 다르지 않다.
4.2 향후 3년의 전망: 수직통합의 가속
향후 3년, AI 생태계의 구조적 재편은 가속될 것이다. AI 리딩 기업들의 수직통합은 더 깊어질 것이고, 독립 AI 스타트업이 생존할 수 있는 공간은 더 좁아질 것이다. 그러나 모든 버티컬이 동시에 흡수되지는 않는다. 먼저 흡수되는 것은 AI 리딩 기업이 '기능'으로 만들기 쉬운 영역들이다. 범용적 사용 사례, 단순한 입력-출력 구조, 도메인 특화 데이터 없이도 작동하는 기능들이 우선 통합 대상이 된다.
반면 특정 산업의 규제 환경, 전문 도메인 지식, 복잡한 워크플로우 통합이 요구되는 영역은 범용 플랫폼이 단기간에 대체하기 어렵다. 이 영역에서의 기회는 오히려 AI 리딩 기업의 수직통합이 가속될수록 더 선명해진다. 플랫폼이 수평적 확장에 자원을 집중할 때, 수직적 깊이를 쌓는 플레이어에게는 차별화의 공간이 생긴다. 빅테크 기업의 수직통합 경쟁은 또 다른 차원의 시장 재편을 예고한다.
앤쓰로픽이나 오픈AI가 소비자 플랫폼 레이어를 구축하는 데 성공할 경우, AI 시장의 패권 구도는 다시 한번 재편될 수 있다. 반면 구글의 수직통합 배포 채널이 계속해서 오픈AI의 시장 점유율을 잠식한다면, 모델 품질보다 배포 구조가 AI 시장을 결정한다는 이 리포트의 핵심 테제는 더욱 명확하게 검증될 것이다.
이 글이 전달하는 마지막 질문은 다음과 같다. '우리가 오늘 사용하는 독립 AI 솔루션 중, 3년 후에 AI 리딩 기업의 기본 기능이 되어 있을 제품은 무엇인가?' 그리고 역으로, '우리가 선택해야 할 파트너는, 3년 후에도 플랫폼에 흡수되지 않고 독립적으로 경쟁력을 유지할 수 있는 스타트업인가?' 이 질문에 정직하고 냉정한 답을 준비하는 것이, AI 수직통합 시대의 기술 전략 수립을 위한 첫 번째 단계라고 생각한다.
참고자료, References
[1] Technosports, “The Rise and Decline of Clubhouse”, Mar 16, 2026
[2] WinBuzzer, "Midjourney Revenue Tops $200M as It Eyes Hardware”, Mar 31, 2026
[3] Unified AI Hub, “Perplexity AI Secures $200 Million in Fresh Funding", Sep 12, 2025
[4] MLQ, “Perplexity AI Sees 50% Revenue Surge from AI Agent Strategy Shift”, Apr 08, 2026
[5] NxCode, “GitHub Copilot vs Cursor 2026”, Mar 20, 2026
[6] The Information, “OpenAI Moves to Generate AI Music in Potential Rivalry With Startup Suno”, Oct 24, 2025
[7] Failory, “Startup Failure Rate”, Jan 12, 2026
[8] Tech-Insider.org, “Google Gemini Hits 750 Million Users”, Mar 23, 2026