금리 상승이 우리에게 말해주는 것은 무엇인가?
채권 수익률이 다시 상승하고 있다.
이로 인해 많은 사람들이 우려하고 있다.
John Arnold의 견해는 다음과 같다.
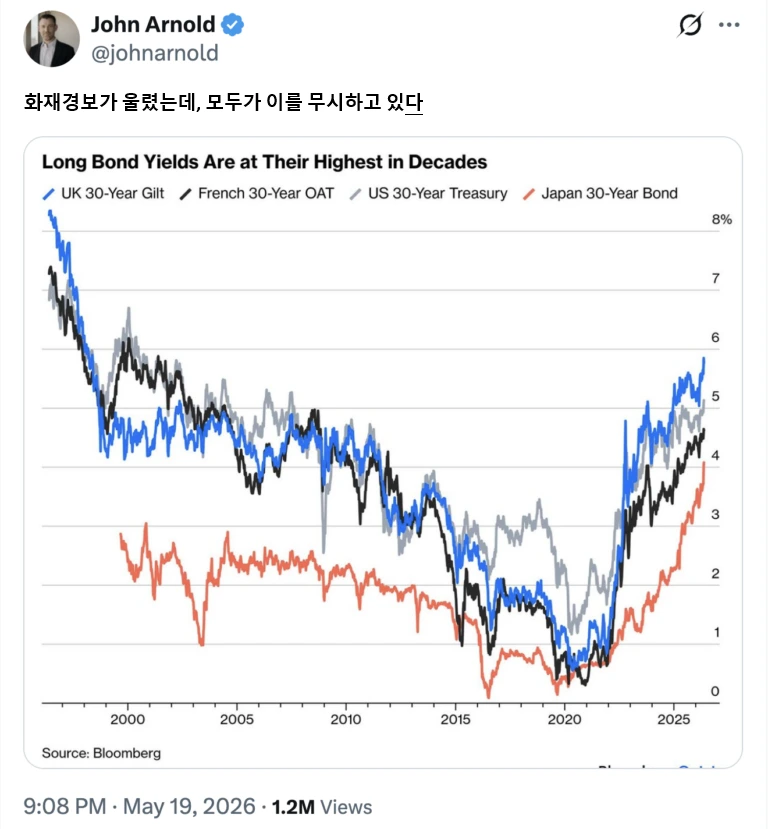
30년물 미국채 수익률이 2007년 글로벌 금융위기 직전 이후 최고 수준이다. 일본 장기 국채 수익률은 21세기 들어 가장 높은 수준이다.
왜 사람들이 우려하는가?
정부 부채 수준이 훨씬 높아진 상황에서 수익률 상승은 재정에서 이자 비용이 차지하는 비중을 더욱 확대시킬 뿐이다. 일부는 정부가 지출을 통제할 능력에 대한 신뢰가 흔들리고 있다고 본다. 또 다른 일각에서는 이것이 인플레이션이 훨씬 더 높은 수준으로 이동하고 있다는 신호라고 우려한다.
이러한 우려 중 일부는 타당하다. 그러나 모든 것이 비관적이지는 않다. 채권 수익률 상승에는 장단점이 공존한다. 5단계 비상사태로 받아들이기보다는 보다 균형 잡힌 시각이 필요하다.
먼저 고려할 점은 이제서야 정상적인 수익률 환경으로 복귀하고 있다는 사실이다. 약 3년 동안 수익률 곡선이 역전된 상태였으며, 이는 단기 금리가 장기 금리보다 높은 상황을 의미한다. 이는 정상적인 상태가 아니다. 수익률 곡선 역전을 근거로 경기침체를 예측했던 많은 전문가들의 전망이 결국 빗나갔다는 점도 지적할 만하다.
이제 다음 그래프를 보자.
[그래프 1: 수익률 곡선 정상화]
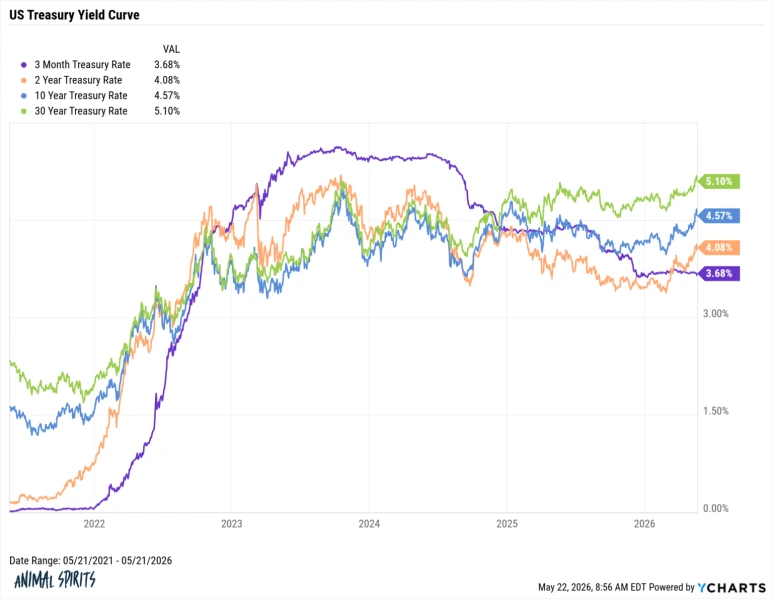
장기 채권 수익률은 투자자들이 부담하는 위험을 보상하기 위해 단기 채권 수익률보다 높아야 한다. 자연스러운 상태로 회복되고 있는 것이다.
채권시장은 또한 경제성장률과 인플레이션이 보다 높은 환경에 진입했음을 시사하고 있을 가능성이 있다. Warren Pies는 명목 경제성장률과 S&P 500 매출 성장률을 연결한 차트를 제시했다.
지금 바로 작가의 멤버십 구독자가 되어
멤버십 특별 연재 콘텐츠를 모두 만나 보세요.
투영인의 온라인카지노입니다. 투영인은 to young investor를 의미합니다. 투자세계에서 쌓은 30년 경력을 바탕으로 이론과 실전적인 내용을 게시하겠습니다.
오직 멤버십 구독자만 볼 수 있는,
이 작가의 특별 연재 콘텐츠
- 최근 30일간 3개의 멤버십 콘텐츠 발행
- 총 94개의 혜택 콘텐츠