머니 컬러를 알았다면, 이제 뭘 해야 할까
가난에서 벗어나 부를 쌓는 머니 컬러 활용법
머니컬러는 돈을 바라보는 개인의 관점을 4가지로 분류한 것입니다. 또한 자신이 무엇을 위해 돈을 좇고 있는지 생각해 볼 그 실마리를 제공해 줍니다. 돈의 가치관을 확인하는 자기 인식을 하고 머니 컬러를 선택할 수 있는데 그 후 에는 무엇을 해야 하는지 막막하시다면 이 글이 도움이 될 겁니다. 머니 컬러 활용법, 언제 쓰고, 어떻게 확인하는가에 대한 정리를 해보았어요.
지난 글에서 저는 제 머니 컬러가 심리·조화형이라는 걸 알게 됐다고 했죠. 그런데 색을 아는 것만으로는 아무것도 바뀌지 않더라고요. "나는 심리·조화형이구나"하고 고개를 끄덕인 다음 날에도, 저는 여전히 같은 방식으로 돈을 쓰고 있었어요.
머니 컬러를 안다는 건 거울을 한 번 본 것뿐이에요. 거울을 보고 나서 뭘 할지가 진짜 시작이더라고요.
머니 컬러는 언제 꺼내 쓰나
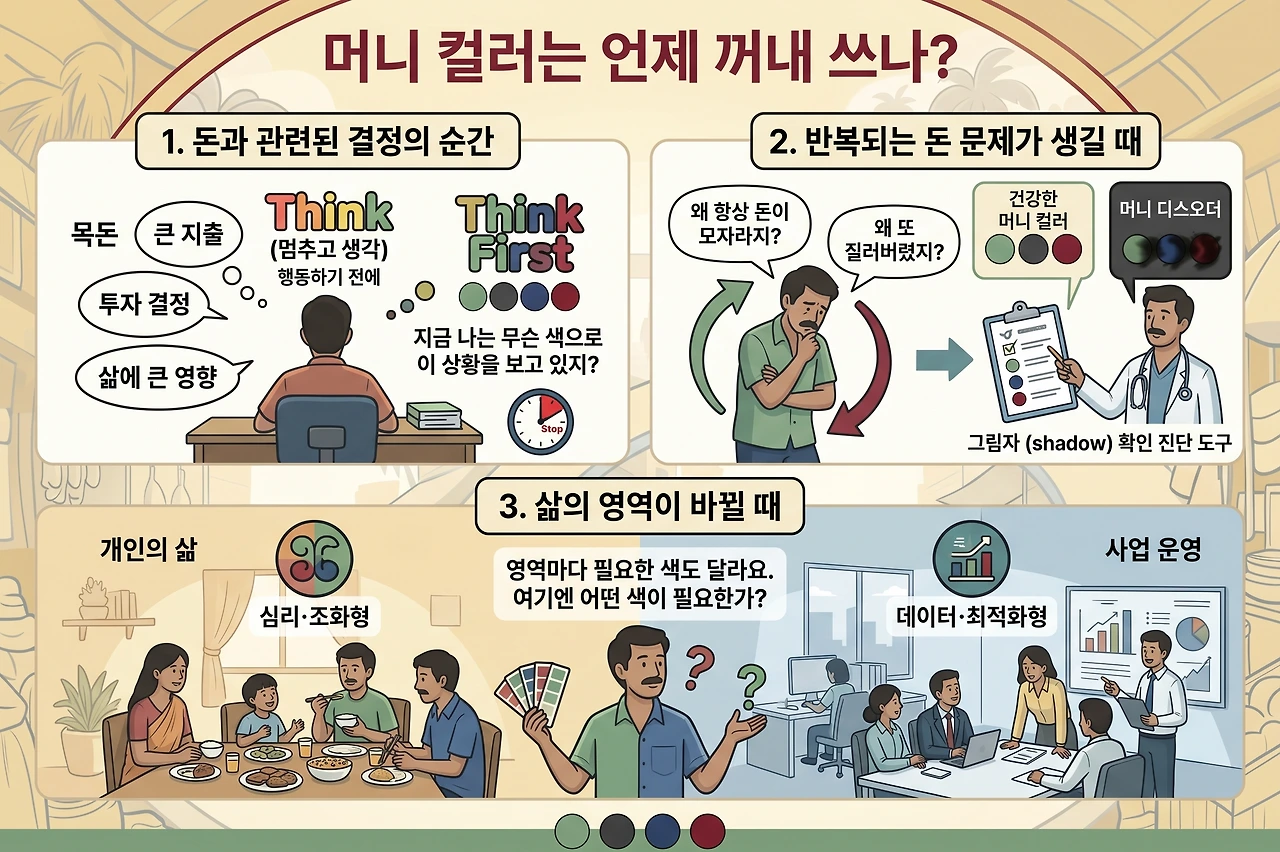 머니 컬러를 사용할 수 있는 때
머니 컬러를 실제로 쓸 수 있는 순간은 크게 세 가지예요.
첫째, 돈과 관련된 결정의 순간
우리의 일상은 돈과 관련된 일로 가득 채워져 있어요. 특히 목돈이 들어올 때, 큰 지출을 앞둘 때, 투자를 결정하기 직전, 결과의 선택이 삶에 큰 영향을 끼칠 때 꼭 사용해 보세요. 행동하기 전에 "지금 나는 무슨 색으로 이 상황을 보고 있지?"를 먼저 물어보는 데 사용하실 수 있습니다. 자신의 머니 컬러를 알면 행동 전에 한 번 멈출 수 있어요.
둘째, 반복되는 돈 문제가 생길 때
"왜 항상 돈이 모자라지", "왜 또 질러버렸지" 같은 패턴이 되풀이될 때, 그 행동이 어떤 색에서 나왔는지 판단할 때 사용할 수 있습니다. 또한 건강한 머니 컬러가 아니라 그 그림자(머니 디스오더: 돈으로 지위/자존심을 사려하거나, 돈을 경계하거나, 돈을 완전히 회피 혹은 돈에 중독된다) 쪽으로 넘어간 건 아닌지 확인하는 진단 도구로 쓰실 수 있어요.
셋째, 삶의 영역이 바뀔 때
사업과 개인의 삶처럼, 영역이 바뀌면 필요한 머니 컬로도 바뀌어요. 저만 해도 개인의 삶에서는 심리·조화형이 필요하고, 사업을 운영할 때는 데이터·최적화형이 필요하다는 것을 파악했어요. 새로운 역할을 맡을 때마다 가장 최적화될 수 있는 머니컬러를 지정하면서 "여기엔 어떤 색이 필요한가"를 다시 점검하는 거예요.
머니 컬러를 도구로 쓰면, 무엇을 확인할 수 있을까
머니 컬러를 자신의 실제 상황에 대입해 보면, 세 가지가 보이기 시작해요.
1. 지금의 기본값 색:
스트레스 상황에서 내가 무의식적으로 기대는 머니 컬러가 뭔지 알 수 있습니다. 핸드폰이나 컴퓨터에도 디폴트, 즉 이미 입력된 기본값이 있잖아요? 사람도 유전적으로 갖고 태어난 기질, 유년 시절의 경험과 기억, 또 슬롯생활을 하며 겪은 경험들이 쌓여 디폴트 값을 징착하고 있습니다. 현재 돈에게 보이는 머니컬러가 무엇인지 인지하는 것이 가장 중요한 시작입니다.
2. 지향하는 색과 실제 색의 간극:
예를 들어 "저축을 잘하고 싶다(극단적 규율형을 원함)"면서 실제로는 심리·조화형("일단 지금 중요한 것에 우선순위를 두고 결정하자")에 머물러 있다면, 그 간극이 바로 풀어야 할 문제의 자리예요.
3. 돈의 그림자로 빠지는 트리거:
어떤 상황에서는 건강하던 머니컬러가 자극을 받거나 특정 사건, 사고로 병이든 머니컬러(그림자)로 변색이 됩니다. 대부분은 예기치 못한 큰 금액의 병원비나 비상금이 없었을 때 목돈이 필요하거나, 계획에도 없던 김정 구매, 등을 생각해 볼 수 있습니다.
건강하지 못한 선택을 하는 그 행동이 일어나는 트리거, 자극의 원인을 발견할 수 있습니다. 트리거가 나올 때마다 병든 컬러로 변하지 않도록 미리 막을 수 있어요. 트리거가 발행하면 여지없이 지갑을 열게 되죠. 불필요한 낭비는 서글픈 궁핍을 부릅니다.
'안다'만으로는 충분하지 않다: 빚을 다 갚아줘도 제자리로 돌아온 사람들
여기서 하나 짚고 싶은 이야기가 있어요. 노스웨스턴 대학교 딘 카란(Dean Karlan) 교수 연구팀의 2018년 연구예요.
2007년, 연구팀은 인도 첸나이의 코얌베두 시장에서 슬롯 실험을 했습니다. 이 시장에는 2,500명이 넘는 노점상이 있었고, 대부분이 장사 밑천을 마련하느라 빚을 지고 있었어요. 연구팀은 상인 1,000명을 선정해 절반의 빚을 대신 갚아주고, 빚이 사라진 상인과 그대로 빚이 남은 상인의 재무 상태를 주기적으로 추적했습니다.
빚에서 해방된 상인들은 이제 이자 부담 없이 돈을 모을 수 있어야 했어요. 그런데 6주쯤 지나자 많은 상인이 다시 빚을 지기 시작했고, 1~2년 뒤에는 거의 모든 상인이 예전과 똑같은 상태로 돌아가 있었습니다. 똑같이 돈을 빌려 물건을 떼오고, 하루 번 돈의 절반을 이자로 내고, 나머지 절반으로 생활하는 패턴이요.
더 놀라운 건, 연구팀이 이 상인들에게 금융 교육까지 함께 제공했다는 거예요. 매일 생활비에서 아주 적은 금액만 저축해도 몇백 일 안에 빚에서 벗어날 수 있다는 걸 숫자로 보여줬어요. 이 상인들은 평균 9년 넘게 장사를 해온 베테랑들이라, 그 계산을 이해 못 할 사람들이 아니었습니다. 그런데도 실제로 그렇게 저축해서 빚에서 벗어난 사람은 거의 없었어요. 같은 실험을 필리핀에서 반복했을 때도 결과는 똑같았습니다.
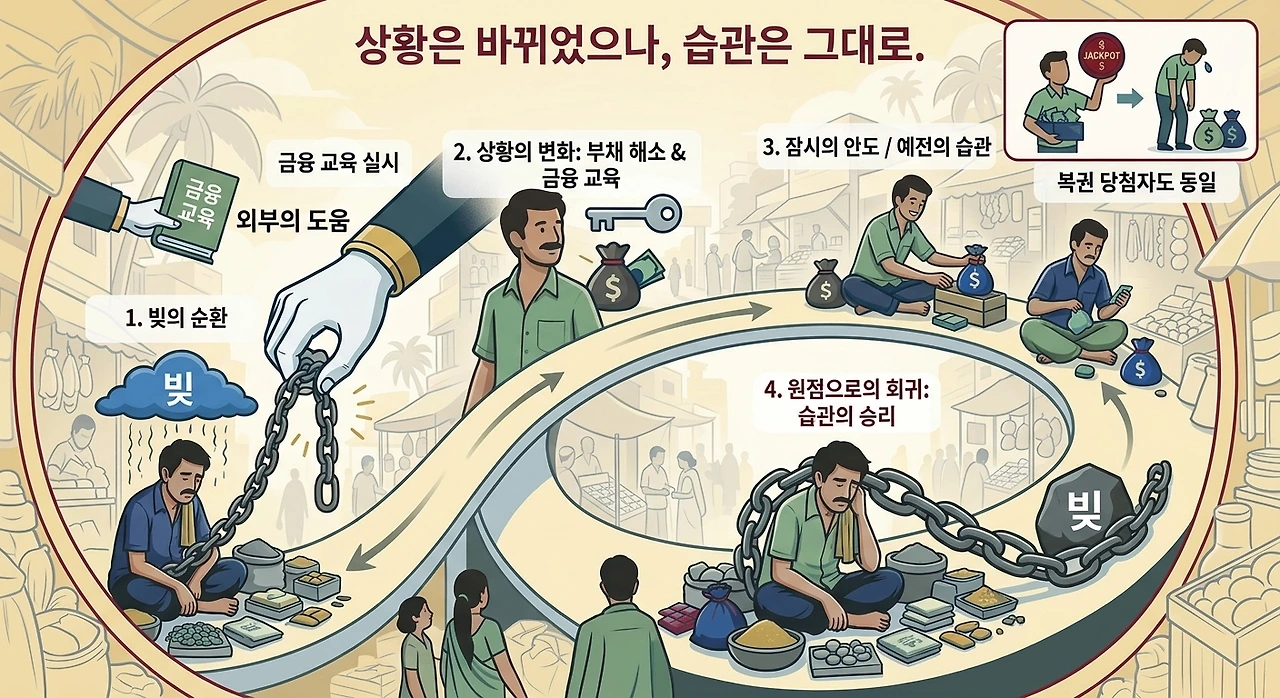 빚에서 해방된 상인들, 빚을 진 원점으로 회기
연구팀의 결론은 이거였어요. 빚을 갚아주는 것도, 지식을 알려주는 것도 둘 다 큰 효과가 없었다는 것. 바뀐 건 상황이었지 습관이 아니었던 거예요.
신기하게도, 정반대 방향에서도 똑같은 결론에 도달한 연구가 있어요. 복권에 당첨된 사람들을 추적했더니, 잭폿에 당첨된 사람이 소액에 당첨된 사람보다 3~5년 안에 파산할 확률이 오히려 50% 더 높았습니다. 몇 년이 지나자 큰돈을 받은 사람과 적은 돈을 받은 사람의 자산·부채 상태에 별 차이가 없어졌어요. 빚을 없애도(코얌베두 상인들), 갑자기 큰돈이 생겨도(복권 당첨자들) — 방향은 반대지만 결론은 같았던 거예요. 상황이 아무리 극적으로 바뀌어도, 습관이 그대로면 결국 원래 자리로 돌아온다는 것.
※¹ 잭폿 당첨자가 소액 당첨자보다 3~5년 내 파산할 확률이 50% 더 높았다는 추적 연구
Hankins, S., Hoekstra, M., & Skiba, P. M. (2011). The ticket to easy street? The financial consequences of winning the lottery. Review of Economics and Statistics, 93(3), 961–969.
저는 이 이야기가 머니 컬러에도 똑같이 적용된다고 생각해요. "나는 심리·조화형이다"라고 아는 건, 코얌베두 상인들이 빚을 모두 탕감받은 순간과 비슷해요. 더 나은 환경에 놓인 거죠. 변화를 만들 수 있는 상태가 된 거니까. 여기서 주목해야 할 것은 '새로운 습관이 몸에 붙기까지는 평균 66일이 걸린다'라는 겁니다. 사람마다 편차가 있어 짧게는 18일, 길게는 254일까지도 걸린다는 연구가 있어요. ² 단 한 번의 깨달음, 단 한 번의 상황 반전으로는 돈에 관한 태도를 바꿀 수 없습니다. 66일의 반복을 해야만 합니다. 깨달음, 앎을 매일의 행동으로 채워 넣지 않으면, 코얌베두 상인들이 6주 만에 빚을 진 상태로 돌아오듯이 금세 원래 돈을 쓰는 패턴으로 돌아가버리는 거예요. 지식과 깨달음만으로는 부족하고, 반드시 반복되는 실천이 그 사이를 메워야 하는 거죠.
※² 새로운 습관이 몸이 자동화되기까지 평균 66일, 범위상 18일~254일이 걸렸다는 연구.
Lally, P., van Jaarsveld, C. H. M., Potts, H. W. W., & Wardle, J. (2010). How are habits formed: Modelling habit formation in the real world. European Journal of Social Psychology, 40(6), 998–1009.
머니 컬러 파악 후 어디로, 무엇을 하러 가야 하나
여기서부터가 정말 중요해요. 머니 컬러 하나만 알아서는 부가 안 쌓여요. 머니 컬러를 아는 건 돈공부 영역의 자기 인식일 뿐이고, 실제로 부를 쌓으려면 지난 글("경제공부와 돈공부 사이")에서 세운 세 기둥 전체가 필요하더라고요.
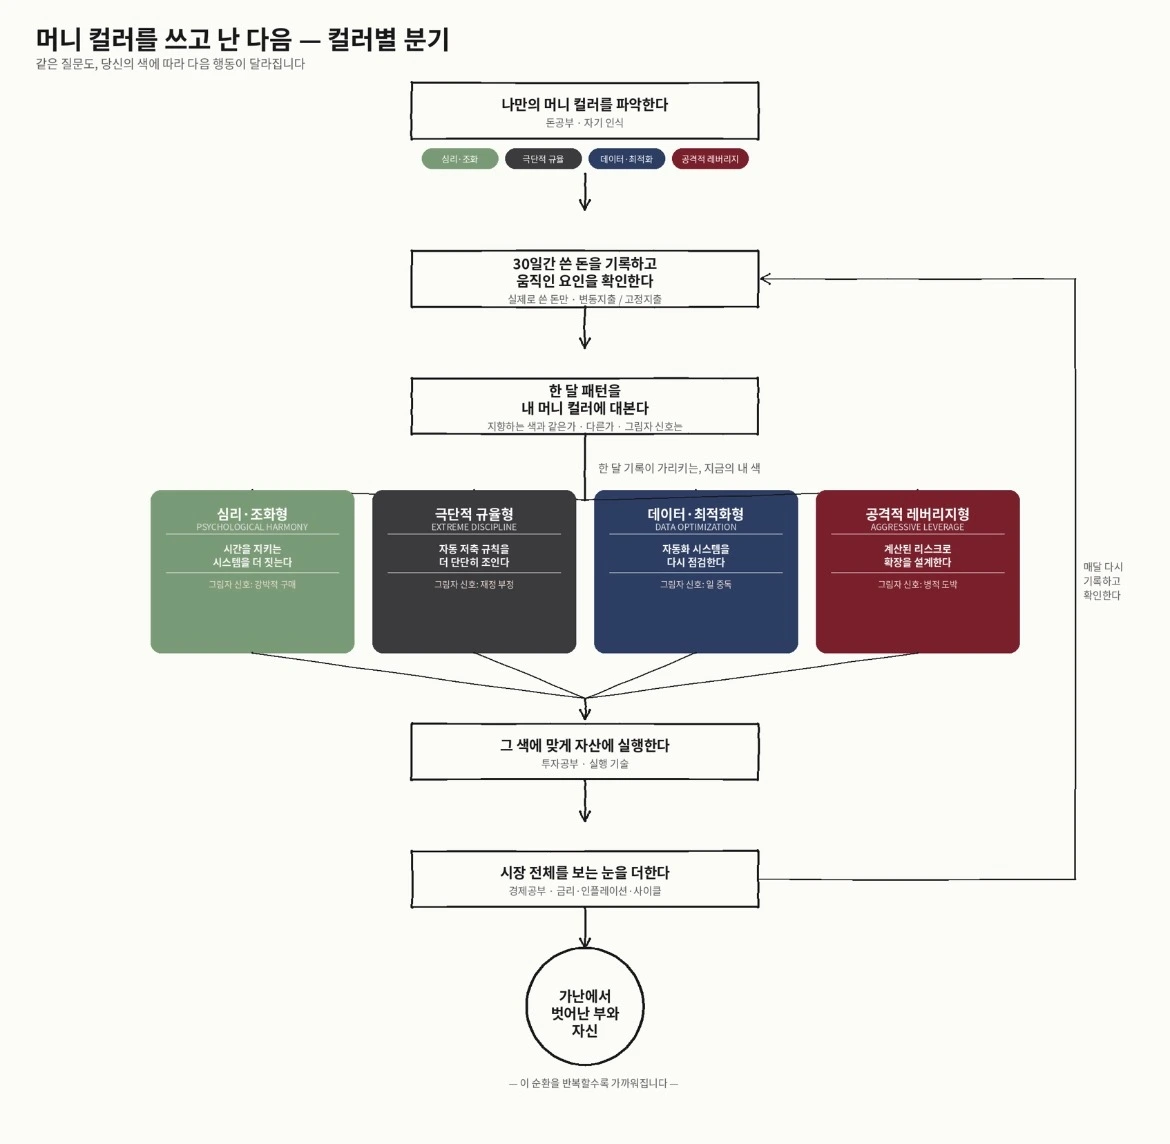 머니 컬러 활용 흐름도
나만의 색을 알고, 매달 돌리는 순환
머니 컬러를 파악하는 것이 돈공부에서 '자기 인식'의 첫 단추라면, 그다음 단추들도 하나씩 채워야 합니다. 머니 컬러 활용 흐름도에서 보여주듯, 먼저 나만의 머니 컬러를 파악한 뒤 30일간 쓴 돈의 사용처를 기록하고 움직인 요인을 확인합니다. 그리고 한 달 패턴을 내 머니 컬러에 대본 다음, 그 색에 맞게 자산에 실행하고 시장을 보는 눈을 더합니다. 이 순환을 매달 반복합니다.
나만의 머니 컬러를 파악한다
—> 30일간 쓴 돈의 사용처를 기록하고, 움직인 요인(변동·고정)을 확인한다
—> 한 달 패턴을 내 머니 컬러에 대본다
—> 그 색에 맞게 자산에 실행한다
—> 시장 전체를 보는 눈을 더한다
세 번째 단계에서는 지향하는 색과 실제 패턴이 같은지 다른지, 그림자 신호는 없는지를 살펴봐요. 네 번째 단계부터는 색마다 다음 행동이 달라져요. 심리·조화형은 시간을 지키는 시스템을 더 짓고, 극단적 규율형은 자동 저축 규칙을 더 단단히 조이고, 데이터·최적화형은 자동화 시스템을 다시 점검하고, 공격적 레버리지형은 계산된 리스크로 확장을 설계해요.
이 다섯 단계를 거쳐야 "나는 심리·조화형이다"라는 추상적 인식이 실제로 자산이 쌓이는 행동으로 이어지더라고요. 한 바퀴 돌고 끝나는 게 아니라, 이 순환을 매달 반복해야 습관으로 자리 잡아요. 앞서 말한 평균 66일조차 몇 번이고 이 순환을 반복해야 채워지는 시간이니까요. "30일"은 그 시작일 뿐인 거죠.
그런데 이 중에서 가장 중요하면서도 가장 막막한 단계가 하나 있어요. 바로 "현금흐름을 기록하고 확인한다"는 부분이에요. 말은 쉬운데, 실제로 어떻게 시작해야 할지 모르겠더라고요.
그래서 다음 글에서는 제가 직접 했던 방법을 그대로 가져올게요. 30일 동안 실제로 쓴 돈만 목적별로 기록하고, 무엇이 그 금액을 움직였는지 확인하는 실전 과제예요. 기록할 때마다 머니 컬러를 따지는 게 아니라, 한 달이 끝난 뒤 쌓인 기록을 내 머니 컬러에 대보는 거예요. 이 과정을 거치면 "나는 심리·조화형이다"가, 예를 들어 "이번 달 지출의 40%가 고정지출이었고, 변동지출에서 가장 크게 움직인 건 배달과 외식이었다. 마감이 몰린 두 주에 특히 늘었다"는 구체적인 사실로 바뀌어요. 그 사실을 보고 나서야, 무엇을 바꿀지가 분명 해지더라고요.
참고로, "금융 교육 자체가 효과가 있는 걸까?"라는 질문은 학계에서도 꽤 뜨거운 논쟁거리예요. 이건 따로 깊이 다뤄볼 글을 준비해 볼게요. 다음 글에서 뵈어요.
※함께 읽으면 도움이 될 글 :
돈을 대하는 머니컬러 4가지 중 어떤 컬러로 보고 계신가요? 직접 확인해 보세요.
https://fishingproductfr.com/@kfinland100/229