[크립토 특별기획 2편] 솔라나 전망, 다음 코인 상승
Feat. 이더리움·Visa·PayPal
안녕하세요~ 디노입니다.
지난 [크립토 특별기획 1편]에서는 다음 코인 상승장을 준비하면서 왜 이더리움(ETH)을 계속 지켜봐야 하는지 살펴봤습니다.
Ethereum에는 이미 막대한 규모의 스테이블코인이 올라와 있고,
DeFi, RWA, STO, Layer 2, 기관 금융등 다양한 디지털 금융 인프라가 만들어지고 있다는 것이 핵심이었습니다.
아직 1편을 읽지 않으셨다면 아래 글을 먼저 읽어보시면 이번 글을 이해하는 데 조금 더 도움이 될 것 같습니다.
▶ [크립토 특별기획 1편] 이더리움 전망, 다음 코인 상승장에 ETH를 봐야 하는 이유 - Feat. 스테이블코인·RWA·STO : https://blog.naver.com/bexy0808/224424351803
그런데 1편을 쓰면서 자연스럽게 또 하나의 질문이 생겼습니다.
“Ethereum이 이렇게 강력하다면 굳이 Solana까지 봐야 할까?”
저는 봐야 한다고 생각합니다.
다만 두 코인을 같은 관점에서 바라봐서는 안 됩니다.
Ethereum이 막대한 자본과 금융자산이 올라와 있는 정산 인프라에 가깝다면,
Solana는 그 돈을 빠르고 저렴하게 움직이는 거래·결제 인프라를 지향하고 있기 때문입니다.
그리고 스테이블코인이 정말 우리가 예상하는 것처럼 결제와 송금, 금융의 영역으로 확산된다면,
이 차이가 생각보다 상당히 중요해질 수도 있습니다.
오늘은 왜 Solana를 다음 코인 상승장을 준비하면서 계속 지켜볼 필요가 있다고 생각하는지,
그리고 Ethereum과 Solana는 무엇이 다른지,
과거 상승장에서 두 코인은 어디까지 올라갔는지,
마지막으로 GENIUS Act와 CLARITY Act를 어떻게 연결해 볼 수 있는지 천천히 살펴보겠습니다.
■ 그렇다면 솔라나는 어떤 코인일까?
Solana는 Ethereum과 같은 스마트컨트랙트 플랫폼이지만 출발점이 조금 다릅니다.
Ethereum이 Mainnet과 여러 Layer 2를 결합해 확장성을 높이고 있다면,
Solana는 하나의 Layer 1에서 많은 거래를 빠르게 처리하는 방식을 추구합니다.
쉽게 설명하면,
Ethereum은 “큰 금융자산을 안전하게 담고 여러 고속도로를 연결하는 금융도시”에 가깝다면,
Solana는 “처음부터 넓고 빠른 도로를 만들어 많은 거래를 한꺼번에 처리하려는 도시”에 조금 더 가깝습니다.
어느 방식이 절대적으로 우월하다고 이야기하기는 어렵습니다.
중요한 것은 사용처입니다.
앞으로 블록체인이 정말 일상에서 사용된다면 한두 번의 거래를 처리하는 것이 아니라,
결제, 송금, 게임, SNS, DEX, AI Agent, 소액결제 등에서 수없이 많은 거래가 발생할 수 있습니다.
이런 시장에서는 거래속도와 비용이 굉장히 중요해집니다.
바로 여기서 Solana의 장점이 시작됩니다.
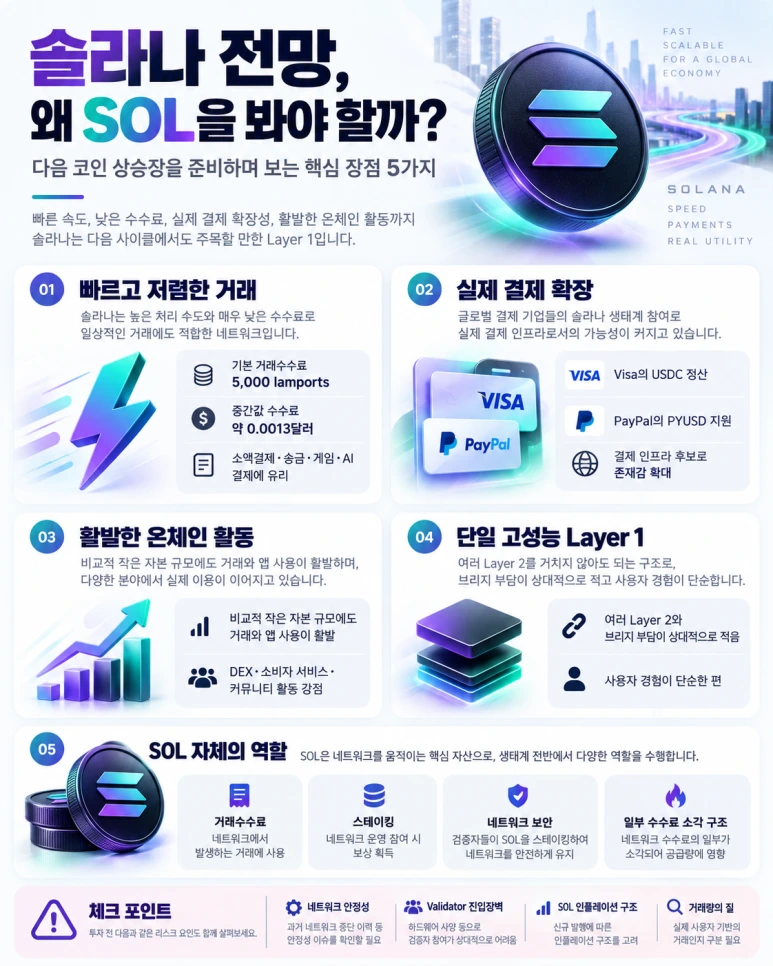
■ 솔라나의 장점 ① - 빠르고 저렴하다
“Solana는 빠르고 싸다.”
많이 들어본 이야기입니다.
하지만 저는 이 말을 단순한 기술 자랑 정도로 보면 안 된다고 생각합니다.
스테이블코인이 실제 결제수단이 되는 순간,
거래비용은 결국 사용성의 문제가 되기 때문입니다.
예를 들어 1달러짜리 서비스를 이용하기 위해 2달러의 네트워크 수수료를 지불해야 한다면 소액결제에서는 사용하기 어렵습니다.
게임 아이템을 사고팔거나,
SNS에서 몇백 원의 보상을 주거나,
AI Agent끼리 아주 작은 금액을 계속 주고받아야 하는 시대가 온다면 더욱 그렇습니다.
Solana 공식 문서 기준 기본 거래수수료는 현재 서명당 5,000 lamports이며, 기본 수수료의 50%는 소각되고 나머지 50%는 Validator에게 지급됩니다.
Solana Foundation의 기관 결제 페이지에서는 네트워크의 중간값 수수료를 약 0.0013달러 수준으로 제시하고 있습니다. 실제 수수료는 거래 상황과 우선순위 수수료 등에 따라 달라질 수 있습니다.
저는 이 장점을
“Ethereum보다 수수료가 싸다.”
정도로만 보지 않습니다.
스테이블코인이 실제 화폐처럼 사용되는 시장이 커질수록 낮은 거래비용 자체가 하나의 경쟁력이 될 수 있다고 보는 것입니다.
■ 솔라나의 장점 ② - 스테이블코인이 실제 결제로 연결되고 있다
여기서 제가 Solana를 관심 있게 보는 가장 중요한 이유가 나옵니다.
실제 기업들이 사용하기 시작했다는 것입니다.
대표적인 기업이 Visa입니다.
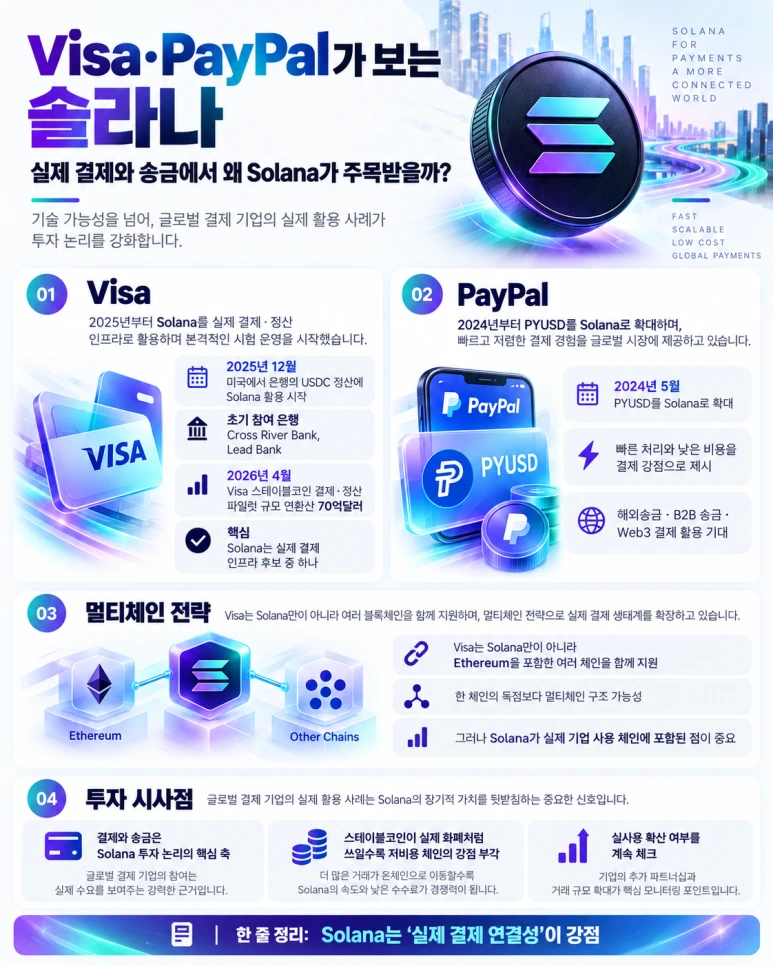
Visa는 2025년 12월 미국에서 은행들이 Visa와의 정산에 USDC를 이용할 수 있도록 서비스를 확대했고,
초기 참여 은행인 Cross River Bank와 Lead Bank는 Solana 블록체인을 이용해 USDC를 정산하기 시작했습니다.
당시 Visa의 스테이블코인 정산 규모는 연환산 기준 35억 달러를 넘어섰습니다.
그리고 2026년 4월에는 Visa의 스테이블코인 결제·정산 파일럿이 연환산 70억 달러 규모까지 확대됐습니다.
다만 한 가지는 정확하게 볼 필요가 있습니다.
Visa가 Solana만 사용하는 것은 아닙니다.
2026년 4월 기준 Visa는 Solana와 Ethereum을 포함해 총 9개의 블록체인을 지원하는 멀티체인 전략을 추진하고 있습니다.
Solana가 미래의 모든 결제시장을 독점한다는 이야기가 아니라,
글로벌 결제회사들이 실제로 사용하는 여러 블록체인 가운데 Solana가 이미 포함돼 있다는 것입니다.
기술적으로 결제가 가능하다는 것과,
Visa 같은 글로벌 기업이 실제 정산에 사용한다는 것은 전혀 다른 단계이기 때문입니다.
■ 솔라나의 장점 ③ - PayPal도 Solana를 선택했다
또 하나 눈여겨볼 기업은 PayPal입니다.
PayPal은 자체 달러 스테이블코인인 PYUSD(PayPal USD)를 발행하고 있습니다.
처음에는 Ethereum에서 시작했지만,
2024년 5월 PYUSD를 Solana까지 확대했습니다.
PayPal은 당시 Solana의 높은 처리능력과 낮은 비용이 결제 용도에 적합하다고 설명했습니다.
PYUSD는 단순히 거래소에서 사고파는 코인을 목적으로 만들어진 것이 아닙니다.
PayPal은
- 해외 개인 간 송금
- B2B 송금
- 글로벌 결제
-Web3 결제
등을 주요 활용처로 제시하고 있습니다.
우리가 지난 1년 동안 계속 공부했던 스테이블코인은 결국 “블록체인 위의 달러”입니다.
그 달러가 단순히 거래소에서 코인을 사기 위한 대기자금으로 끝나는 것이 아니라,
사람에게 돈을 보내고,
기업끼리 결제하고,
상품과 서비스를 구매하기 시작한다면,
그때부터는 어떤 블록체인이 실제 결제를 처리하느냐가 중요해집니다.
이 시장에서 Solana가 노리는 영역이 바로 이것입니다.
■ 솔라나의 장점 ④ - 아직 돈의 규모는 Ethereum보다 작지만 거래에 강점이 있다
그렇다면 현재 두 네트워크에는 실제로 얼마의 스테이블코인이 올라와 있을까요?
2026년 9월 하순 DeFiLlama 기준으로 보면,
Ethereum에는 약 1,474억 달러,
Solana에는 약 160억 달러 규모의 스테이블코인이 올라와 있습니다.
차이가 상당히 큽니다.
Solana의 스테이블코인은 Ethereum의 10분의 1을 조금 넘는 수준입니다.
현재 스테이블코인의 자본 규모와 유동성에서는 Ethereum이 압도적으로 앞서 있습니다.
하지만 Solana가 비교적 작은 자본 규모에도 불구하고 DEX와 결제, 소비자 서비스 등에서 상당히 활발한 온체인 활동이 나타나고 있습니다.
쉽게 표현하면,
Ethereum에는 돈이 많이 쌓여 있고,
Solana에서는 그 돈을 빠르게 움직이려는 시도가 활발하다
정도로 저는 이해하고 있습니다.
■ 솔라나의 장점 ⑤ - 하나의 체인에서 사용자 경험을 단순하게 만들 수 있다
Ethereum의 Layer 2 전략은 강력합니다.
하지만 일반 사용자 입장에서는 조금 복잡할 수도 있습니다.
Ethereum, Base, Arbitrum, Optimism 등 여러 네트워크가 있고,
경우에 따라 자산을 다른 네트워크로 옮기기 위해 Bridge를 이용해야 합니다.
코인을 처음 접하는 분들에게는 이것부터 쉽지 않습니다.
Solana는 조금 다릅니다.
기본적으로 하나의 고성능 Layer 1 안에서
결제, 송금, DEX, DeFi, 게임, NFT, 애플리케이션 등을 처리하는 방향입니다.
저는 장기적으로 이 부분도 중요하다고 생각합니다.
인터넷을 사용하는 우리가 TCP/IP가 어떻게 작동하는지 몰라도 되는 것처럼,
블록체인이 정말 대중화되려면 사용자 역시
Layer 1이 무엇이고,
Layer 2가 무엇이고,
Bridge가 무엇인지
몰라도 서비스를 사용할 수 있어야 하기 때문입니다.
기술의 대중화는 결국 기술을 의식하지 않아도 되는 단계에서 시작됩니다.
Solana가 추구하는 단일 고성능 체인 구조는 이런 사용자 경험에서 장점이 될 수 있습니다.
■ 솔라나의 장점 ⑥ - SOL 자체에도 쓰임이 있다
여기서 투자자라면 한 단계 더 내려가야 합니다.
Solana 생태계가 성장하는 것은 좋은데,
“그래서 왜 SOL을 가져야 하지?”
라는 질문입니다.
1편에서 ETH를 살펴볼 때도 같은 질문을 했습니다.
SOL은 Solana 네트워크의 기본 자산입니다.
거래를 할 때 수수료를 SOL로 지불하고,
Validator는 네트워크 검증을 위해 SOL을 이용하며,
일반 SOL 보유자도 Validator에게 SOL을 위임해 Staking에 참여할 수 있습니다.
따라서 구조적으로 보면
Solana 사용자 증가 → 거래 증가 → SOL을 이용한 수수료 증가 → Validator·Staking 경제 활성화
라는 연결고리를 생각해 볼 수 있습니다.
기본 거래수수료의 절반이 소각되는 구조도 존재합니다.
다만 여기서 ETH와 중요한 차이가 하나 있습니다.
SOL은 인플레이션 자산입니다.
네트워크 보상 등을 위해 새로운 SOL이 계속 발행되며, Solana의 기존 공식 설계는 연 8%에서 시작한 인플레이션율이 매년 15%씩 낮아져 장기적으로 연 1.5%에 도달하는 구조입니다.
여기서 중요한 것은 1.5%에 도달하면 발행이 끝나는 것이 아니라, 현재 설계상 이후에도 약 1.5% 수준의 신규 발행이 계속된다는 점입니다.
따라서 SOL을 스테이킹하지 않고 장기간 보유한다면 전체 공급량에서 내가 가진 SOL의 비중은 조금씩 희석될 수 있습니다. 반면 스테이킹에 참여하면 신규 발행되는 SOL의 일부를 보상으로 받아 이러한 희석을 일정 부분 상쇄할 수 있습니다.
물론 신규 발행이 있다고 해서 SOL 가격이 반드시 그만큼 하락하는 것은 아닙니다. 네트워크 사용과 SOL 수요가 공급 증가보다 빠르게 성장한다면 가격은 오히려 상승할 수도 있습니다.
그래서 SOL 장기투자에서는 가격만 볼 것이 아니라 신규 발행량, 스테이킹 비율과 수익률, 그리고 실제 SOL 수요 증가 속도를 함께 봐야 합니다.
■ 그렇다면 Ethereum과 Solana는 무엇이 다를까?
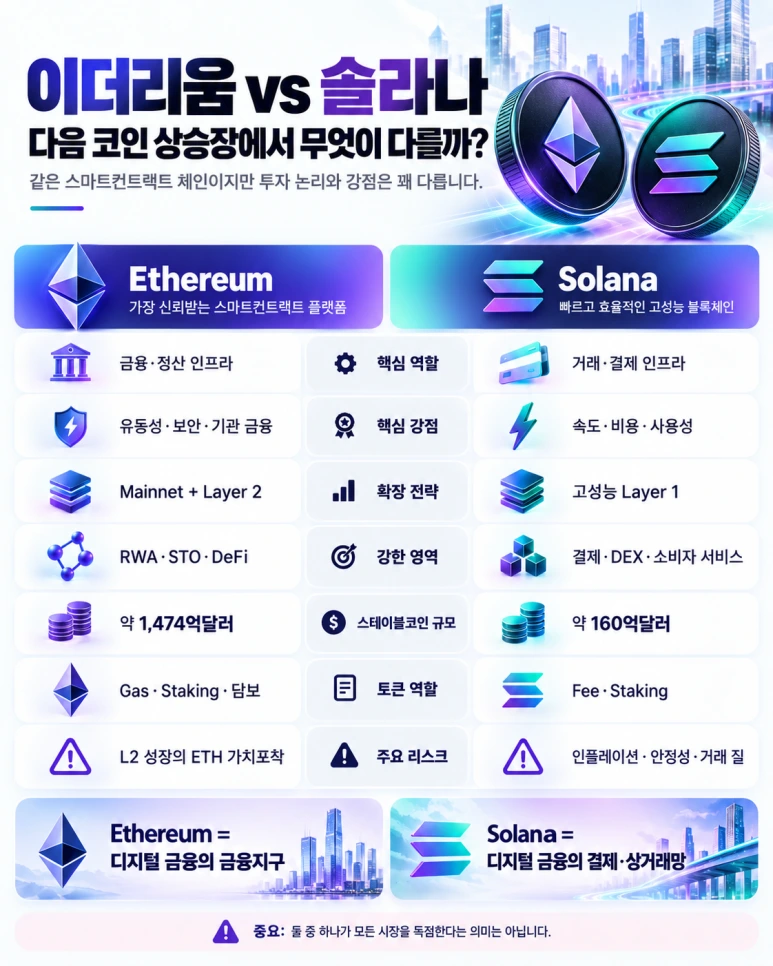
여기까지 정리하면 두 네트워크의 투자 논리가 조금씩 보이기 시작합니다.
쉽게 표현하면 저는 이렇게 생각합니다.
Ethereum = 디지털 금융의 금융지구
Solana = 디지털 금융의 결제·상거래망
입니다.
물론 현실은 이렇게 단순하게 나뉘지는 않습니다.
Ethereum에서도 결제가 일어나고,
Solana에서도 RWA와 금융상품이 성장하고 있습니다.
그리고 Visa의 사례에서 보듯 미래의 블록체인 금융시장은 한 체인이 모든 시장을 독점하기보다 멀티체인 구조가 될 가능성도 충분합니다.
그래서 저는
“ETH냐 SOL이냐?”라는 질문보다,
“스테이블코인과 토큰화 금융시장이 커질 때 각각 어떤 시장을 가져갈 수 있을까?”를 보는 것이 더 중요하다고 생각합니다.
■ 물론 솔라나의 단점도 반드시 봐야 한다
좋아하는 투자자산일수록 좋은 이야기만 찾게 됩니다.
그래서 저는 항상 반대로 생각해 보려고 합니다.
Solana 역시 분명한 단점이 있습니다.
첫째는 네트워크 안정성입니다.
과거 Solana는 네트워크가 멈추는 장애를 경험했습니다.
처리속도가 아무리 빨라도 금융 인프라가 되려면 안정성이 중요합니다.
앞으로 이용자가 훨씬 많아지고 거래가 폭증하는 상황에서도 네트워크가 안정적으로 운영되는지를 계속 지켜봐야 합니다.
둘째는 Validator 운영 진입장벽과 중앙화 논란입니다.
높은 처리성능을 구현하기 위해 상대적으로 고성능의 하드웨어가 필요합니다.
빠른 속도의 대가로 Validator 운영의 진입장벽이 높아질 수 있다는 점은 계속 체크해야 합니다.
셋째는 앞서 말씀드린 SOL 인플레이션입니다.
장기적으로 발행률이 낮아지는 구조이지만 신규 SOL은 계속 발행됩니다.
넷째는 거래량의 질입니다.
Solana가 높은 거래량을 보여준다고 해서 그 모든 거래가 결제나 금융과 같은 장기적인 경제활동인 것은 아닙니다.
밈코인과 단기 투기성 거래도 상당 부분 존재합니다. 실제로 CoinGecko는 2025년 초 Solana의 강한 거래활동 가운데 상당 부분이 TRUMP 등 밈코인 거래와 연결됐다고 분석했습니다.
그래서 저는 Solana를 볼 때 단순 거래량이나 TPS 하나만 보지 않으려고 합니다.
스테이블코인 공급량, 실제 결제 규모, 활성 사용자, DEX 거래, 앱 수익 그리고 기관의 실제 사용 사례
를 같이 봐야 한다고 생각합니다.
■ 마무리하며...
이번 2편에서는 Ethereum과는 조금 다른 방향으로 성장하고 있는 Solana를 살펴봤습니다.
정리하면서 가장 먼저 드는 생각은,
Solana의 강점은 단순히 “빠르고 수수료가 싸다.”는 한 문장으로 설명하기에는 조금 부족하다는 것입니다.
낮은 거래비용과 빠른 처리속도를 바탕으로
결제, 송금, DEX, 소비자 서비스, 그리고 스테이블코인 사용까지 실제로 많은 거래가 발생해야 하는 영역을 노리고 있다는 것이 더 중요하다고 생각합니다.
특히 Visa와 PayPal 같은 글로벌 결제기업이 실제 서비스에서 Solana를 활용하고 있다는 점은 눈여겨볼 필요가 있습니다.
물론 그렇다고 “Solana가 앞으로 결제시장을 모두 가져갈 것이다.”라고 생각해서도 안 됩니다.
앞에서 살펴본 것처럼 Visa 역시 여러 블록체인을 함께 사용하는 멀티체인 전략을 추진하고 있고,
Ethereum 역시 결제와 스테이블코인 시장에서 매우 강력한 위치를 가지고 있습니다.
그래서 저는 Ethereum과 Solana를 굳이 하나만 선택해야 하는 경쟁관계로 보고 싶지는 않습니다.
1편에서 살펴봤던 Ethereum이
막대한 자본과 금융자산이 모여 있는 디지털 금융의 정산 인프라에 조금 더 가깝다면,
이번에 살펴본 Solana는
그 돈을 빠르고 저렴하게 움직이게 하는 거래·결제 인프라에 조금 더 가깝습니다.
결국 1편의 Ethereum도,
2편의 Solana도,
제가 확인하고 싶은 질문은 같습니다.
“이 블록체인 위에서 실제 돈이 움직이고 있는가?”
그리고 한 단계 더 내려가면,
“그 생태계의 성장이 결국 ETH와 SOL 자체의 수요와 가치로 연결되고 있는가?”
입니다.
여기까지가 Ethereum과 Solana의 기본 체력에 대한 이야기였다면,
이제 투자자 입장에서는 조금 더 현실적인 질문이 남습니다.
“그렇다면 이전 코인 상승장에서 ETH와 SOL은 어디까지 올랐고, 지금 가격은 어느 위치에 있을까?”
그리고
“다시 전고점에 도전하려면 무엇이 달라져야 할까?”
입니다.
다음 [크립토 특별기획 3편]에서는
Ethereum과 Solana가 2021년과 2024~2025년 상승장에서 어디까지 올라갔는지,
현재는 전고점 대비 어느 정도 조정을 받은 상태인지,
그리고 다음 코인 상승장을 판단하기 위해 제가 확인하려는
스테이블코인 공급량, RWA·토큰화 시장, 기관 참여, 실제 온체인 사용량
등을 함께 살펴보겠습니다.
여기에 제가 지난 1년 동안 계속 공부해 왔던
GENIUS Act와 CLARITY Act가 Ethereum과 Solana의 투자 논리와 어떻게 연결될 수 있는지
까지 이어서 정리해 보겠습니다.
결국 중요한 것은 과거에 얼마까지 올랐느냐가 아닐지도 모릅니다.
다음 상승장이 왔을 때 과거보다 얼마나 더 많은 돈과 사용자가 이 생태계 안으로 들어와 있느냐가 더 중요할 수 있습니다.
1편에서는 Ethereum을, 2편에서는 Solana를 살펴봤습니다.
이제 3편에서는 두 코인을 다시 한자리에 놓고, 가격과 사이클 그리고 제도화라는 관점에서 다음 상승장의 조건을 살펴보겠습니다.
앞으로도 이 거대한 변화의 흐름을
늘 여러분의 곁에서 데이터에 기반한 투자 해설과
쉽고 재미있는 설명으로 함께 풀어가겠습니다.
오늘도 함께 공부해주셔서 감사합니다.
디노가 응원합니다.
주식을 하려면, 세상 만사를 다 알아야 한다.
결국 투자란, 세상을 이해하려는 끊임없는 공부입니다.
by 디노
모든 분이 진심으로 수익 나길 바라는 디노의 맘이 오늘도 전해지길 바랍니다.
시장을 이기는 투자...
우리 모두 부자 되는 투자...
디노가 응원하겠습니다.
행복한 투자되세요~ ^^
제가 이번에 '돈이 된다! 급등주 투자법'에 이어 두 번째 바카라으로 '세력주 투자 기술'을 냈습니다.
많은 응원과 구매 부탁드립니다.
* 예스24 : 세력주 투자 기술 - 예스24 (yes24.com)
*알라딘 : 알라딘: 세력주 투자 기술 (aladin.co.kr)
* 교보문고 : 세력주 투자 기술 | 디노(백새봄) - 교보문고 (kyobobook.co.kr)