에이비엘바이오 ABL001, 임상 실패일까?
Feat. OS 논쟁의 본질과 crossover가 만든 착시
안녕하세요~ 디노입니다.
오늘은 제가 너무나 애정하는 바이오 섹터 이야기를 해보려고 합니다.
한국 시간으로 어제 저녁 공개된 에이비엘바이오의 tovecimig(ABL001) 임상 결과 이후, 금일 에이비엘바이오 주가는 장중 19% 이상 급락했습니다.
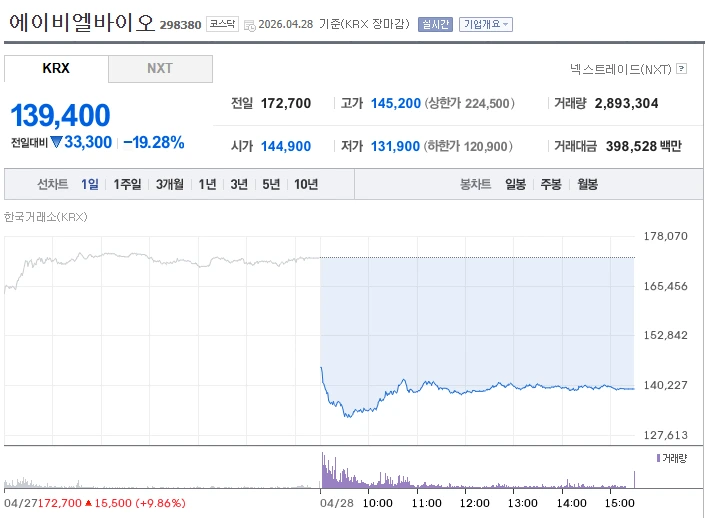
과연 이번 데이터가 이렇게까지 하락할 정도의 악재였을까요?
그리고 앞으로도 기대할 만한 부분은 남아 있을까요?
오늘은 이 부분을 조금 더 깊이 있고, 냉정하게 분석해보려 합니다.
물론 저의 생각이 틀릴 수도 있습니다.
다만 에이비엘바이오는 오랜 기간 공부해 온 기업인 만큼,
이번 결과가 갖는 의미를 최대한 쉽게, 그리고 객관적으로 풀어보겠습니다.
■ 용어를 정확히 이해해야 해석이 된다
1. ORR (객관적 반응률)
- 암 크기가 실제로 줄어든 환자의 비율
- CR + PR
- CR (완전 관해) : 완전 소멸
- PR (부분 관해) : 부분 소멸
- 즉, 약이 종양을 줄이는 능력
2. PFS (무진행 생존기간)
- 암이 더 커지지 않고 버틴 시간
- 질병 억제력
3. OS / mOS (전체 생존기간 / 중앙값 생존기간)
- 환자가 실제로 얼마나 오래 생존했는가
- 항암제에서 가장 중요한 지표
4. crossover (교차투여)
- 대조군 환자가 이후 시험약을 쓰는 구조
- 윤리적으로는 맞지만
- 통계적으로는 비교를 깨는 요소
5. HR (Hazard Ratio, 위험비)
- 쉽게 말하면 “위험이 얼마나 줄었는지”를 숫자로 표현한 것
- 기준
* HR = 1 → 차이 없음
* HR < 1 → 치료 효과 있음 (위험 감소)
* HR > 1 → 오히려 나쁨 (위험 증가)
6. p-value (p값)
- 쉽게 말하면 이 결과가 우연일 확률
- 기준
* p < 0.05 → 의미 있음 (통계적으로 유의함)
* p ≥ 0.05 → 의미 없음 (우연일 가능성 있음)
■ 데이터는 단순하지만, 해석은 단순하지 않다
먼저 팩트부터 정리하겠습니다.
이번 임상은 크게 두 그룹을 비교했습니다.
1. 토베시미그 병용군
- tovecimig(ABL001) + 파클리탁셀
2. 대조군
- 파클리탁셀 단독요법
즉, 이번 데이터는
기존 항암제인 파클리탁셀만 사용했을 때와
파클리탁셀에 토베시미그를 추가했을 때를 비교한 결과입니다.
여기서 토베시미그는 에이비엘바이오가 컴파스 테라퓨틱스(Compass Therapeutics)로 기술이전한 물질입니다.
1. ORR (객관적 반응률)
- 병용군 : 17.1%
- 단독군 : 5.3%
- 종양이 실제로 줄어든 환자 비율이 3배 이상 증가
2. PFS (무진행 생존기간)
- 병용군 : 4.7개월
- 단독군 : 2.6개월
- HR 0.44 : 질병 진행 위험이 56% 감소했다 (계산: 1 - 0.44 = 0.56)
즉, 암의 진행을 억제하는 효과는 분명히 확인되었습니다.
3. OS / mOS (전체 생존기간)
- 병용군 : 8.9개월
- 단독군 : 9.4개월
- HR 1.05 : 오히려 5% 더 나쁜 것처럼 보임 (crossover 때문에 왜곡된 결과일 가능성)
- p=0.78 : 우연일 확률 78% → 거의 의미 없음 (통계적 유의성 미충족)
여기까지 보면, 표면적으로는 이렇게 해석됩니다.
“토베시미그를 추가했는데도 환자가 더 오래 살지 못했다”
그래서 시장은 이 데이터를 보고
- OS 실패 → 임상 실패
라는 반응을 보이며 급락이 나왔습니다.
■ 그런데, 이 해석이 맞는걸까?
여기서 반드시 짚고 넘어가야 할 핵심 변수가 있습니다.
바로 Crossover 54%입니다.
1. 임상의 원래 구조
임상시험은 기본적으로 다음과 같은 비교를 전제로 합니다.
- 신약 사용군 vs 기존 치료군
즉, 신약의 순수한 효과를 검증하기 위한 구조입니다.
2. 하지만 실제로는 이렇게 바뀌었습니다
- 신약 사용군 vs 나중에 신약을 사용한 환자가 포함된 대조군
3. 왜 이런 일이 발생했을까
이번 임상에서는 교차투여가 상당히 높은 수준으로 발생했습니다.
- 대조군 환자의 약 54%가 치료 도중 tovecimig으로 전환
- 전체 환자의 85%가 연구 과정에서 해당 약을 경험
그 결과, “대조군이 더 이상 순수한 비교군으로 유지되지 못한 구조”가 만들어졌습니다.. (회사의 의도든 아니든 저는 이 부분이 데이터 신뢰성 훼손에 영향을 크게 주었다고 생각합니다.)
따라서 이번 OS 결과는, 약의 효과 부재라기보다, 비교 구조가 약해진 결과로 해석하는 것이 더 타당하다고 생각합니다.
■ 그럼 crossover를 제외하면 어떤 결과가 나올까?
이제부터가 이번 데이터의 본질입니다.
개발사인 Compass Therapeutics가 제시한 추가 분석을 보면,
교차투여의 영향을 제거했을 때의 흐름이 드러납니다.
1. 순수 비교 (교차투여 제외)
- 파클리탁셀 유지군 : 6.1개월
- tovecimig 경험군 : 12.8개월
- 생존기간 약 2배 차이
2. 병용군 vs 순수 대조군
- 병용군 : 8.9개월
- 파클리탁셀 단독 유지군 : 6.1개월
- 약 2~3개월 개선
이 데이터만 보면 자연스럽게 이런 결론이 나옵니다.
“약은 실제로 효과가 있다”
■ 더 중요한 디테일 : 환자의 ‘상태’
이 부분은 이번 임상을 해석하는 데 있어 가장 중요한 구간입니다.
1. crossover 환자들의 특징
- 기존 PFS : 1.9개월
- 일반 환자 : 3.6개월
- 즉, 원래 더 안 좋은 환자들
그런데 결과는 오히려 반대로 나타났습니다.
- crossover 이후 PFS : 3.5개월
- OS : 12.8개월
2. 해석
이는 단순한 수치 이상의 의미를 갖습니다.
- 기존 치료에 반응하지 않던 환자들조차
- tovecimig 투여 이후 생존 지표가 개선된 것
- 약물의 생물학적 활성(효과)은 분명 존재한다
로 해석할 수 있는 부분이라고 생각합니다.
■ 그럼 왜 ITT에서는 ‘실패’가 나왔을까
이제 다시 임상의 핵심으로 돌아가보겠습니다.
1. 구조적 왜곡
- 예후가 좋지 않은 환자들이 → 신약 투여 이후 생존기간 증가
- 이 환자들이 → 대조군에 포함된 상태로 분석됨
■ 결과적으로
- 대조군의 OS가 상승
- 두 그룹 간 격차 축소
2. 그래서 발생한 현상
- HR 1.05
- 겉으로는 신약이 오히려 불리한 것처럼 보이는 착시
이번 임상은 효과가 없는 것이 아니라,
효과를 ‘깔끔하게 증명하기 어려운 구조’에서 나온 결과에 가깝다고 생각합니다.
■ 투자자로써 바라보면...
FDA는 무엇을 기준으로 판단할까를 생각해보아야 합니다.
1. FDA는 무엇을 기준으로 판단할까
FDA는 기본적으로 ITT (Intent-To-Treat, 전체 환자 기준 분석)을 기준으로 판단합니다.
2. 이유
- 무작위 배정 유지
- 통계적 객관성 확보
- 편향 제거
따라서, Crossover 분석을 보조 자료로 해석될 가능성도 꽤 있습니다.
3. 허가 전략 - 왜 ‘정식 승인’을 노릴까
현재 개발사인 Compass Therapeutics의 전략은 명확합니다.
- 가속 승인 가능 (ORR, PFS 기준 충족)
- 그러나 정식 승인(Full Approval) 도전
- 의미 : 회사의 판단으로는 OS 개선까지 충분히 설명 가능하다고 보고 있는 것 같습니다.
4. 현실적인 시나리오
하지만 실제 흐름은 이렇게 갈 가능성이 높습니다.
- 가속 승인 → 추가 데이터 확보 → 정식 승인
제가 긍정적으로 해석하고 있음에도 불구하고,
시장은 -20%에 가까운 하락으로 반응했습니다.
저는 항상 이렇게 생각합니다.
미스터마켓(시장)은 언제나 옳다.
즉, 우리는 데이터를 해석하되 시장이 악재로 보고있다면 그 판단 또한 존중해야 합니다.
■ 마무리하며...
다시 한번 제 생각을 요약해보면,
1. 약 자체는 효과가 있다
- ORR 상승
- PFS 개선
- crossover 분석에서 OS 신호 확인
2. 임상 결과는 애매하다.
- ITT 기준 OS 실패
- 규제 리스크 존재
3. 에이비엘바이오 영향
- 내일부터는 하락이 멈추지 않을까 생각합니다.
- 이유
* 담도암 시장 규모 제한
* 치료 기간 짧음
* 핵심 파이프라인 아님
4. 에이비엘바이오의 진짜 핵심
- Grabody 플랫폼
- BBB 셔틀
- 후속 파이프라인 (ABL111)
바이오 투자는 늘 이렇게 움직입니다.
한 번의 데이터로
급등과 급락이 동시에 만들어집니다.
하지만 중요한 것은 단 하나입니다.
“데이터를 넘어 그 데이터가 가진 의미를 이해하는 것”
이 차이를 이해하는 순간 우리는 시장의 변동성에 휘둘리지 않게 됩니다.
앞으로도 이 거대한 변화의 흐름을
늘 여러분의 곁에서 데이터에 기반한 투자 해설과
쉽고 재미있는 설명으로 함께 풀어가겠습니다.
오늘도 함께 공부해주셔서 감사합니다.
디노였습니다.
주식을 하려면, 세상 만사를 다 알아야 한다.
결국 투자란, 세상을 이해하려는 끊임없는 공부입니다.
by 디노
모든 분이 진심으로 수익 나길 바라는 디노의 맘이 오늘도 전해지길 바랍니다.
시장을 이기는 투자...
우리 모두 부자 되는 투자...
디노가 응원하겠습니다.
행복한 투자되세요~ ^^
제가 이번에 '돈이 된다! 급등주 투자법'에 이어 두 번째 바카라으로 '세력주 투자 기술'을 냈습니다.
많은 응원과 구매 부탁드립니다.
* 예스24 : 세력주 투자 기술 - 예스24 (yes24.com)
*알라딘 : 알라딘: 세력주 투자 기술 (aladin.co.kr)
* 교보문고 : 세력주 투자 기술 | 디노(백새봄) - 교보문고 (kyobobook.co.kr)