왜 셰일오일로 완전히 대체할 수 없을까?
Feat. 정유 구조와 운송 구조의 한계
안녕하세요~ 디노입니다.
최근 미국과 이란의 갈등이 장기화되면서
국제 유가는 한때 배럴당 100달러를 돌파했습니다.
이 과정에서 한 가지 질문이 자연스럽게 떠올랐습니다.
“중동이 불안하다면, 우리나라는 미국 원유로 대체하면 되는 것 아닐까?”
특히 셰일오일이라는 대안이 있는 만큼, 표면적으로는 충분히 가능한 시나리오처럼 보입니다.
그래서 저도 이 부분이 궁금해져 조금 더 깊이 있게 구조를 들여다보았습니다.
그런데 결론은 의외였습니다.
이 문제는 단순한 ‘대체’의 문제가 아니라,
정유 구조와 물류, 그리고 기후까지 얽혀 있는 복합적인 구조였습니다.
오늘은 이 질문을 출발점으로
- 정유 산업의 구조
- 원유의 물리적 특성
- 글로벌 물류 시스템
- 기후 변화가 만든 변수
- 그리고 투자 관점까지
하나의 흐름으로 차근차근 풀어보겠습니다.
■ 한국 정유 산업의 구조적 경쟁력
먼저 가장 중요한 전제부터 짚고 가겠습니다.
한국은 산유국이 아닙니다.
그럼에도 불구하고 글로벌 정유 시장에서 높은 경쟁력을 유지하고 있습니다.
그 이유는 단순합니다.
가공 능력입니다.
원유는 단순히 2종류가 아니라 수십 가지 이상의 등급(grade)으로 나뉩니다.
무게와 황함량에 따라 크게 나눠지는데,
1. 무게 (API Gravity)
- 가벼움 → 경질유 (Light)
- 무거움 → 중질유 (Heavy)
2. 황 함량
- 적음 → Sweet (저황유)
- 많음 → Sour (고황유)
그래서 실제로는 이런 식으로 나뉩니다
- Light Sweet (가볍고 깨끗)
- Light Sour
- Heavy Sweet
- Heavy Sour (중동산 대부분)
그리고, 한국이 수입하는 원유도 다양합니다.
- 중동산 중질유 (메인)
- 미국, 아프리카 등에서 일부 경질유
- 기타 지역 원유 혼합
하지만, 오늘 글에서는 원유를 두가지로 나눠서 이야기해보겠습니다.
- 중동 원유 : 무겁고 황 함량이 높은 중질유
- 셰일 오일 : 가볍고 비교적 깨끗한 경질유
여기서 가격 구조가 갈립니다.
- 중질유는 상대적으로 저렴하고
- 경질유는 프리미엄이 붙습니다
한국은 이 구조를 전략적으로 활용해 왔습니다.
저가 원유를 도입 → 고부가 제품으로 전환 → 수출
이를 가능하게 하는 것이 바로 고도화 설비입니다.
- RFCC (잔사유 분해 설비)
- 탈황 설비
- 업그레이딩 설비
이 설비들은 단순한 정제 과정이 아니라
원유의 질을 바꾸는 기술입니다
결과적으로 한국 정유 산업은
단순 가공업이 아니라 마진 구조를 설계하는 산업으로 발전했습니다.
■ 셰일오일이 완전한 대체재가 되지 못하는 이유
이제 핵심 질문으로 돌아가 보겠습니다.
“미국 셰일오일로 대체하면 되는가?”
결론은 명확합니다.
부분 대체는 가능하지만, 완전 대체는 어렵습니다
그 이유는 세 가지입니다.
1. 설비 미스매치
국내 정유 설비는 중질유 처리에 최적화되어 있습니다.
경질유 비중이 높아지면
- 일부 설비 가동률 저하
- 전체 공정 효율 감소
결국 수익성이 악화됩니다
2. 수율 구조 문제
셰일오일은 제품 구성 비율이 다릅니다.
- 휘발유 생산 비중 ↑
- 디젤·항공유 비중 ↓
글로벌 수요와 맞지 않을 수 있습니다
즉, 제품 믹스가 깨지는 문제가 발생합니다.
3. 공정 처리 한계
셰일오일은 휘발성 성분이 많아
일부 설비에서 처리 한계를 빠르게 초과할 수 있습니다.
좋은 원유가 항상 좋은 선택은 아닙니다
■ 현실적인 해법 - 블렌딩
그래서 실제 산업에서는 이렇게 대응합니다.
중동 원유 + 셰일오일 혼합
이를 통해 점도와 성분을 조절하여 정유 공정에 맞는 원료를 만들어냅니다.
하지만 중요한 점이 있습니다.
이건 대체가 아니라 보완입니다.
■ 진짜 핵심은 ‘원유’가 아니라 ‘물류’
이제부터가 가장 중요한 부분입니다.
많은 투자자들이 원유 가격에 집중하지만
실제 비용 구조를 결정하는 것은 운송입니다.
1. 중동 → 한국
- 거리 약 8,500km
- VLCC 사용 가능
- 한 번에 약 200만 배럴 운송
규모의 경제가 작동합니다
2. 미국 → 한국
문제가 시작됩니다.
1) 파나마 운하 경유
- 거리 약 18,500km
- VLCC 통과 불가
선박을 나눠야 합니다
2) 희망봉 우회
- 거리 약 24,000km
시간과 비용이 크게 증가합니다
미국 원유는 ‘운송 과정에서 비싸지는 구조’입니다.
※ VLCC = Very Large Crude Carrier : 직역하면 초대형 원유 운반선입니다.
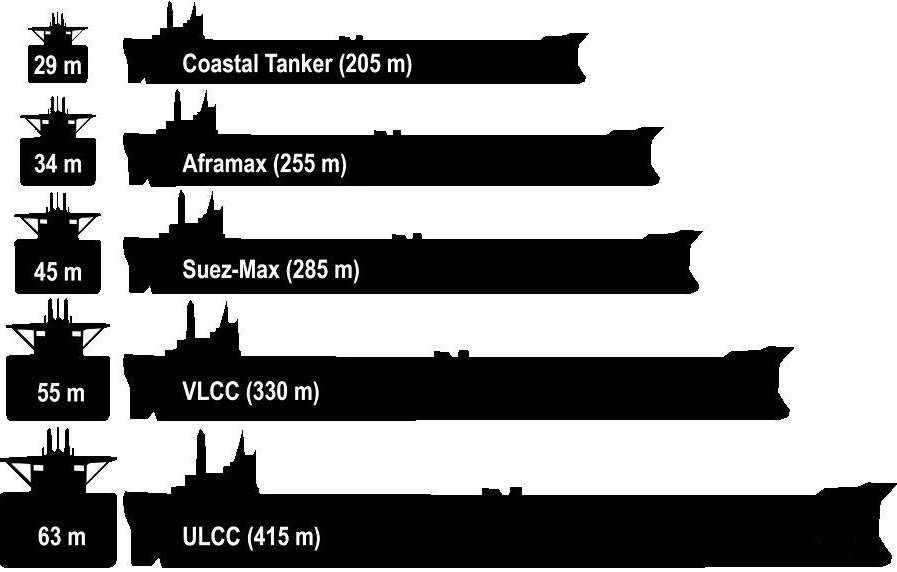
한국 정유 산업의 핵심 운송 수단은 VLCC입니다.
- 한 번에 약 200만 배럴 운송 가능
하지만, 파나마 운하 통과 불가하다면?
- 선박 분할 → 비용 증가 → 효율 저하
공급망 구조 자체가 흔들립니다.
■ 마무리하며...
우리는 종종 이렇게 생각합니다.
“중동이 불안하면, 다른 원유로 대체하면 되지 않을까?”
저 역시 같은 질문에서 출발해 이 구조를 들여다보았습니다.
그리고 내린 결론은 단순했습니다.
대체는 가능합니다.
하지만 비용은 올라갑니다.
이 차이는 매우 중요합니다.
과거의 에너지 시장은 원유 가격이 중심이었습니다.
하지만 지금은 다릅니다.
어떻게 가져오느냐가 가격을 결정하는 구조로 바뀌고 있습니다.
중동 원유는
- 저렴하고
- 대량 운송이 가능하며
- 기존 정유 설비와 잘 맞습니다
반면, 미국 셰일오일은
- 일부 대체는 가능하지만
- 운송 과정에서 비용이 증가하고
- 물류 효율이 떨어지는 구조를 가지고 있습니다
결국, 같은 원유라도 ‘어디서 오느냐’보다 ‘어떻게 오느냐’가 더 중요해진 시장입니다.
중동 의존도를 줄이는 방향은 분명히 맞습니다.
하지만 현실적으로 완전히 벗어나기는 어렵습니다.
그리고 그 사이에서
- 물류
- 운송 구조
- 공급망 효율
이 세 가지가 앞으로의 에너지 가격을 결정하는 핵심 변수가 될 것입니다.
이 글을 통해 단순히 “유가가 올랐다, 내렸다”를 보는 것이 아니라 그 뒤에 있는 구조도 이해하는 시간이 되길 바라며 오늘 글을 마무리 하겠습니다.
앞으로도 이 거대한 변화의 흐름을
늘 여러분의 곁에서 데이터에 기반한 투자 해설과
쉽고 재미있는 설명으로 함께 풀어가겠습니다.
오늘도 함께 공부해주셔서 감사합니다.
디노였습니다.
주식을 하려면, 세상 만사를 다 알아야 한다.
결국 투자란, 세상을 이해하려는 끊임없는 공부입니다.
by 디노
모든 분이 진심으로 수익 나길 바라는 디노의 맘이 오늘도 전해지길 바랍니다.
시장을 이기는 투자...
우리 모두 부자 되는 투자...
디노가 응원하겠습니다.
행복한 투자되세요~ ^^
제가 이번에 '돈이 된다! 급등주 투자법'에 이어 두 번째 바카라으로 '세력주 투자 기술'을 냈습니다.
많은 응원과 구매 부탁드립니다.
* 예스24 : 세력주 투자 기술 - 예스24 (yes24.com)
*알라딘 : 알라딘: 세력주 투자 기술 (aladin.co.kr)
* 교보문고 : 세력주 투자 기술 | 디노(백새봄) - 교보문고 (kyobobook.co.kr)